
TIDLOR โชว์กำไร Q3 โต 6% แตะ 1.49 พันล้าน รับสินเชื่อ-ประกันหนุน คุม NPL เหลือ 1.63%
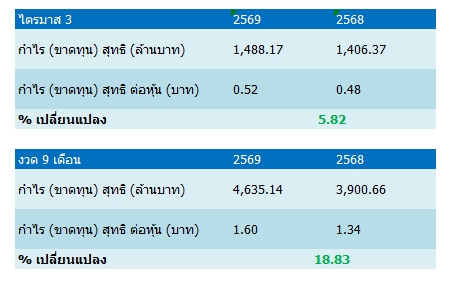
TIDLOR โชว์กำไร Q3/69 แตะ 1,488 ล้านบาท โต 5.8% รับธุรกิจสินเชื่อและนายหน้าประกันภัยขยายตัวหนุน หนุนกำไร 9 เดือนพุ่ง 18.8% แตะ 4,635 ล้านบาท ขณะที่ NPL ยังคุมได้ดีที่ 1.63% ด้าน 3 โบรกฯ คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 24–25 บาท
ผู้สื่อข่าวรายงานว่า บริษัท ติดล้อ โฮลดิ้งส์ จำกัด (มหาชน) หรือ TIDLOR รายงานผลการดำเนินงานไตรมาส 3/2569 สิ้นสุดวันที่ 30 กันยายน 2569 มีกำไรสุทธิส่วนที่เป็นของบริษัทใหญ่ 1,488.2 ล้านบาท เพิ่มขึ้น 5.8% จากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 1,406.4 ล้านบาท ขณะที่รายได้รวมอยู่ที่ 6,379.6 ล้านบาท เพิ่มขึ้น 7.6% จากช่วงเดียวกันของปีก่อนที่มีรายได้รวม 5,927.7 ล้านบาท
ปัจจัยสนับสนุนการเติบโตของกำไรมาจากรายได้ธุรกิจสินเชื่อและนายหน้าประกันภัยที่เพิ่มขึ้น โดยรายได้ดอกเบี้ยรับอยู่ที่ 5,266.1 ล้านบาท เพิ่มขึ้น 7.2% จากช่วงเดียวกันของปีก่อน ตามการขยายตัวของสินเชื่อที่มีทะเบียนรถเป็นประกัน ขณะที่รายได้ค่าธรรมเนียมและบริการอยู่ที่ 1,072.7 ล้านบาท เพิ่มขึ้น 13.6% จากการเติบโตของธุรกิจนายหน้าประกันภัย
นอกจากนี้ บริษัทมีต้นทุนทางการเงินอยู่ที่ 583.9 ล้านบาท ลดลง 9.5% จากช่วงเดียวกันของปีก่อน สอดคล้องกับทิศทางอัตราดอกเบี้ยในตลาดเงิน ส่งผลให้ต้นทุนเงินทุน (Cost of Funds) ลดลงมาอยู่ที่ 2.0% จาก 2.4% ในช่วงเดียวกันของปีก่อน และสนับสนุนให้ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) เพิ่มขึ้นเป็น 16.4% จาก 16.0%
สำหรับพอร์ตสินเชื่อรวม ณ สิ้นเดือนกันยายน 2569 อยู่ที่ 116,011.2 ล้านบาท เพิ่มขึ้น 8.1% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 3.1% จากไตรมาสก่อนหน้า ขณะที่จำนวนลูกค้าสินเชื่อเพิ่มขึ้น 7% จากช่วงเดียวกันของปีก่อน โดยบริษัทมีเครือข่ายสาขารวม 1,940 แห่ง ควบคู่กับการให้บริการผ่านช่องทางดิจิทัล เพื่อสนับสนุนการขยายตัวของพอร์ตสินเชื่อ
ด้านธุรกิจนายหน้าประกันภัยยังเติบโตต่อเนื่อง โดยเบี้ยประกันวินาศภัยในไตรมาส 3/2569 อยู่ที่ 2,903 ล้านบาท เพิ่มขึ้น 11.4% จากช่วงเดียวกันของปีก่อน ผ่านการดำเนินงานของ 3 แบรนด์หลัก ได้แก่ ประกันติดโล่ อารีเกเตอร์ และเฮ้ กู๊ดดี้ ซึ่งช่วยขยายการเข้าถึงลูกค้าและเพิ่มรายได้ค่าธรรมเนียมของกลุ่มบริษัท
ส่วนคุณภาพสินทรัพย์ อัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL Ratio) อยู่ที่ 1.63% ลดลงจาก 1.66% ในช่วงเดียวกันของปีก่อน แต่เพิ่มขึ้นจาก 1.54% ในไตรมาสก่อนหน้า ขณะที่อัตราส่วนผลขาดทุนด้านเครดิตต่อเงินให้สินเชื่อ (Credit Cost) อยู่ที่ 2.3% เพิ่มขึ้นจาก 2.2% ในช่วงเดียวกันของปีก่อน และมีอัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพ (NPL Coverage Ratio) อยู่ที่ 304.9%
สำหรับผลการดำเนินงานงวด 9 เดือนแรกของปี 2569 บริษัทมีกำไรสุทธิส่วนที่เป็นของบริษัทใหญ่ 4,635.1 ล้านบาท เพิ่มขึ้น 18.8% จากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 3,900.7 ล้านบาท ขณะที่รายได้รวมอยู่ที่ 18,592.1 ล้านบาท เพิ่มขึ้น 7.3% จากช่วงเดียวกันของปีก่อนที่มีรายได้รวม 17,323.6 ล้านบาท โดยได้รับแรงสนับสนุนจากการเติบโตของธุรกิจหลักทั้งสองส่วน ต้นทุนทางการเงินที่ลดลง 8.2% และผลขาดทุนด้านเครดิตที่ปรับลดลง 17.3%
ด้าน บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) หรือ KS ระบุในบทวิเคราะห์ก่อนประกาศผลประกอบการว่า คาด TIDLOR มีกำไรปกติไตรมาส 3/2569 ประมาณ 1,500 ล้านบาท ทรงตัวจากไตรมาสก่อนหน้า แต่เพิ่มขึ้น 10% จากช่วงเดียวกันของปีก่อน โดยได้รับแรงหนุนจากสินเชื่อที่คาดว่าจะขยายตัว 2% จากไตรมาสก่อนหน้า และ NIM ที่ปรับตัวดีขึ้น อย่างไรก็ตาม การเพิ่มขึ้นของค่าใช้จ่ายดำเนินงานตามฤดูกาล รวมถึงภาระสำรองหนี้สูญที่สูงขึ้นจากการขยายพอร์ตสินเชื่อเช่าซื้อรถจักรยานยนต์ใหม่ เป็นปัจจัยกดดันความสามารถในการทำกำไรบางส่วน
ทั้งนี้ KS ประเมินว่ากำไรสุทธิทั้งปี 2569 จะเติบโตประมาณ 25% จากปีก่อน โดยได้รับอานิสงส์จากฐานกำไรที่แข็งแกร่งในช่วงครึ่งปีแรก ขณะที่คาดการณ์อัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของกำไรระหว่างปี 2568–2571 อยู่ที่ 14% พร้อมประเมินอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ปี 2569 ที่ 17.3% และอัตราผลตอบแทนจากเงินปันผลประมาณ 5.1%
สำหรับความเสี่ยงจากสถานการณ์อุทกภัย KS ระบุว่า TIDLOR ประเมินเงินสำรองคงเหลือประมาณ 200 ล้านบาท ซึ่งตั้งไว้ตั้งแต่ไตรมาส 4/2568 เพื่อรองรับผลกระทบจากน้ำท่วมในพื้นที่หาดใหญ่ ยังเพียงพอรองรับความเสียหายที่อาจเกิดขึ้นจากสถานการณ์น้ำท่วมกรุงเทพฯ ในช่วงปลายไตรมาส 3/2569 โดยไม่จำเป็นต้องตั้งสำรองเพิ่มเติมสำหรับเหตุการณ์ดังกล่าว
ขณะที่ บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด หรือ YUANTA ระบุในบทวิเคราะห์ก่อนประกาศงบว่า คาด TIDLOR มีกำไรสุทธิไตรมาส 3/2569 จำนวน 1,505 ล้านบาท เพิ่มขึ้น 7% จากช่วงเดียวกันของปีก่อน ตามการเติบโตของรายได้ดอกเบี้ยและรายได้ค่าธรรมเนียม โดยมองว่าแม้กำไรระยะสั้นอาจไม่โดดเด่นเมื่อเทียบกับคู่แข่งในอุตสาหกรรม แต่บริษัทยังมีจุดแข็งด้านการควบคุมคุณภาพสินทรัพย์และการรักษาระดับเงินสำรองต่อสินเชื่อด้อยคุณภาพในระดับสูง
ส่วนแนวโน้มไตรมาส 4/2569 YUANTA ประเมินว่ากำไรสุทธิอาจปรับลดลงจากไตรมาสก่อนหน้า แต่ยังเติบโตเมื่อเทียบกับช่วงเดียวกันของปีก่อน จากภาระการตั้งสำรองที่มีแนวโน้มผ่อนคลายลงและพอร์ตสินเชื่อที่ขยายตัวต่อเนื่อง โดยคาดการณ์กำไรสุทธิทั้งปี 2569 อยู่ที่ 5,899 ล้านบาท เพิ่มขึ้น 16.3% จากปีก่อน
ด้าน บริษัทหลักทรัพย์ ทิสโก้ จำกัด หรือ TISCO ระบุในบทวิเคราะห์ก่อนประกาศผลประกอบการว่า คาด TIDLOR มีกำไรสุทธิไตรมาส 3/2569 อยู่ที่ 1,480 ล้านบาท เพิ่มขึ้น 5.5% จากช่วงเดียวกันของปีก่อน แต่ลดลง 3.3% จากไตรมาสก่อนหน้า เนื่องจากค่าใช้จ่ายสำรองหนี้สูญและค่าใช้จ่ายในการขายและบริหารที่ปรับเพิ่มขึ้นตามฤดูกาล โดยคาดกำไรสุทธิงวด 9 เดือนแรกอยู่ที่ 4,630 ล้านบาท เพิ่มขึ้นประมาณ 19% จากช่วงเดียวกันของปีก่อน
TISCO ประเมินว่าพอร์ตสินเชื่อในไตรมาส 3 จะเติบโต 2–3% จากไตรมาสก่อนหน้า โดยมีแรงหนุนจากสินเชื่อทะเบียนรถจักรยานยนต์และรถยนต์ ขณะที่ธุรกิจนายหน้าประกันภัยมีแนวโน้มเติบโตใกล้กรอบบนของเป้าหมายทั้งปีที่ 5–10% และคาดว่าจะได้รับประโยชน์จากช่วงยอดขายสูงตามฤดูกาลในไตรมาส 4
นอกจากนี้ TISCO มองว่า NIM มีแนวโน้มปรับตัวดีขึ้นจากต้นทุนทางการเงินที่ลดลง ภายหลังบริษัทย่อยออกหุ้นกู้ใหม่มูลค่า 8,000 ล้านบาท ด้วยอัตราดอกเบี้ยประมาณ 2% เพื่อนำไปชำระคืนหุ้นกู้เดิมที่มีต้นทุนสูงกว่า อย่างไรก็ตาม ยังต้องติดตามค่าใช้จ่ายสำรองและคุณภาพสินทรัพย์จากภาวะเศรษฐกิจที่ฟื้นตัวไม่เต็มที่ แต่คาดว่า NPL จะยังอยู่บริเวณกรอบล่างของเป้าหมายทั้งปี
สำหรับคำแนะนำการลงทุน โบรกเกอร์ทั้ง 3 แห่งยังคงมุมมองเชิงบวกต่อ TIDLOR โดย KS แนะนำ “ซื้อ” ราคาเป้าหมาย 24.40 บาท จากมูลค่าหุ้นที่ยังอยู่ในระดับน่าสนใจ ขณะที่ YUANTA แนะนำ “ซื้อ” พร้อมปรับเพิ่มราคาเป้าหมายปี 2570 เป็น 24.00 บาท จากเดิม 23.00 บาท ส่วน TISCO แนะนำ “ซื้อ” ให้มูลค่าที่เหมาะสม 25.00 บาท พร้อมคาดการณ์กำไรสุทธิปี 2569 อยู่ที่ 5,660 ล้านบาท เติบโต 14.7% จากปีก่อน