
TOP บวกต่อ 3% รับค่าการกลั่นแกร่ง โบรกชี้ดันกำไรปีนี้แตะ 2.85 หมื่นล้าน แนะซื้อเป้า 66 บ.
TOP บวกต่อ 3% รับค่าการกลั่นไตรมาส 3/69 ยืนสูง หนุนกำไรปีนี้คาดเพิ่มขึ้นเป็น 28,500 ล้านบาท โต 95% ขณะที่โบรอยังคงแนะนำ “ซื้อ” โดยให้ราคาเป้า 66 บาท
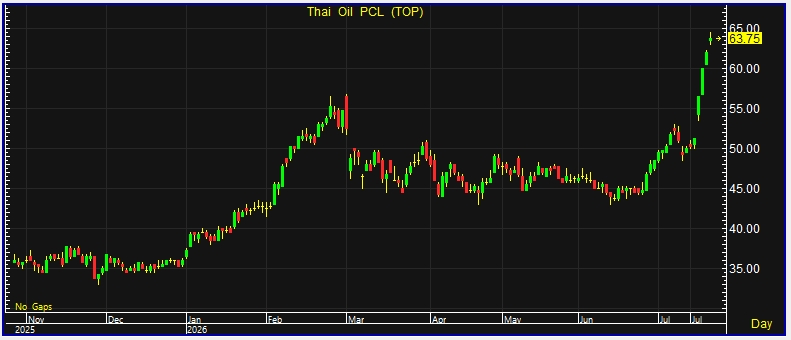
ผู้สื่อข่าวรายงานว่า วันนี้ (20 ก.ค.69) ราคาหุ้น บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP ณ เวลา 10:32 น. อยู่ที่ระดับ 63.75 บาท บวก 1.75 บาท หรือ 2.82% ราคาสูงสุด 64.50 บาท ราคาต่ำสุด 63.00 บาท ด้วยมูลค่าซื้อขาย 790.22 ล้านบาท
บริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ระบุในบทวิเคราะห์ว่า แนวโน้มผลประกอบการของ TOP ยังคงได้รับแรงสนับสนุนจากค่าการกลั่นที่อยู่ในระดับแข็งแกร่ง โดยค่าการกลั่นอ้างอิงตลาดสิงคโปร์ หรือ Singapore Gross Refining Margin (SG GRM) ในไตรมาส 3/2569 นับตั้งแต่ต้นไตรมาสจนถึงปัจจุบัน อยู่ที่ประมาณ 20.8 ดอลลาร์ต่อบาร์เรล ใกล้เคียงกับระดับ 21.3 ดอลลาร์ต่อบาร์เรลในไตรมาส 2/2569 และเพิ่มขึ้นอย่างมีนัยสำคัญจาก 6.8 ดอลลาร์ต่อบาร์เรลในไตรมาส 1/2569
ปัจจัยสนับสนุนสำคัญมาจากส่วนต่างราคาผลิตภัณฑ์น้ำมันที่อยู่ในระดับสูง โดยส่วนต่างราคาน้ำมันเบนซินมากกว่า 30 ดอลลาร์ต่อบาร์เรล ขณะที่น้ำมันดีเซลและน้ำมันอากาศยาน หรือ Jet Fuel อยู่สูงกว่า 50 ดอลลาร์ต่อบาร์เรล จากภาวะอุปทานตึงตัว ประกอบกับสหรัฐอเมริกาเข้าสู่ช่วงฤดูกาลขับขี่ หรือ Driving Season ซึ่งช่วยหนุนความต้องการใช้น้ำมัน
ทั้งนี้ ในไตรมาส 2/2569 ส่วนต่างราคาน้ำมันดิบ หรือ Crude Premium ปรับตัวเพิ่มขึ้นมากจากความยากลำบากในการจัดหาน้ำมันดิบ อันเป็นผลจากสถานการณ์สงคราม โดยราคาน้ำมันดิบ Murban มีพรีเมียมเพิ่มเป็น 11.5 ดอลลาร์ต่อบาร์เรล จาก 1.8 ดอลลาร์ต่อบาร์เรลในไตรมาสก่อนหน้า ขณะที่ Arab Extra Light เพิ่มเป็น 13 ดอลลาร์ต่อบาร์เรล จากเดิม 1 ดอลลาร์ต่อบาร์เรล

อย่างไรก็ตาม คาดว่า Crude Premium ในไตรมาส 3/2569 จะปรับตัวลดลงอย่างรวดเร็ว โดยน้ำมันดิบ Murban ลดลงเหลือประมาณ 5.4 ดอลลาร์ต่อบาร์เรล และ Arab Extra Light ลดลงเหลือ 4.5 ดอลลาร์ต่อบาร์เรล ส่งผลให้แนวโน้มค่าการกลั่นของ TOP ซึ่งไม่รวมผลขาดทุนจากสต๊อกน้ำมันในไตรมาส 2 และไตรมาส 3/2569 มีโอกาสแข็งแกร่งต่อเนื่อง เมื่อเทียบกับระดับ 12.7 ดอลลาร์ต่อบาร์เรลที่บริษัททำได้ในไตรมาส 1/2569
นอกจากนี้ บล.แลนด์ แอนด์ เฮ้าส์ มองว่าผลประกอบการไตรมาส 3/2569 มีโอกาสดีกว่าไตรมาส 2/2569 จากต้นทุน Crude Premium ที่ลดลงอย่างมีนัยสำคัญ แม้ค่าการกลั่นอ้างอิงจะยังอยู่ในระดับใกล้เคียงกัน
จากค่าการกลั่นที่แข็งแกร่งกว่าประมาณการเดิม ฝ่ายวิจัยจึงปรับประมาณการกำไรสุทธิของ TOP ในปี 2569 เพิ่มขึ้นเป็น 28,500 ล้านบาท เติบโต 95% จากปีก่อน และคาดกำไรปี 2570 อยู่ที่ 21,100 ล้านบาท ลดลง 26% จากฐานสูงในปี 2569 โดยอิงสมมติฐานค่าการกลั่นที่ 10 ดอลลาร์และ 7.5 ดอลลาร์ต่อบาร์เรลตามลำดับ เทียบกับค่าเฉลี่ยย้อนหลัง 12 ปีที่ประมาณ 7.4 ดอลลาร์ต่อบาร์เรล
ขณะเดียวกัน TOP กำลังเข้าสู่ช่วงปลายของวัฏจักรการลงทุนขนาดใหญ่ในโครงการพลังงานสะอาด หรือ Clean Fuel Project (CFP) โดยบริษัทเหลือช่วงลงทุนหนักอีกประมาณ 2 ปี คาดใช้งบลงทุนในปี 2569 ราว 1,160 ล้านดอลลาร์ หรือประมาณ 38,000 ล้านบาท และปี 2570 อีกประมาณ 788 ล้านดอลลาร์ หรือประมาณ 26,000 ล้านบาท
ที่ผ่านมา TOP ได้เตรียมแหล่งเงินทุนรองรับไว้แล้ว ทั้งการออกหุ้นกู้ด้อยสิทธิมูลค่าเกือบ 20,000 ล้านบาทในช่วงต้นปี และการนำสินทรัพย์มาสร้างรายได้ หรือ Asset Monetization เมื่อปลายปีก่อน ขณะที่ค่าการกลั่นที่อยู่ในระดับสูงจะช่วยสนับสนุนกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย หรือ EBITDA รวมถึงกระแสเงินสดจากการดำเนินงาน และลดความจำเป็นในการจัดหาเงินกู้เพิ่มเติมในช่วง 2 ปีข้างหน้า
บล.แลนด์ แอนด์ เฮ้าส์ ยังประเมินว่า TOP มีโอกาสกลับมาจ่ายเงินปันผลในระดับสูงอีกครั้งภายใน 2 ปีข้างหน้า หลังภาระลงทุนโครงการ CFP ลดลง ประกอบกับแนวโน้มธุรกิจโรงกลั่นระยะยาวยังเป็นบวก จากกำลังการผลิตโรงกลั่นใหม่ที่เพิ่มขึ้นไม่มากเมื่อเทียบกับในอดีต และปริมาณการขายของ TOP จะเพิ่มขึ้นอย่างมีนัยสำคัญหลังโครงการ CFP เริ่มเดินเครื่องเชิงพาณิชย์
ทั้งนี้ ในอดีต TOP เคยจ่ายเงินปันผลสูงสุดที่ 5.25 บาทต่อหุ้น คิดเป็นอัตราผลตอบแทนจากเงินปันผลประมาณ 8.5% ในปี 2560 ซึ่งเป็นปีที่บริษัทมีกำไรสุทธิประมาณ 25,000 ล้านบาท และมีกำไรต่อหุ้น 12.18 บาท
นอกจากนี้ หุ้น TOP ยังได้รับแรงหนุนจากกระแสเงินลงทุนต่างชาติ โดยมียอดซื้อสุทธิผ่านบัญชี NVDR ประมาณ 3,200 ล้านบาทในช่วง 1 เดือน และซื้อสุทธิสะสมตั้งแต่ต้นปีประมาณ 7,200 ล้านบาท ขณะที่สัดส่วนการถือครองหุ้นของนักลงทุนต่างชาติเพิ่มขึ้นเป็น 15.2% จากระดับ 9.1% ณ สิ้นปีก่อน สะท้อนความสนใจของนักลงทุนต่างชาติที่เพิ่มขึ้นอย่างชัดเจน
ดังนั้น บล.แลนด์ แอนด์ เฮ้าส์ จึงปรับคำแนะนำหุ้น TOP เป็น “ซื้อเก็งกำไร” จากเดิม “ถือ” พร้อมปรับราคาเป้าหมายขึ้นเป็น 66 บาท จากการปรับเพิ่มประมาณการกำไรและเลื่อนปีฐานในการประเมินมูลค่าเป็นปี 2570
แม้ราคาหุ้น TOP จะปรับตัวขึ้นอย่างแข็งแกร่งและตอบรับปัจจัยบวกไปบางส่วนแล้ว แต่ราคาหุ้นยังซื้อขายต่ำกว่ามูลค่าทางบัญชี ขณะที่ค่าการกลั่นยังอยู่ในระดับสูง มีโอกาสกลับมาจ่ายเงินปันผลในระดับสูงภายใน 2 ปี และยังได้รับแรงหนุนจากกระแสเงินลงทุนต่างชาติอย่างต่อเนื่อง