

FORTH วิ่ง 2% โบรกแนะ “ซื้อ” เป้า 21.30 บ. ลุ้นกำไร Q2 โต 142% แตะ 296 ล้านบาท
FORTH บวก 2% โบรกแนะนำ “ซื้อ” ราคาเป้าหมาย 21.30 บาท คาดกำไรปกติไตรมาส 2/69 แตะ 296 ล้านบาท โต 142% รับแรงหนุนงานภาครัฐ-Backlog สูง และธุรกิจ EMS ฟื้นตัว
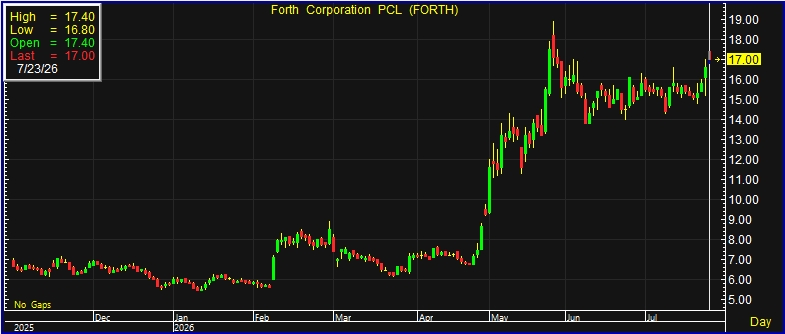
ผู้สื่อข่าวรายงานว่า วันนี้ (23 ก.ค.69) ราคาหุ้น ณ เวลา 10:41 น. บริษัท ฟอร์ท คอร์ปอเรชั่น จำกัด (มหาชน) หรือ FORTH อยู่ที่ระดับ 17.00 บาท บวก 0.40 บาท หรือ 2.41% สูงสุดที่ระดับ 17.40 บาท ต่ำสุดที่ระดับ 16.80 บาท ด้วยมูลค่าการซื้อขาย 233.24 ล้านบาท
บล.หยวนต้า (ประเทศไทย) ระบุในบทวิเคราะห์ประเมิน FORTH ด้วยคำแนะนำ “ซื้อ” ให้ราคาเหมาะสมสิ้นปี 2569 ที่ 21.30 บาทต่อหุ้น โดยมองว่าบริษัทกำลังเข้าสู่รอบการเติบโตใหม่ จากการฟื้นตัวของธุรกิจ Enterprise Solutions ตามการลงทุนภาครัฐ และการกลับมาของธุรกิจรับจ้างผลิตอิเล็กทรอนิกส์ (EMS) หลังผ่านจุดต่ำสุดของวัฏจักรอุตสาหกรรม
ฝ่ายวิจัยระบุว่า ธุรกิจ Enterprise Solutions ของ FORTH มีแนวโน้มเติบโตต่อเนื่อง หลังรายได้เพิ่มจากระดับ 2.2-2.3 พันล้านบาทในช่วงปี 2566-2567 เป็น 4.7 พันล้านบาทในปี 2568 จากการฟื้นตัวของการลงทุนด้าน ICT ของภาครัฐ รวมถึงการรับรู้รายได้จากโครงการเครื่องบินที่เป็นรายการพิเศษ
ณ สิ้นไตรมาส 1/2569 บริษัทมี Backlog อยู่ที่ 4.6 พันล้านบาท สูงกว่าระดับ 2.8-3.0 พันล้านบาทในช่วงสิ้นปี 2567-2568 อย่างมีนัยสำคัญ อีกทั้งคาดว่าจะสามารถลงนามสัญญางานใหม่ได้ราว 5 พันล้านบาทในช่วงครึ่งแรกปี 2569 และมีโอกาสได้รับงานเพิ่มเติมอีก 3-5 พันล้านบาทในครึ่งปีหลัง หากเป็นไปตามคาด จะช่วยสนับสนุนการเติบโตของ Backlog และรายได้ในระยะต่อไป

หยวนต้าคาดว่ารายได้ธุรกิจ Enterprise Solutions จะเพิ่มเป็น 5.1 พันล้านบาทในปี 2569 และ 5.5 พันล้านบาทในปี 2570 โดยยังมีโอกาสสูงกว่าประมาณการ หากบริษัทสามารถรับรู้รายได้โครงการได้เร็วกว่าคาด พร้อมรักษาอัตรากำไรขั้นต้นไว้ที่ระดับ 26-28%
ขณะที่ธุรกิจ EMS ประเมินว่าได้ผ่านจุดต่ำสุดแล้ว หลังได้รับผลกระทบจากการชะลอตัวของอุตสาหกรรม Semiconductor ในช่วงที่ผ่านมา โดยคาดว่ารายได้จะทยอยฟื้นกลับสู่ระดับประมาณ 3 พันล้านบาท จากการฟื้นตัวของวัฏจักรอุตสาหกรรมโลก ประกอบกับผู้ผลิตสินค้า AI เข้ามาใช้กำลังการผลิต ส่งผลให้ผู้รับจ้างผลิตแบบดั้งเดิมมีโอกาสรับงานที่มีความซับซ้อนและมูลค่าเพิ่มสูงขึ้น
นอกจากนี้ หาก FORTH สามารถยกระดับการผลิตไปสู่ผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูง (High Value-Added Products) ได้สำเร็จ จะเป็นปัจจัยบวกต่อทั้งผลประกอบการและมูลค่าหุ้นในระยะยาว
สำหรับผลประกอบการไตรมาส 2/2569 คาดว่าบริษัทจะมีกำไรปกติ 296 ล้านบาท เพิ่มขึ้น 77% จากไตรมาสก่อน และ 142% จากช่วงเดียวกันปีก่อน จากรายได้รวมที่คาดว่าจะอยู่ที่ 3.1 พันล้านบาท เพิ่มขึ้น 23% จากไตรมาสก่อน และ 17% จากปีก่อน ตามการทยอยรับรู้รายได้จาก Backlog ที่อยู่ในระดับสูง ขณะที่อัตรากำไรขั้นต้นคาดว่าจะทรงตัวที่ 26%
หากประมาณการเป็นไปตามคาด กำไรปกติในช่วงครึ่งแรกปี 2569 จะเติบโตถึง 154% เมื่อเทียบกับปีก่อน และแม้ครึ่งหลังปี 2568 จะมีฐานกำไรสูงจากโครงการเครื่องบิน แต่คาดว่าผลประกอบการในช่วงครึ่งหลังปี 2569 จะยังแข็งแกร่งจากการทยอยรับรู้รายได้ในมือจำนวนมาก
ทั้งนี้ คาดว่ากำไรปกติปี 2569 จะอยู่ที่ 949 ล้านบาท เพิ่มขึ้น 15% จากปีก่อน หรือคิดเป็นกำไรต่อหุ้น (EPS) 1.01 บาท โดยประเมินมูลค่าหุ้นด้วย PER ที่ 21 เท่า ได้ราคาเหมาะสมที่ 21.30 บาทต่อหุ้น พร้อมมองว่ากำไรของ FORTH จะยังเติบโตต่อในปี 2570 จากการรับรู้รายได้ของโครงการที่ทยอยเซ็นสัญญาไว้ในปี 2569 สะท้อนการเข้าสู่รอบขาขึ้นของผลประกอบการในระยะยาว