

DELTA ร่วง 5% เซ่นกำไรไตรมาส 2 ต่ำคาด 33% โบรกชี้ผ่านจุดต่ำสุด-ลุ้นครึ่งหลังฟื้น
DELTA ร่วง 5% หลังงบไตรมาส 2/69 มีกำไร 6.08 พันล้านบาท ต่ำกว่าตลาดคาดการณ์ 33% จากปัญหาวัตถุดิบขาดแคลนและสำรองสินค้าคงคลัง ขณะที่ CLSA ชูเป้า 450 บาท ส่วน DBS ให้เป้า 298 บาท
ผู้สื่อข่าวรายงานว่า วันนี้ (27 ก.ค.69) ราคาหุ้น บริษัทเดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA ณ เวลา 10:09 น. อยู่ที่ระดับ 292.00 บาท ลบ 15.00 บาท หรือ 4.89% ราคาสูงสุด 295.00 บาท ราคาต่ำสุด 291.00 บาท ด้วยมูลค่าซื้อขาย 1,885.82 ล้านบาท
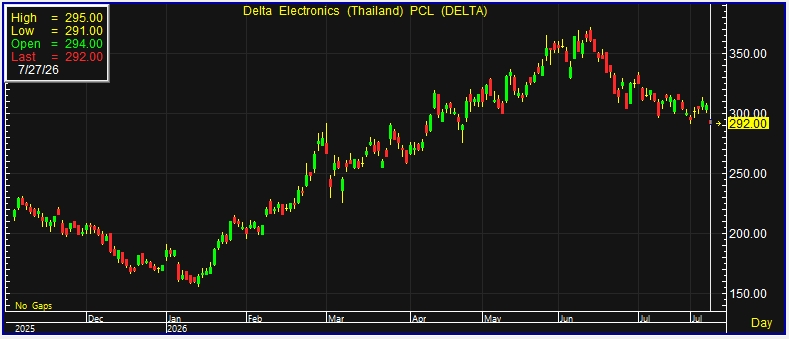
สำหรับแนวโน้มระยะสั้น DELTA ยังคงมีมุมมองเชิงบวก โดยได้รับแรงสนับสนุนจากความต้องการและปริมาณคำสั่งซื้อในกลุ่มผลิตภัณฑ์ AI และศูนย์ข้อมูลที่อยู่ในระดับแข็งแกร่ง แม้บริษัทยังต้องเผชิญกับแรงกดดันด้านเงินเฟ้อ ความไม่แน่นอนทางภูมิรัฐศาสตร์ ต้นทุนการดำเนินงาน และข้อจำกัดด้านห่วงโซ่อุปทาน
ในประเทศไทย รายได้ธุรกิจระบบอัตโนมัติอุตสาหกรรมไตรมาส 2/2569 เพิ่มขึ้น 23% จากไตรมาสก่อน และ 29% จากปีก่อน จากความต้องการในไทยและเวียดนาม โดยเฉพาะภาคการผลิตแผงวงจรพิมพ์ หรือ PCB และการประกอบเซิร์ฟเวอร์ AI
ขณะที่รายได้ธุรกิจโครงสร้างพื้นฐานด้านพลังงานในช่วงครึ่งปีแรกเติบโต 121.7% จากปีก่อน จากการบริหารโครงการที่ดีขึ้นและความต้องการโซลูชันพลังงานครบวงจร ส่วนธุรกิจศูนย์ข้อมูลมีรายได้เพิ่มขึ้น 79% จากไตรมาสก่อน แม้ยังลดลงเล็กน้อยจากปีก่อน เนื่องจากโครงการของลูกค้ารายใหญ่บางส่วนเลื่อนไปยังครึ่งหลังของปี 2569 โดยบริษัทยืนยันว่าปริมาณงานที่รอรับรู้รายได้ยังอยู่ในระดับแข็งแกร่ง
ด้านธุรกิจในอินเดียมีรายได้เพิ่มขึ้น 2.5% จากไตรมาสก่อน และ 5% จากปีก่อน โดยได้รับแรงหนุนจากคำสั่งซื้อในกลุ่มศูนย์ข้อมูล โครงสร้างพื้นฐานพลังงาน ระบบอัตโนมัติอุตสาหกรรม และอินเวอร์เตอร์พลังงานแสงอาทิตย์
ส่วนตลาดออสเตรเลียเติบโตโดดเด่น โดยรายได้รวมเพิ่มขึ้น 144% จากไตรมาสก่อน และ 287% จากปีก่อน ขับเคลื่อนจากธุรกิจไอซีทีและความต้องการระบบระบายความร้อนสำหรับ AI ท่ามกลางการขยายตัวของอุตสาหกรรมศูนย์ข้อมูล ขณะที่ธุรกิจโครงสร้างพื้นฐานด้านพลังงานเพิ่มขึ้น 498% จากไตรมาสก่อน และ 266% จากปีก่อน จากความต้องการระบบไมโครกริดและโครงสร้างพื้นฐานไฟฟ้า
สำหรับตลาดยุโรป ธุรกิจผลิตภัณฑ์สำหรับภาคอุตสาหกรรมและการแพทย์มีรายได้เพิ่มขึ้น 9.7% จากไตรมาสก่อน ขณะที่ธุรกิจยานยนต์อ่อนตัวลงเล็กน้อย แต่ความต้องการระบบจ่ายไฟภายในรถยนต์ไฟฟ้ายังทรงตัว และการพัฒนาผลิตภัณฑ์ใหม่สำหรับผู้ผลิตรถยนต์รายใหญ่ในเยอรมนียังเป็นไปตามแผน
ด้านการผลิต DELTA ระบุว่า มูลค่าการผลิตในประเทศไทยไตรมาส 2/2569 เพิ่มขึ้น 59% จากปีก่อน หลังเร่งเดินเครื่องสายการผลิตอัตโนมัติและปรับปรุงกระบวนการผลิตแบบลีน ซึ่งช่วยเพิ่มกำลังการผลิตและยกระดับประสิทธิภาพการดำเนินงาน
นอกจากนี้ บริษัทได้เปิดศูนย์วิจัยและพัฒนาแห่งใหม่ในเมืองโซสต์ ประเทศเยอรมนี เพื่อพัฒนาระบบจัดการพลังงานขั้นสูงสำหรับศูนย์ข้อมูล AI และระบบประมวลผลสมรรถนะสูง หรือ HPC รวมถึงผลิตภัณฑ์สำหรับยานยนต์ไฟฟ้า ซึ่งจะช่วยเร่งการพัฒนาผลิตภัณฑ์และสนับสนุนการเติบโตในยุโรป ตะวันออกกลาง และแอฟริกาในระยะยาว
ด้านบริษัทหลักทรัพย์ CLSA ระบุว่า ผลประกอบการไตรมาส 2/2569 น่าจะเป็นจุดต่ำสุดของ DELTA หลังอัตรากำไรขั้นต้นได้รับผลกระทบจากปัญหาวัตถุดิบ การตั้งสำรองสินค้าคงคลัง และการเลื่อนส่งมอบสินค้าบางส่วนไปยังไตรมาส 3/2569
CLSA ประเมินว่า ปัญหาห่วงโซ่อุปทานเป็นเพียงปัจจัยชั่วคราว และไม่ได้กระทบแนวโน้มเชิงโครงสร้างของธุรกิจระบบจ่ายไฟสำหรับ AI ระบบระบายความร้อน และเทคโนโลยีส่งไฟฟ้ากระแสตรงแรงดันสูง หรือ HVDC โดยคาดว่าผลประกอบการจะฟื้นตัวอย่างมีนัยสำคัญตั้งแต่ไตรมาส 3/2569
ขณะที่ DBS ระบุว่า กำไรไตรมาส 2/2569 ต่ำกว่าที่ตลาดคาดประมาณ 30% แม้รายได้ทำระดับสูงสุด เนื่องจากอัตรากำไรขั้นต้นลดลงจากปัญหาห่วงโซ่อุปทาน การตั้งสำรองสินค้าคงคลัง และต้นทุนวัตถุดิบที่เพิ่มขึ้น
อย่างไรก็ตาม DBS ยังคงมีมุมมองเชิงบวกต่อแนวโน้มครึ่งหลังของปี 2569 โดยคาดว่ารายได้ อัตรากำไรขั้นต้น และกำไรสุทธิจะฟื้นตัวดีขึ้น แต่ปรับลดประมาณการกำไรลง 3%
สำหรับคำแนะนำการลงทุน CLSA คงคำแนะนำ “OUTPERFORM” ด้วยความเชื่อมั่นสูง ให้ราคาเป้าหมาย 450 บาท ขณะที่ DBS คงคำแนะนำ “ถือ” พร้อมปรับลดราคาเป้าหมายเหลือ 298 บาท