
KCE เด้ง 3% รับโบรกอัพเป้า 60 บาท ชูครึ่งปีหลังแกร่ง-จ่อขึ้นราคา PCB
KCE เด้ง 3.03% แตะ 59.50 บาท มูลค่าซื้อขายกว่า 457 ล้านบาท รับแนวโน้มครึ่งปีหลังแข็งแกร่ง ลุ้นยอดขาย PCB ไตรมาส 3 เพิ่ม 17-19% พร้อมจ่อขึ้นราคาอีก 10% ต้นไตรมาส 4 ด้าน บล.กสิกรไทยแนะ “ซื้อ” อัพเป้า 60 บาท
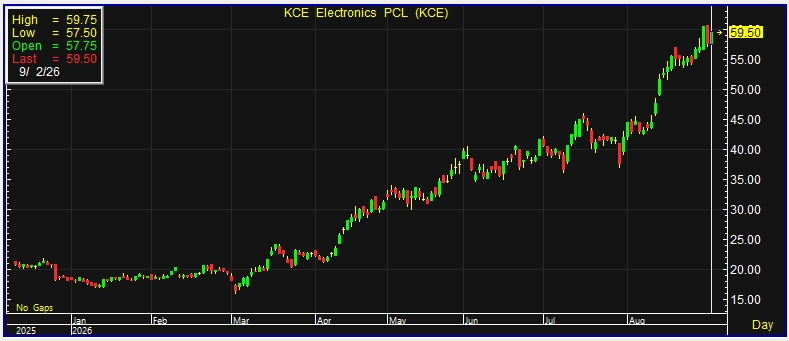
ผู้สื่อข่าวรายงานว่า วันนี้ (2 ก.ย.69) ราคาหุ้น บริษัท เคซีอี อีเลคโทรนิคส์ จำกัด (มหาชน) หรือ KCE ณ เวลา 10:08 น. อยู่ที่ระดับ 59.50 บาท บวก 1.75 บาท หรือ 3.03% ราคาสูงสุด 59.75 บาท ราคาต่ำสุด 57.50 บาท ด้วยมูลค่าซื้อขาย 457.38 ล้านบาท
บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) หรือ KS ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อแนวโน้มผลการดำเนินงานของ KCE ในช่วงครึ่งหลังปี 2569 โดยได้รับแรงสนับสนุนจากปริมาณการขายที่เพิ่มขึ้น การปรับราคาขายเฉลี่ย และสัดส่วนผลิตภัณฑ์ที่ดีขึ้น
ผู้บริหารคาดว่ายอดขายแผงวงจรพิมพ์ (PCB) ในรูปสกุลดอลลาร์สหรัฐช่วงไตรมาส 3 ปี 2569 จะเพิ่มขึ้น 17-19% จากไตรมาสก่อน ขณะที่อัตรากำไรขั้นต้น มีแนวโน้มอยู่ที่ประมาณ 25% พร้อมพิจารณาปรับราคาขายเฉลี่ยเป็นรอบที่ 2 ในช่วงต้นไตรมาส 4 ปี 2569 เพื่อชดเชยต้นทุนวัตถุดิบที่สูงขึ้น
ทั้งนี้ ราคาวัตถุดิบแผ่นลามิเนตหุ้มทองแดง (CCL) ปรับตัวสูงขึ้นต่อเนื่องในปี 2569 โดย Kingboard ปรับราคาหลายครั้งระหว่างเดือนมีนาคม-กรกฎาคม รวมประมาณ 60% ส่วน Panasonic ปรับราคา CCL มาตรฐานสะสมประมาณ 50% ระหว่างเดือนพฤษภาคม-สิงหาคม จากภาวะอุปทานไฟเบอร์กลาสตึงตัวและราคาฟอยล์ทองแดงที่เพิ่มขึ้น
บล.กสิกรไทยมองว่า สถานการณ์ดังกล่าวจะสนับสนุนให้ KCE สามารถปรับราคาขาย PCB เพิ่มขึ้นอีกประมาณ 10% ในช่วงต้นไตรมาส 4 ปี 2569 ขณะที่บริษัทมีแนวโน้มได้รับผลกระทบจากต้นทุน CCL ที่สูงขึ้นน้อยกว่าคู่แข่งซึ่งไม่มีการผลิตแบบครบวงจร
ปัจจัยสำคัญมาจากบริษัท ไทยลามิเนต แมนูแฟคเจอเรอร์ จำกัด (TLM) ซึ่งสามารถรองรับความต้องการลามิเนตของ KCE ได้เกือบทั้งหมด ยกเว้นผลิตภัณฑ์บางส่วนที่เกี่ยวข้องกับ Panasonic ช่วยเพิ่มความมั่นคงด้านอุปทานและลดแรงกดดันจากต้นทุน จึงคาดว่าการปรับราคาขายจะส่งผลบวกสุทธิต่ออัตรากำไรขั้นต้น
สำหรับแนวโน้มปี 2570 ผู้บริหารคาดว่ารายได้จะเติบโตมากกว่า 20% จากปีก่อน จากทั้งปริมาณขายและราคาขายที่เพิ่มขึ้น โดย KCE มีโอกาสขยายส่วนแบ่งตลาดและรับธุรกิจใหม่จากการโยกย้ายคำสั่งซื้อของลูกค้าสหรัฐฯ
นอกจากนี้ บริษัทอยู่ระหว่างพิจารณาลงทุนโครงการโรจนะ เฟส 1 เพื่อเพิ่มกำลังการผลิตอีก 1 ล้านตารางฟุตต่อเดือน หรือประมาณ 30% ของกำลังการผลิตปัจจุบัน โดยมีแผนเริ่มก่อสร้างในช่วงครึ่งแรกปี 2570 และใช้งบลงทุนประมาณ 4,000-6,000 ล้านบาท
บล.กสิกรไทยมองว่า แนวโน้มผลการดำเนินงานที่แข็งแกร่งและโอกาสปรับเพิ่มประมาณการกำไรของตลาดจะเป็นปัจจัยบวกต่อราคาหุ้น KCE จึงคงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมายจาก 45 บาท เป็น 60 บาท เพื่อสะท้อนประมาณการกำไรที่สูงขึ้นและการเพิ่มตัวคูณ PER จาก 33 เท่า เป็น 36 เท่า