
SCGP บวกต่อ 2% รับมาร์จิ้นแกร่ง-ต้นทุนลด โบรกอัพเป้า 40 บาท
SCGP ปรับตัวขึ้นต่อ 2% รับแนวโน้มกำไรครึ่งปีหลังแข็งแกร่ง หลังราคากระดาษบรรจุภัณฑ์เพิ่มขึ้น ขณะที่ต้นทุน RCP ในประเทศลดลง 10% ด้านทิสโก้ปรับเพิ่มประมาณการกำไรปี 69–71 พร้อมคงคำแนะนำ “ซื้อ” เป้า 40 บาท
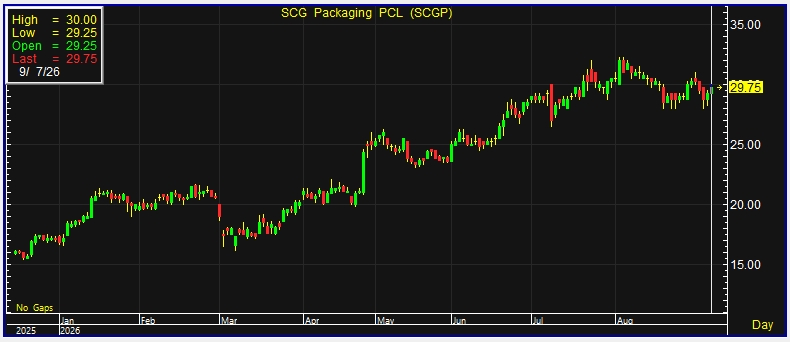
ผู้สื่อข่าวรายงานว่า วันนี้ (7 ก.ย.69) ราคาหุ้น บริษัท เอสซีจี แพคเกจจิ้ง จำกัด (มหาชน) หรือ SCGP ณ เวลา 15:39 น. อยู่ที่ระดับ 29.75 บาท บวก 0.50 บาท หรือ 1.71% ราคาสูงสุด 30.00 บาท ราคาต่ำสุด 29.25 บาท ด้วยมูลค่าซื้อขาย 118.37 ล้านบาท
บริษัทหลักทรัพย์ ทิสโก้ จำกัด ระบุในบทวิเคราะห์ว่า ตลาดยังมีข้อสงสัยเกี่ยวกับความยั่งยืนของผลการดำเนินงานที่แข็งแกร่งของ SCGP ในไตรมาส 2/2569 โดยเฉพาะความกังวลว่าต้นทุนกระดาษรีไซเคิลนำเข้า หรือ RCP ที่เพิ่มขึ้น รวมถึงราคากระดาษเยื่อใยสั้นที่ลดลง อาจกดดันอัตรากำไรตั้งแต่ไตรมาส 3/2569 เป็นต้นไป
อย่างไรก็ตาม ฝ่ายวิจัยมีความมั่นใจมากขึ้นว่า กำไรของ SCGP จะยังคงแข็งแกร่งและอาจสร้างเซอร์ไพรส์เชิงบวกในช่วงครึ่งหลังปี 2569 หลังปรับเพิ่มสมมติฐานราคากระดาษบรรจุภัณฑ์และอัตรากำไรเล็กน้อย ส่งผลให้ปรับเพิ่มประมาณการกำไรปี 2569–2571 ขึ้น 9.3%, 9.1% และ 9.6% ตามลำดับ
สำหรับต้นทุน RCP นำเข้าที่เพิ่มขึ้น ฝ่ายวิจัยประเมินว่า SCGP ยังสามารถบริหารจัดการผลกระทบได้ เนื่องจากราคากระดาษบรรจุภัณฑ์ปรับตัวสูงขึ้นอย่างต่อเนื่อง ช่วยชดเชยต้นทุนที่เพิ่มขึ้นได้เป็นส่วนใหญ่ โดยราคามาตรฐานอ้างอิงในภูมิภาคช่วงไตรมาส 3/2569 นับตั้งแต่ต้นไตรมาสถึงปัจจุบัน เพิ่มขึ้นอีก 1.2% เมื่อเทียบกับไตรมาสก่อน หลังจากเพิ่มขึ้น 5% ในไตรมาส 2/2569 ทำให้อัตรากำไรลดลงอย่างจำกัดเพียง 1.7% จากไตรมาสก่อน

ขณะที่สถานการณ์ของ Fajar ในประเทศอินโดนีเซียมีแนวโน้มเป็นบวกมากขึ้น โดยราคาขายในประเทศคาดว่าจะเพิ่มขึ้นในระดับกลางของเลขหลักเดียวเมื่อเทียบกับไตรมาสก่อน และกลับมาอยู่สูงกว่าราคามาตรฐานอ้างอิงในภูมิภาค
นอกจากนี้ ราคากระดาษรีไซเคิลภายในประเทศช่วงไตรมาส 3/2569 นับตั้งแต่ต้นไตรมาสถึงปัจจุบัน ซึ่งคิดเป็นสัดส่วนประมาณ 60–65% ของต้นทุนวัตถุดิบของ SCGP ปรับตัวลดลง 10% จากไตรมาสก่อนในประเทศไทย จึงช่วยชดเชยแรงกดดันด้านต้นทุนได้อย่างมีนัยสำคัญ ขณะเดียวกัน ปริมาณการขายที่ปรับตัวดีขึ้นมีแนวโน้มเป็นอีกปัจจัยสนับสนุน จากความต้องการตามฤดูกาลที่เพิ่มขึ้นในช่วงปลายไตรมาส ก่อนเข้าสู่เทศกาลในไตรมาส 4/2569
ส่วนแรงกดดันจากธุรกิจเยื่อกระดาษ ฝ่ายวิจัยมองว่าน่ากังวลน้อยกว่าที่ประเมินไว้ โดยการลดลงของราคากระดาษเยื่อใยสั้น 4.8% จากไตรมาสก่อนในช่วงไตรมาส 3/2569 นับตั้งแต่ต้นไตรมาสถึงปัจจุบัน ไม่น่าจะส่งผลกระทบอย่างมีนัยสำคัญต่อกำไร เนื่องจาก SCGP สามารถปรับสัดส่วนผลิตภัณฑ์ให้เหมาะสม ด้วยการเพิ่มการผลิตเยื่อกระดาษละลาย หรือ Dissolving Pulp ซึ่งราคายังคงปรับตัวแข็งแกร่ง
ฝ่ายวิจัยยังลดความกังวลต่อการเพิ่มกำลังการผลิตเยื่อกระดาษของจีนจำนวน 2.2 ล้านตันต่อปีในปี 2569 ซึ่งส่วนใหญ่คาดว่าจะเกิดขึ้นในไตรมาส 4/2569 เนื่องจากกำลังการผลิตใหม่จำนวนมากเป็นการผลิตแบบครบวงจรที่เชื่อมโยงกับธุรกิจแปรรูปปลายน้ำ จึงไม่น่าจะเข้าสู่ตลาดซื้อขายเยื่อกระดาษโดยตรงทั้งหมด ประกอบกับราคาชิปไม้ที่เพิ่มขึ้น ท่ามกลางอุปทานไม้จากป่าในจีนที่ตึงตัว น่าจะช่วยพยุงราคากระดาษเยื่อในภูมิภาคต่อไป
แม้ราคาหุ้น SCGP จะให้ผลตอบแทนดีกว่าตลาดในช่วง 3 เดือนที่ผ่านมา โดยปรับตัวขึ้น 15% เทียบกับดัชนี SET ที่ลดลง 0.7% แต่ฝ่ายวิจัยยังมองว่ามูลค่าหุ้นไม่แพงและมีโอกาสได้รับการปรับเพิ่มระดับการประเมินมูลค่า หรือ Re-rating เนื่องจากปัจจุบันซื้อขายที่อัตราส่วน EV/EBITDA ปี 2570 ราว 7.7 เท่า ซึ่งต่ำกว่าค่าเฉลี่ยในอดีตอย่างมาก
นอกจากนี้ ยังมีโอกาสที่นักวิเคราะห์ในตลาดจะปรับเพิ่มประมาณการกำไรของ SCGP เนื่องจากประมาณการกำไรปี 2569 ของฝ่ายวิจัยสูงกว่าค่าเฉลี่ยของตลาดประมาณ 8% อย่างไรก็ตาม ความเสี่ยงสำคัญ ได้แก่ ภาวะเศรษฐกิจที่อ่อนแอกว่าคาด รวมถึงความผันผวนของราคาผลิตภัณฑ์และวัตถุดิบ
ทั้งนี้ บล.ทิสโก้คงคำแนะนำ “ซื้อ” SCGP พร้อมปรับเพิ่มมูลค่าที่เหมาะสมเป็น 40 บาทต่อหุ้น จากเดิม 36 บาท โดยอ้างอิงอัตราส่วน EV/EBITDA ปี 2570 ที่ 10.8 เท่า สอดคล้องกับค่าเฉลี่ยในอดีตของบริษัท