

TU เด้ง 6% โบรกอัปเกรด “ซื้อ” เป้า 16 บ. มองธุรกิจหลักฟื้น คาด EPS โตเฉลี่ย 18% ต่อปี
TU พุ่งกว่า 6% รับแรงหนุน KKPS อัปเกรดคำแนะนำเป็น “ซื้อ” พร้อมเพิ่มราคาเป้าหมาย 16 บาท มองธุรกิจหลักมีโอกาสฟื้นตัวและเพิ่มประสิทธิภาพ หนุน EPS โตเฉลี่ย 18% ต่อปีในช่วง 3 ปีข้างหน้า
ผู้สื่อข่าวรายงานว่า วันนี้ (17 ก.ย.69) ณ เวลา 10:14 น. ราคาหุ้น บริษัท ไทยยูเนี่ยน กรุ๊ป จำกัด (มหาชน) หรือ TU อยู่ที่ระดับ 13.10 บาท บวก 0.70 บาท หรือ 5.65% ราคาสูงสุด 13.30 บาท ราคาต่ำสุด 12.90 บาท ด้วยมูลค่าซื้อขาย 214.97 ล้านบาท
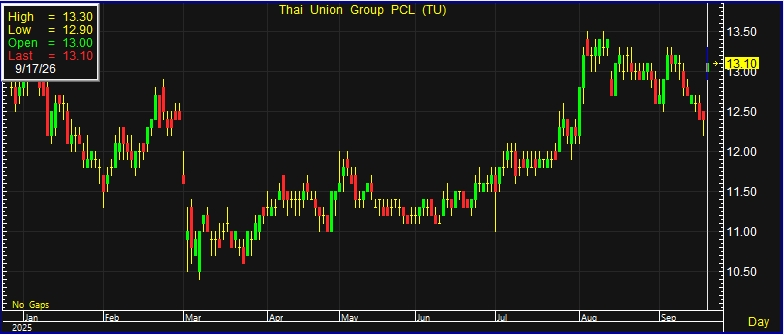
บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKPS ปรับเพิ่มคำแนะนำหุ้น TU จาก “ถือ” เป็น “ซื้อ” พร้อมปรับเพิ่มราคาเป้าหมายจากเดิม 13.30 บาท เป็น 16.00 บาท โดยมองว่าราคาหุ้นปัจจุบันที่ 12.40 บาท ยังมี upside ที่น่าสนใจ
โดยทางฝ่ายวิจัยประเมินแนวคิดการลงทุนใน TU มี 2 ประเด็นสำคัญ ได้แก่ ธุรกิจหลัก (ex-ITC) ถูกประเมินมูลค่าต่ำเกินไปเมื่อเทียบกับมูลค่าการถือหุ้นในบริษัท ไอ-เทล คอร์ปอเรชั่น จำกัด (มหาชน) หรือ ITC และธุรกิจหลักมีแนวโน้มเปลี่ยนจากปัจจัยฉุดผลประกอบการมาเป็นแรงขับเคลื่อนการเติบโตในระยะต่อไป
ทั้งนี้ TU ถือหุ้น 79.3% ใน ITC โดยเมื่อหักมูลค่าหุ้น ITC ที่ TU ถืออยู่จากมูลค่าตลาดรวมของ TU แล้ว จะเหลือมูลค่าธุรกิจหลัก (ex-ITC) ราว 7.0 พันล้านบาท หรือคิดเป็น P/E เพียง 3.5 เท่า สำหรับปี 2569 แม้ว่าธุรกิจดังกล่าวจะสร้างกำไรคิดเป็น 42% ของกำไรรวมในปี 2568 และคาดว่าจะเพิ่มเป็น 47% ในปี 2571

ทางฝ่ายวิจัยมองว่า ตลาดยังให้มูลค่าธุรกิจหลักของ TU ในระดับต่ำ ขณะที่มูลค่าหุ้น ITC ที่ TU ถืออยู่ได้รับการสะท้อนในราคาหุ้นอย่างเต็มที่ ส่งผลให้ธุรกิจหลักมีโอกาสได้รับการประเมินมูลค่าใหม่ หากสามารถแสดงให้เห็นถึงการเติบโตและการเพิ่มประสิทธิภาพได้อย่างต่อเนื่อง
สำหรับแนวโน้มธุรกิจหลัก แม้ธุรกิจอาหารทะเลแช่แข็งและอาหารทะเลบรรจุกระป๋อง (Ambient) จะเข้าสู่ช่วงอิ่มตัว แต่ TU ยังมีโอกาสเติบโตจากการทำ Cross-selling ระหว่างแบรนด์ รวมถึงการบริหารต้นทุนและเพิ่มประสิทธิภาพการดำเนินงานภายใต้ CFO คนใหม่ ทั้งการเพิ่มประสิทธิภาพการใช้โรงงาน การปรับ Product mix และการลดค่าใช้จ่าย SG&A
จากปัจจัยดังกล่าว คาดว่าอัตรากำไรสุทธิของธุรกิจ ex-ITC จะเพิ่มขึ้นจาก 1.7% ในปี 2569 เป็น 2.3% ในปี 2571 และสนับสนุนให้กำไรต่อหุ้น (EPS) เติบโตในอัตราเฉลี่ย 18% ต่อปีในช่วง 3 ปีข้างหน้า
นอกจากนี้ KKPS คาดว่า ROA ของ TU จะเพิ่มขึ้นจาก 2.6% ในปี 2568 เป็น 3.7% ในปี 2571 ซึ่งอาจสนับสนุนการปรับเพิ่มระดับมูลค่าหุ้น (re-rating) ขณะที่ได้ปรับเพิ่มประมาณการกำไรสุทธิปรับปรุง (normalized earnings) ในปี 2569-2571 ขึ้นเฉลี่ย 16%
ด้านผลตอบแทนจากเงินปันผล ประเมินว่า TU จะมี Dividend yield อยู่ที่ 5.9% ในปี 2569 และ 6.7% ในปี 2570 ขณะที่ประมาณการ P/E ลดลงจาก 10.02 เท่าในปี 2569 เหลือ 7.73 เท่าในปี 2571 ตามแนวโน้มการเติบโตของกำไร
ทั้งนี้ ได้ออกรายงานวิเคราะห์ ITC ควบคู่กันและปรับเพิ่มคำแนะนำเป็น “ซื้อ” เช่นเดียวกับ TU เนื่องจากทั้งสองบริษัทมีความเชื่อมโยงกันในเชิงโครงสร้างการถือหุ้นและผลประกอบการ
อย่างไรก็ตาม รายงานดังกล่าวมีการเปิดเผยข้อมูลเกี่ยวกับความขัดแย้งทางผลประโยชน์ตามข้อกำหนดของบริษัทหลักทรัพย์ เนื่องจาก ทางฝ่ายวิจัยมีความสัมพันธ์ทางธุรกิจกับบริษัทที่อยู่ภายใต้การวิเคราะห์ นักลงทุนจึงควรพิจารณาข้อมูลและสมมติฐานที่ใช้ประกอบการประเมินมูลค่าหุ้นเพิ่มเติม
นอกจากนี้ ประมาณการ Free Cash Flow ต่อหุ้นของ TU ในปี 2569 อยู่ที่ติดลบ 0.212 บาทต่อหุ้น ซึ่งเป็นประเด็นที่ควรติดตาม โดยอาจเกี่ยวข้องกับการเปลี่ยนแปลงของเงินทุนหมุนเวียนหรือการลงทุนในช่วงดังกล่าว ขณะที่การประเมินมูลค่าธุรกิจ ex-ITC ที่ระดับ P/E 3.5 เท่า มีความอ่อนไหวต่อมูลค่าของ ITC ที่ใช้เป็นสมมติฐานในการคำนวณ