
EGCO บวกต่อ 2% รับดีลโรงไฟฟ้าก๊าซสหรัฐ โบรกชี้เพิ่มกำไรปีละ 400 ล้านบาท
EGCO บวก 2% หลัง บล.กรุงศรีมองบวกดีลซื้อ 45% โรงไฟฟ้าก๊าซ AE II ในนิวยอร์ก คาดเพิ่มกำไรราว 400 ล้านบาทต่อปี และหนุนมูลค่าหุ้นอีก 8 บาท พร้อมลุ้น Q3/69 ฟื้นตัวทั้ง YoY-QoQ
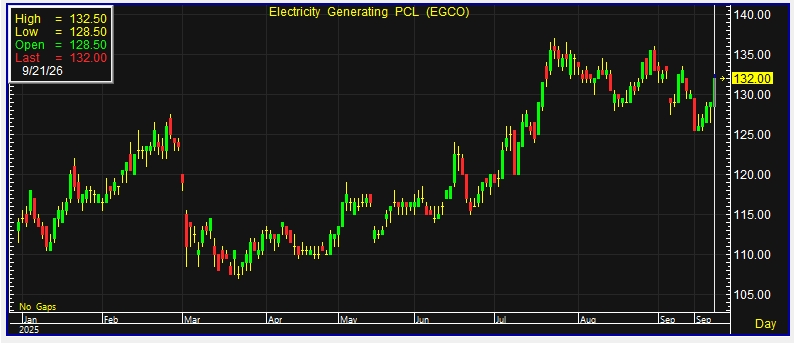
ผู้สื่อข่าวรายงานว่า วันนี้ (21 ก.ย.69) ราคาหุ้น บริษัท ผลิตไฟฟ้า จำกัด (มหาชน) หรือ EGCO ณ เวลา 10:56 น. อยู่ที่ระดับ 132.00 บาท บวก 3.00 บาท หรือ 2.33% ราคาสูงสุด 132.50 บาท ราคาต่ำสุด 128.50 บาท ด้วยมูลค่าซื้อขาย 131.42 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์ถึง EGCO หลังบริษัทประกาศเข้าซื้อหุ้นสัดส่วน 45% ในโครงการโรงไฟฟ้าก๊าซ Astoria Energy II หรือ AE II ขนาดกำลังการผลิตรวม 615 เมกะวัตต์ หรือคิดตามสัดส่วนการถือหุ้นประมาณ 277 MWe ตั้งอยู่ในรัฐนิวยอร์ก ประเทศสหรัฐอเมริกา
โครงการดังกล่าวเริ่มเดินเครื่องเชิงพาณิชย์ หรือ COD ตั้งแต่ปี 2554 และมีสัญญาขายไฟฟ้าระยะยาวกับ New York Power Authority หรือ NYPA ถึงปี 2574 ขณะที่ในระยะถัดไป EGCO คาดว่าจะสามารถต่ออายุสัญญา หรือปรับรูปแบบไปขายไฟฟ้าในตลาด NYISO ได้
ทั้งนี้ ฝ่ายวิจัยมองว่าโครงการ AE II มีโอกาสสร้างผลตอบแทนที่ดีในระยะยาว จากความต้องการรักษาความมั่นคงของระบบไฟฟ้าในพื้นที่ ประกอบกับข้อจำกัดในการเพิ่มกำลังผลิตใหม่จากภาวะขาดแคลนกังหันก๊าซ ส่งผลให้บริษัทประเมินอัตราผลตอบแทนจากการลงทุน หรือ IRR อยู่ในระดับ 10-12% และคาดว่าธุรกรรมจะแล้วเสร็จภายในไตรมาส 1/2570
บล.กรุงศรีมีมุมมอง Positive ต่อโครงการดังกล่าว โดยระบุว่า AE II ยังไม่ได้ถูกรวมไว้ในประมาณการปัจจุบัน เบื้องต้นคาดว่าจะสร้าง กำไรส่วนเพิ่มราว 400 ล้านบาทต่อปี และคิดเป็นมูลค่าเพิ่มต่อราคาเป้าหมายประมาณ 8 บาทต่อหุ้น
สำหรับสมมติฐานในการประเมินมูลค่า ฝ่ายวิจัยอิงเงินลงทุนต่อกำลังการผลิต หรือ CAPEX/MW ราว 60 ล้านบาท ซึ่งเป็นระดับราคาที่ใกล้เคียงกับต้นทุนก่อสร้างโรงไฟฟ้าใหม่ภายใต้ภาวะต้นทุนกังหันก๊าซในปัจจุบัน พร้อมประเมินรายได้จากค่าไฟทั้งส่วน Capacity Payment หรือ CP และ Energy Payment หรือ EP รวมราว 4 พันล้านบาทต่อปี และใช้อัตราดอกเบี้ย 5%
นอกจากนี้ ยังสมมติให้โครงการสามารถต่ออายุ หรือปรับไปขายไฟฟ้าในตลาด NYISO ต่อได้อีกราว 20 ปีจากปัจจุบัน โดยเปรียบเทียบกับโรงไฟฟ้าในกลุ่ม Compass ซึ่งเริ่มเดินเครื่องมาตั้งแต่ช่วงปี 2000 และยังคงสามารถขายไฟฟ้าในตลาด NYISO ได้ในปัจจุบัน
สำหรับแนวโน้มผลประกอบการไตรมาส 3/2569 บล.กรุงศรีคาดว่า กำไรปกติของ EGCO จะเพิ่มขึ้นทั้งจากช่วงเดียวกันของปีก่อน และจากไตรมาสก่อน จากฐานที่อยู่ในระดับต่ำ โดยมีปัจจัยหนุนหลักจากโรงไฟฟ้า QPL ที่คาดว่าจะพลิกจากขาดทุนในไตรมาส 3/2568 กลับมาเป็นกำไร หลังกลับมาเดินเครื่องตามปกติได้เต็มไตรมาส
ขณะเดียวกัน ส่วนแบ่งกำไรจากโครงการ Compass และ Linden มีแนวโน้มเพิ่มขึ้น จากอัตราค่าไฟ CP ที่ปรับตัวสูงขึ้น ประกอบกับปัจจัยฤดูกาลซึ่งเป็นช่วงที่ผลการดำเนินงานมีแนวโน้มทำจุดสูงสุดของปี
นอกจากนี้ ยังมีโอกาสรับรู้ กำไรพิเศษประมาณ 1 พันล้านบาท จากการขายสัดส่วนการถือหุ้น 49% ในโครงการ KLU และ BLU ซึ่งจะเป็นอีกแรงหนุนต่อผลประกอบการในช่วงไตรมาสดังกล่าว
สำหรับภาพระยะยาว บล.กรุงศรีมองว่า EGCO ยังมีฐานะการเงินแข็งแกร่ง โดยมีเงินสดคงเหลือประมาณ 3.2 หมื่นล้านบาท ทำให้บริษัทมีความพร้อมสำหรับการลงทุนเพิ่มเติม และยังถือเป็นหนึ่งในตัวเลือกหุ้น Dividend Play ที่น่าสนใจในกลุ่มโรงไฟฟ้า
ฝ่ายวิจัยประเมินว่า EGCO มีศักยภาพจ่ายเงินปันผล หรือ DPS ได้อย่างสม่ำเสมอที่ประมาณ 6.50 บาทต่อหุ้นต่อปี คิดเป็นอัตราผลตอบแทนจากเงินปันผลประมาณ 5% ต่อปี ซึ่งอยู่ในระดับสูงสุดของกลุ่มโรงไฟฟ้าตามประมาณการของฝ่ายวิจัย
อย่างไรก็ตาม บล.กรุงศรียังคงคำแนะนำ “Neutral” สำหรับ EGCO พร้อมราคาเป้าหมายปี 2570 เดิมที่ 124 บาทต่อหุ้น อิงวิธี Sum-of-the-Parts หรือ SOTP ภายใต้สมมติฐาน WACC 6% และ Terminal Growth 0%
ทั้งนี้ ราคาเป้าหมายดังกล่าว ยังไม่รวม Upside จากโครงการใหม่ ทั้งการลงทุนโรงไฟฟ้าก๊าซขนาด 277 MWe ในสหรัฐอเมริกา และโอกาสได้รับกำลังการผลิตไฟฟ้าเพิ่มเติมภายใต้แผน PDP 2026