
BGRIM บวกต่อ 2% ลุ้นกำไร Q3 โต 18% แตะ 795 ล้าน โบรกชูเป้า 22 บาท
BGRIM บวกต่อ 2% รับมุมมอง บล.เอเซีย พลัส คาดกำไรไตรมาส 3/69 แตะ 795 ล้านบาท โต 17.9% จากไตรมาสก่อน หนุนโดยส่วนแบ่งกำไรบริษัทร่วมและรายได้ค่าบริการเพิ่มขึ้น พร้อมมองกำไรปี 70 ฟื้นตัว ชูราคาเป้าหมาย 22 บาท แนะทยอยสะสมระยะยาว
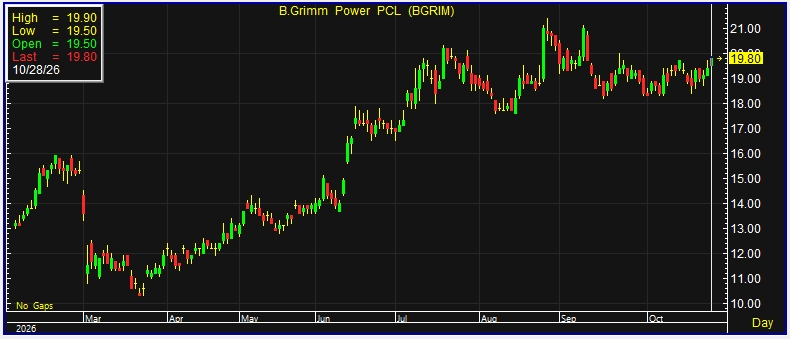
ผู้สื่อข่าวรายงานว่า วันนี้ (28 ต.ค.69) ราคาหุ้น บริษัท บี.กริม เพาเวอร์ จำกัด (มหาชน) หรือ BGRIM ณ เวลา 10:20 น. อยู่ที่ระดับ 19.80 บาท บวก 0.40 บาท หรือ 2.06% ราคาสูงสุด 19.90 บาท ราคาต่ำสุด 19.50 บาท ด้วยมูลค่าซื้อขาย 312.96 ล้านบาท
ทั้งนี้ การปรับตัวเพิ่มขึ้นของราคาหุ้นสอดคล้องกับแนวโน้มผลประกอบการไตรมาส 3/2569 ที่คาดว่าจะฟื้นตัวดีกว่าประมาณการเดิม โดย บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์ลงวันที่ 27 ตุลาคม 2569 ว่า คาด BGRIM จะมีกำไรสุทธิ 795.2 ล้านบาท เพิ่มขึ้น 17.9% จากไตรมาสก่อนหน้า ขณะที่กำไรปกติคาดอยู่ที่ 651.6 ล้านบาท เพิ่มขึ้น 36.4% โดยมีปัจจัยสนับสนุนหลักจากส่วนแบ่งกำไรบริษัทร่วมและรายได้ค่าบริการที่เพิ่มขึ้น
ปัจจัยสนับสนุนหลักมาจากส่วนแบ่งกำไรจากบริษัทร่วมที่คาดเพิ่มขึ้นเป็น 450 ล้านบาท จาก 98 ล้านบาทในไตรมาส 2/2569 ตามการรับรู้ผลประกอบการของโรงไฟฟ้า Nakwol รวมถึงกำไรจากอัตราแลกเปลี่ยนของโครงการในต่างประเทศ ขณะเดียวกัน รายได้ค่าไฟฟ้าขั้นต้นคาดเพิ่มขึ้น 3.2% จากไตรมาสก่อนหน้า มาอยู่ที่ประมาณ 2,500 ล้านบาท โดยได้รับแรงหนุนจากรายได้ค่าบริการที่เพิ่มขึ้นเป็นประมาณ 500 ล้านบาท จาก 64 ล้านบาทในไตรมาสก่อนหน้า
อย่างไรก็ตาม ปริมาณจำหน่ายไฟฟ้าโดยรวมคาดปรับตัวลดลงจากไตรมาสก่อนหน้า โดยเฉพาะยอดขายไฟฟ้าให้แก่ลูกค้าภาคอุตสาหกรรม หลังผ่านพ้นช่วงฤดูกาลที่มีความต้องการใช้ไฟฟ้าสูงในไตรมาส 2 ประกอบกับต้นทุนก๊าซธรรมชาติคาดเพิ่มขึ้น 10.3% มาอยู่ที่ประมาณ 400 บาทต่อล้านบีทียู ขณะที่ค่าไฟฟ้าผันแปรอัตโนมัติ (Ft) เฉลี่ยปรับเพิ่มขึ้น 15.4% มาอยู่ที่ 16.2 สตางค์ต่อหน่วย
สำหรับรายการพิเศษ คาดว่าบริษัทจะบันทึกกำไรสุทธิจากรายการพิเศษประมาณ 143.6 ล้านบาท ลดลง 27.6% จากไตรมาสก่อนหน้า เนื่องจากคาดว่าจะรับรู้ผลขาดทุนจากอัตราแลกเปลี่ยนที่ยังไม่เกิดขึ้นจริง (Unrealized FX) ในส่วนของบริษัทใหญ่ 56.4 ล้านบาท เทียบกับไตรมาสก่อนหน้าที่มีกำไร 177.2 ล้านบาท แม้จะคาดว่ามีกำไรจากการวัดมูลค่ายุติธรรมของสินทรัพย์ทางการเงินเพิ่มขึ้นเป็นประมาณ 200 ล้านบาท จากเดิม 21 ล้านบาทก็ตาม
ด้านแนวโน้มผลประกอบการงวด 9 เดือนแรกของปี 2569 ฝ่ายวิจัยคาดกำไรปกติอยู่ที่ประมาณ 1,600 ล้านบาท ลดลงเล็กน้อย 0.1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน คิดเป็น 85.9% ของประมาณการกำไรปกติทั้งปี 2569 โดยยังคงประมาณการกำไรปกติทั้งปีไว้ที่ 1,900 ล้านบาท ลดลง 11.1% จากปีก่อนหน้า เนื่องจากอัตราค่าไฟฟ้าปรับลดลง ขณะที่ต้นทุนก๊าซธรรมชาติเฉลี่ยทั้งปีมีแนวโน้มเพิ่มขึ้นจากผลกระทบของสถานการณ์สงครามที่ยังยืดเยื้อ
ขณะที่แนวโน้มไตรมาส 4/2569 คาดว่ากำไรปกติจะอ่อนตัวลงจากไตรมาสก่อนหน้า เนื่องจากต้นทุนก๊าซธรรมชาติมีแนวโน้มปรับเพิ่มขึ้นต่อเนื่อง ประกอบกับปริมาณจำหน่ายไฟฟ้าที่คาดลดลงตามปัจจัยฤดูกาล รวมถึงไม่มีการรับรู้รายได้ค่าบริการในระดับสูงเช่นเดียวกับไตรมาส 3
ทั้งนี้ ฝ่ายวิจัยประเมินว่าราคาหุ้น BGRIM ในช่วงที่ผ่านมาได้สะท้อนปัจจัยลบจากต้นทุนพลังงานที่อยู่ในระดับสูงไปแล้วบางส่วน ส่งผลให้ส่วนต่างระหว่างราคาตลาดกับมูลค่าพื้นฐาน (Upside) เริ่มเปิดกว้างมากขึ้น ประกอบกับแนวโน้มกำไรไตรมาส 3/2569 ที่ฟื้นตัวดีกว่าคาด อาจเป็นปัจจัยสนับสนุนการซื้อขายเก็งกำไรระยะสั้น ขณะที่ปี 2570 คาดว่ากำไรจะกลับมาฟื้นตัวเมื่อเทียบกับปีก่อนหน้า
บล.เอเซีย พลัส จึงแนะนำให้นักลงทุนพิจารณาจังหวะเข้าซื้อเพื่อเก็งกำไรระยะสั้นตามการฟื้นตัวของผลประกอบการไตรมาส 3/2569 พร้อมแนะนำทยอยสะสมสำหรับการลงทุนระยะยาว โดยประเมินมูลค่าเหมาะสมปี 2570 ที่ 22.00 บาทต่อหุ้น