
CPAXT เด้ง 4% โบรกชี้งบ Q3 ผ่านจุดต่ำสุด ลุ้นกำไรฟื้นไตรมาส 4 เคาะเป้า 15.70 บาท
CPAXT เด้ง 4% รับแรงเก็งกำไร หลัง KKPS มองงบไตรมาส 3/69 ผ่านจุดต่ำสุด พร้อมคาดกำไรฟื้นไตรมาส 4 รับลดต้นทุน-ฐานต่ำปีก่อน ให้เป้า 15.70 บาท
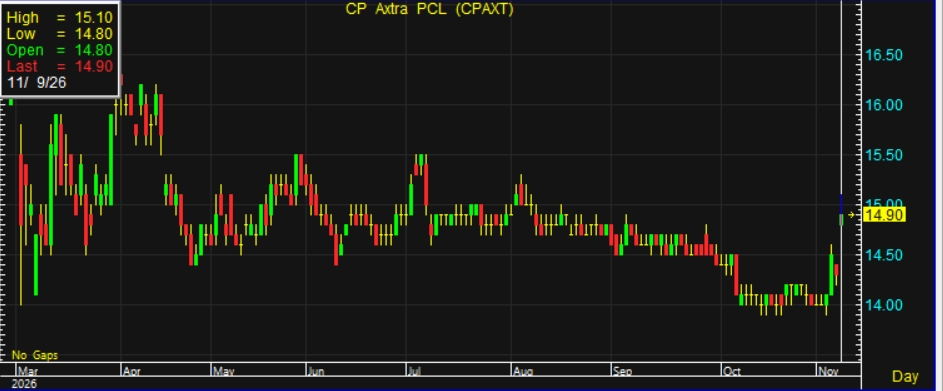
ผู้สื่อข่าวรายงานว่า วันนี้ (9 พ.ย.69) ราคาหุ้น บริษัท ซีพี แอ็กซ์ตร้า จำกัด (มหาชน) หรือ CPAXT ณ เวลา 10:16 น. อยู่ที่ระดับ 14.90 บาท บวก 0.60 บาท หรือ 4.20% สูงสุดที่ระดับ 15.10 บาท ต่ำสุดที่ระดับ 14.80 บาท ด้วยมูลค่าการซื้อขาย 317.60 ล้านบาท
บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKPS ระบุในบทวิเคราะห์วันที่ 9 พฤศจิกายน 2569 ว่า CPAXT รายงานผลการดำเนินงานไตรมาส 3/2569 มีผลขาดทุนสุทธิ 563 ล้านบาท โดยมีสาเหตุหลักจากการบันทึกค่าใช้จ่ายพิเศษครั้งเดียวในการปรับโครงสร้างธุรกิจจำนวน 2,300 ล้านบาท ซึ่งส่วนใหญ่เกี่ยวข้องกับการปิดสาขา Go Fresh ของโลตัสจำนวน 673 แห่ง
อย่างไรก็ตาม หากไม่รวมรายการพิเศษดังกล่าว บริษัทจะมีกำไรจากการดำเนินงานปกติประมาณ 1,700 ล้านบาท ลดลง 8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยผลประกอบการอยู่ในระดับใกล้เคียงกับประมาณการของตลาด และสูงกว่าที่ฝ่ายวิจัยคาดการณ์ไว้เล็กน้อยที่ 1,600 ล้านบาท เนื่องจากรายได้อื่นสูงกว่าที่ประเมินไว้
ทั้งนี้ กำไรปกติในงวด 9 เดือนแรกของปี 2569 อยู่ที่ 6,300 ล้านบาท ลดลง 8% จากช่วงเดียวกันของปีก่อน คิดเป็นสัดส่วน 67% ของประมาณการทั้งปีของฝ่ายวิจัย โดย KKPS ประเมินว่าไตรมาส 3/2569 อาจเป็นจุดต่ำสุดของผลประกอบการ และคาดว่าจะเริ่มฟื้นตัวในไตรมาส 4/2569 จากฐานกำไรที่อยู่ในระดับต่ำในช่วงเดียวกันของปีก่อน รวมถึงการประหยัดต้นทุนจากการปรับโครงสร้างธุรกิจ ซึ่งอาจเป็นปัจจัยสนับสนุนราคาหุ้นในระยะสั้น
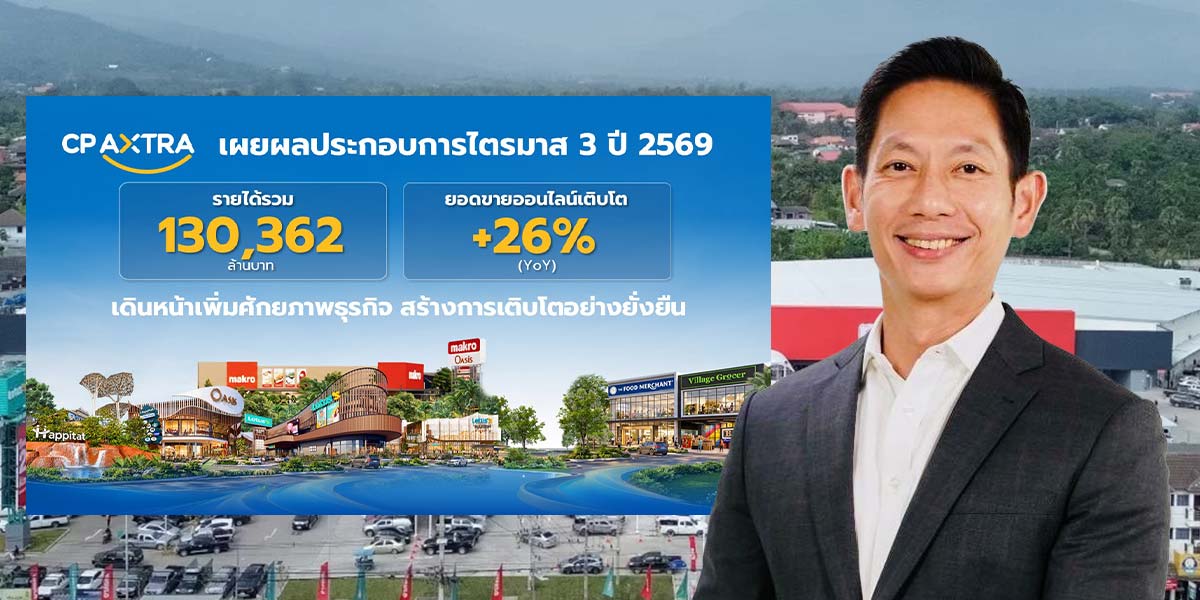
สำหรับผลการดำเนินงานด้านรายได้ CPAXT มีรายได้จากการขายรวม 125,000 ล้านบาท เพิ่มขึ้น 2% จากช่วงเดียวกันของปีก่อน โดยได้รับแรงสนับสนุนจากธุรกิจค้าส่งแม็คโคร (Makro) หรือกลุ่ม Business-to-Business (B2B) ซึ่งมียอดขายเติบโต 5% ขณะที่ธุรกิจค้าปลีกโลตัส (Lotus’s) มียอดขายลดลง 1% จากช่วงเดียวกันของปีก่อน
ด้านยอดขายสาขาเดิม (Same-Store Sales: SSS) ของธุรกิจค้าส่ง B2B เพิ่มขึ้น 1.4% ขณะที่ธุรกิจค้าปลีก Business-to-Consumer (B2C) ลดลง 5.6% โดยความแตกต่างดังกล่าวมีสาเหตุหลักจากโครงการคนละครึ่งของภาครัฐ ซึ่งช่วยสนับสนุนกำลังซื้อในร้านค้าปลีกแบบดั้งเดิม ส่งผลดีต่อความต้องการสินค้าจากธุรกิจค้าส่ง B2B ขณะเดียวกันส่งผลให้การใช้จ่ายของผู้บริโภคบางส่วนเปลี่ยนออกจากช่องทางค้าปลีกสมัยใหม่ในกลุ่ม B2C
ส่วนอัตรากำไรขั้นต้นรวมของบริษัทปรับตัวเพิ่มขึ้น 0.10 จุดเปอร์เซ็นต์ หรือ 10 Basis Points เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยมีแรงสนับสนุนหลักจากธุรกิจ B2C ซึ่งมีอัตรากำไรขั้นต้นเพิ่มขึ้น 0.80 จุดเปอร์เซ็นต์ จากการปรับสัดส่วนผลิตภัณฑ์ โดยลดสัดส่วนสินค้าประเภทอาหารแห้ง และการรวมผลประกอบการของ The Food Purveyor (TFP) ที่บริษัทเข้าซื้อกิจการก่อนหน้านี้
ปัจจัยดังกล่าวช่วยชดเชยอัตรากำไรขั้นต้นของธุรกิจ B2B ที่ลดลง 0.20 จุดเปอร์เซ็นต์ จากการเพิ่มสัดส่วนการจัดซื้อสินค้าจากร้านค้าปลีกแบบดั้งเดิม
ขณะเดียวกัน รายได้จากธุรกิจให้เช่าพื้นที่และบริการค้าปลีกเพิ่มขึ้น 6% จากช่วงเดียวกันของปีก่อน โดยได้รับปัจจัยสนับสนุนจากการเปิดสาขาใหม่ รวมถึงโครงการ Happitat อย่างไรก็ตาม กำไรขั้นต้นจากธุรกิจให้เช่าพื้นที่ลดลง 3% จากปีก่อน เนื่องจากอัตรากำไรขั้นต้นปรับตัวลดลง 4.30 จุดเปอร์เซ็นต์ จากต้นทุนที่เกี่ยวข้องกับการเปิดสาขาใหม่ รวมถึงผลกระทบจากการปรับปรุงพื้นที่และการจัดสรรพื้นที่ให้เช่าใหม่
สำหรับค่าใช้จ่ายในการขายและบริหาร (SG&A) ปกติ ซึ่งไม่รวมรายการพิเศษ เพิ่มขึ้น 5% จากช่วงเดียวกันของปีก่อน โดยมีสาเหตุจากต้นทุนเพิ่มเติมของ TFP และการขยายธุรกิจค้าส่ง B2B ผ่านช่องทางจำหน่ายแบบ Omnichannel
ขณะที่กำไรก่อนดอกเบี้ยและภาษี (EBIT) ในไตรมาส 3/2569 อยู่ที่ประมาณ 3,500 ล้านบาท ทรงตัวเมื่อเทียบกับช่วงเดียวกันของปีก่อน ส่วนค่าใช้จ่ายดอกเบี้ยเพิ่มขึ้น 16% จากปีก่อน จากต้นทุนที่เกี่ยวข้องกับโครงการ Happitat และการเข้าซื้อกิจการ TFP
ด้านแนวโน้มผลประกอบการ ฝ่ายวิจัยประเมินว่ากำไรสุทธิปรับปรุงของ CPAXT ในปี 2569 จะอยู่ที่ 7,262 ล้านบาท ก่อนเพิ่มขึ้นเป็น 10,311 ล้านบาทในปี 2570 และ 10,891 ล้านบาทในปี 2571 ตามลำดับ ขณะที่กำไรต่อหุ้น (EPS) คาดว่าจะอยู่ที่ 0.696 บาทในปี 2569 เพิ่มขึ้นเป็น 0.989 บาทในปี 2570 และ 1.04 บาทในปี 2571
ทั้งนี้ แม้ KKPS จะประเมินว่าผลประกอบการของ CPAXT มีแนวโน้มฟื้นตัวในไตรมาส 4/2569 แต่เมื่อพิจารณาจากระดับมูลค่าหุ้นปัจจุบัน ยังคงคำแนะนำ “Neutral” โดยให้ราคาเป้าหมายที่ 15.70 บาทต่อหุ้น เทียบกับราคาหุ้นอ้างอิงในบทวิเคราะห์ที่ 14.30 บาท พร้อมระบุว่ามีมุมมองเชิงบวกต่อ CPALL มากกว่า เนื่องจากระดับมูลค่าหุ้นมีความน่าสนใจมากกว่า โดย CPALL ถือหุ้นใน CPAXT สัดส่วน 60% ทำให้คาดว่าทิศทางกำไรของทั้งสองบริษัทจะมีความสอดคล้องกัน