
“ผยง” ชี้ K-Shaped ทุบ SME ฉุดสินเชื่อแบงก์ เร่งปรับหนี้-รื้อโมเดลปล่อยกู้
"ผยง" แบงก์กรุงไทย (KTB) ชี้ เศรษฐกิจฟื้นตัวแบบ K-Shaped กระทบ SME ฉุดการเติบโตสินเชื่อแบงก์ ย้ำ ธุรกิจธนาคารต้องเร่งปรับโครงสร้างหนี้และใช้ Data-based Lending ขยายโอกาสเข้าถึงแหล่งทุน พร้อมยืนยันภาคธนาคารพร้อมรับความเสี่ยงสนับสนุนธุรกิจใหม่ ควบคู่บริหาร NPL และใช้ Risk-based Pricing อย่างเหมาะสม ดันผู้ประกอบการไทยเติบโตสู่ National Champions
นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย จำกัด (มหาชน) หรือ KTB และประธานสมาคมธนาคารไทย เปิดเผยในงาน THE STANDARD ECONOMIC FORUM 2026 จัดโดย THE STANDARD ว่า ประเทศไทยต้องเร่งปรับปรุงระบบข้อมูลเศรษฐกิจให้ทันสมัยและสะท้อนภาวะเศรษฐกิจจริง โดยเฉพาะผลิตภัณฑ์จังหวัด (GPP) ซึ่งปัจจุบันใช้เวลาประมวลผลล่าช้าถึง 2 ปี ทำให้ไม่สามารถประเมินศักยภาพเศรษฐกิจแต่ละพื้นที่และกำหนด KPI ได้ทันสถานการณ์
ขณะที่ดัชนีผลผลิตอุตสาหกรรม (MPI) ยังไม่สะท้อนโครงสร้างเศรษฐกิจที่เปลี่ยนไป แม้การลงทุน BOI และการส่งออกเติบโตสูง แต่การจ้างงานกลับเพิ่มขึ้นไม่มาก สะท้อนการฟื้นตัวแบบ K-Shaped Recovery จึงต้องปรับปรุงการวัดผล 7 อุตสาหกรรมเป้าหมายให้ครอบคลุมผลิตภาพ การลงทุน FDI การลงทุนในประเทศ และการจ้างงาน พร้อมเชื่อมข้อมูลมหาวิทยาลัยกับสำนักงานประกันสังคม เพื่อวัดการได้งานทำของบัณฑิตให้ตรงกับความต้องการของอุตสาหกรรม
“สำหรับธนาคารกรุงไทยมุ่งสนับสนุนอุตสาหกรรมอาหาร (Food) และสุขภาพ (Wellness) พร้อมเรียนรู้อุตสาหกรรมใหม่ทั้ง AI ชิปเซ็ต (Chips) และ Smart Manufacturing รวมถึงใช้ Shared Services ร่วมกับ KTC เพื่อเพิ่มประสิทธิภาพและรองรับการเติบโตในอนาคต” นายผยง กล่าว
สำหรับภาคธนาคาร ประเทศไทยมีเศรษฐกิจนอกระบบสูงถึง 48% มีผู้ยื่นภาษีบุคคลธรรมดาเพียง 11-12 ล้านคน และเสียภาษีจริง 4-5 ล้านคน จากประชากรราว 70 ล้านคน ทำให้ธนาคารมีข้อจำกัดในการประเมินความเสี่ยงสินเชื่อและไม่สามารถปล่อยกู้โดยปราศจากการพิจารณาความสามารถชำระหนี้ได้ หนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) และใช้ Risk-based Pricing
ขณะเดียวกันธนาคารกำลังปรับจากการปล่อยสินเชื่อโดยอิงหลักประกัน (Asset-based Lending) ไปสู่การใช้ข้อมูลพฤติกรรมและข้อมูลทางเลือก (Data-based/Performance-based Lending) เพื่อขยายการเข้าถึงสินเชื่อ พร้อมเรียกร้องให้ธนาคารและ Non-Bank อยู่ภายใต้กติกาที่เท่าเทียม ทั้ง Responsible Lending, Risk-based Pricing และ Market Conduct รวมถึงพัฒนาระบบข้อมูลลูกหนี้แบบรวมศูนย์ (Debtor-centric Data)
ส่วนการดูแล SME ที่ได้รับผลกระทบจากการฟื้นตัวแบบ K-Shaped Recovery ธนาคารพาณิชย์ต้องเร่งปรับโครงสร้างหนี้และฟื้นฟูลูกหนี้ โดยผลักดันแนวคิด “พี่ช่วยน้อง” ให้บริษัทขนาดใหญ่ดึงผู้ประกอบการใน Supply Chain ระดับกลางและล่างเข้าสู่ระบบ Digital Lending เพื่อให้เข้าถึงเงินทุนตามความเสี่ยงที่เหมาะสม หากกลไกตลาดไม่สามารถรองรับความเสี่ยงได้ ภาครัฐต้องมีเครื่องมือค้ำประกัน เช่น โครงการ SME Boost พร้อมเร่งสร้าง National Champions เนื่องจากบริษัทไทยแม้มีขนาดใหญ่ในประเทศ แต่ยังเล็กเมื่อเทียบกับบริษัทชั้นนำในอาเซียน จึงต้องยกระดับผู้ประกอบการไทยให้เป็นหัวรถจักรการแข่งขันระดับภูมิภาคและรองรับการเปลี่ยนแปลงของห่วงโซ่อุปทานโลก
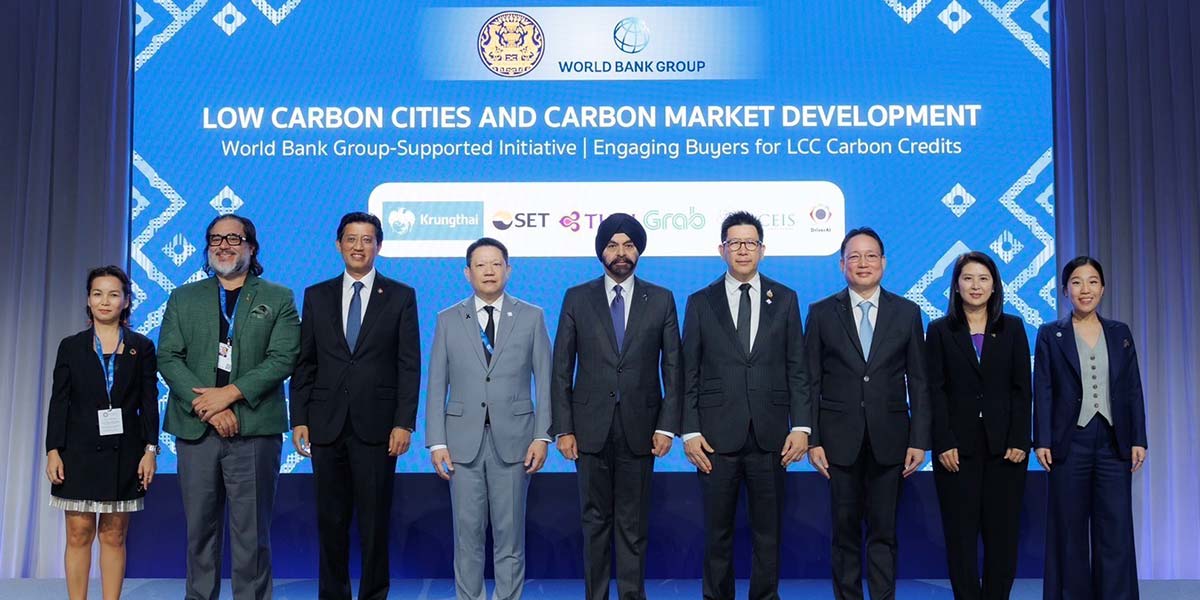
นายผยง กล่าวอีกว่า สำหรับกรอบ Reinvent Thailand ถือเป็น Living Document ที่ต้องพัฒนาอย่างต่อเนื่อง โดยภาคเอกชนต้องเป็นผู้ลงมือปฏิบัติจริง ผ่านตัวแทนจากสภาหอการค้าไทยและสภาอุตสาหกรรมแห่งประเทศไทยในแต่ละเซกเตอร์ ร่วมกับผู้ประกอบการเพื่อผลักดันการลงทุนและประสานขอรับการสนับสนุนจากภาครัฐ โดยต้องสร้างเอกภาพในการทำงาน ขณะเดียวกันประเทศไทยต้องนำกรอบ 4 ตัวคูณของธนาคารโลกมาใช้ยกระดับประเทศจากรายได้ปานกลางสู่รายได้สูง
ได้แก่ การเลือกอุตสาหกรรมที่มีพลวัตโลก การปรับเปลี่ยนองค์กร การเพิ่มผลิตภาพเมืองและพื้นที่ และการพัฒนาทักษะแรงงาน โดยทั้ง 7 อุตสาหกรรมเป้าหมายต้องกำหนด KPI และผู้รับผิดชอบให้ชัดเจน
ทั้งนี้ ปัญหาสำคัญอีกด้านคือข้อมูลเศรษฐกิจยังแยกส่วน (Data Silos) แต่ละหน่วยงานมีนิยามและวิธีวัดผลแตกต่างกัน จึงต้องเร่ง Connect the Dots กำหนดมาตรฐานข้อมูลกลางและเชื่อมโยงฐานข้อมูลเดิมตามกฎหมาย โดยไม่จำเป็นต้องสร้างฐานข้อมูลใหม่ทั้งหมด เห็นได้จากกรณีความผิดปกติของราคาและปริมาณการซื้อขายทองคำ รวมถึงสินทรัพย์ดิจิทัล (UST) ที่สัมพันธ์กับการแข็งค่าของเงินบาท ซึ่งนำไปสู่การตั้งคณะกรรมการ Connect the Dots และการปรับปรุงกฎหมายให้ติดตามธุรกรรมทองคำได้
ก่อนต่อยอดเป็น Data Exchange Bureau เชื่อมข้อมูลระหว่างกระทรวงการคลัง ธปท. สมาคมธนาคารไทย ตำรวจ และหน่วยงานที่เกี่ยวข้อง โดยมีเป้าหมายทั้ง Inclusion ขยายการเข้าถึงระบบการเงิน และ Exclusion ป้องกันการทุจริตทางการเงิน
สำหรับการขับเคลื่อนเศรษฐกิจไทยใน 3 ปีข้างหน้า มี 2 เรื่องสำคัญ ได้แก่ การเปิดเผยข้อมูลให้สาธารณชนและสื่อมวลชนใช้ประกอบการถกเถียงและกำหนดนโยบายบนพื้นฐานข้อเท็จจริง และการยกระดับหลักนิติธรรม รวมถึงปรับปรุงกฎระเบียบตามมาตรฐาน OECD และ World Justice Project เพื่อให้ไทยเป็น Trusted Connector และ Preferred Destination ของนักลงทุน พร้อมเตือนถึงบทเรียนยุโรปที่จัดสรรทรัพยากรตามปัญหาภูมิรัฐศาสตร์และประชานิยมมากเกินไป จนกระทบขีดความสามารถในการแข่งขันและเพิ่มความเหลื่อมล้ำ ดังนั้นไทยต้องยึดกรอบ S-Roadmap และกระจายทรัพยากรให้เข้าถึงทุกภาคส่วนของเศรษฐกิจ
ทั้งนี้ 7 อุตสาหกรรมเป้าหมายจะเป็นหัวเชื้อหลักในการเติบโต ไม่ได้หมายความว่า SME ทุกแห่งต้องเปลี่ยนธุรกิจเข้าสู่กลุ่มดังกล่าว แต่เมื่ออุตสาหกรรมหลักเติบโต ธุรกิจอาหาร บริการ และความบันเทิงในพื้นที่ก็จะขยายตัวตามไปด้วย
ขณะเดียวกัน ภาคธนาคารพร้อมรับความเสี่ยงในการปล่อยสินเชื่อให้ธุรกิจและอุตสาหกรรมใหม่ โดยต้องสนับสนุนผู้ประกอบการไทยให้เป็นหัวขบวนดึงดูดการลงทุนและเชื่อมโยงธุรกิจกลางน้ำและปลายน้ำ เพื่อสร้าง National Champions ที่แข่งขันระดับโลกได้ พร้อมเรียกร้องให้ภาครัฐปลดล็อกกฎระเบียบและการควบรวมกิจการ (M&A) เพื่อให้ธุรกิจไทยขยายลงทุนข้ามพรมแดน (Cross-border) ได้สะดวกขึ้น โดยฐานการผลิต แรงงาน และ Supply Chain ยังสามารถสร้างประโยชน์กลับสู่ประเทศได้ รวมถึงต่อยอดอุตสาหกรรมเดิม เช่น ยานยนต์ เพื่อรักษาศักยภาพ Detroit of Asia นอกจากนี้ ต้องใช้ข้อมูลจากสำนักงานประกันสังคม กรอบ World Bank และกลไก กรอ. จำแนกธุรกิจขาขึ้นและขาลงให้ชัดเจน เพื่อแยกการประคองธุรกิจที่มีโอกาสฟื้นตัวออกจากการยืดเวลาเพื่อปรับตัวแบบ Soft Landing และจัดสรรทรัพยากรได้ตรงจุด
นายผยง กล่าวว่า ด้านเทคโนโลยี ธนาคารจำเป็นต้องลงทุนระบบดิจิทัล AI และ Cyber Security อย่างต่อเนื่อง พร้อมให้ความสำคัญกับความมั่นคงทางพลังงาน (Energy Security) โดยไทยควรวางตัวเป็นกลางและเป็น Cluster Connector ท่ามกลางความขัดแย้งทางภูมิรัฐศาสตร์ ในฐานะประธานสมาคมธนาคารไทย ยืนยันว่าภาคธนาคารมีระบบเตรียมพร้อมรับมือภัยไซเบอร์ร่วมกันผ่าน TB-CERT สกมช. และการกำกับดูแลของ ธปท. โดยกรณีข่าวการแฮกที่เกิดขึ้นล่าสุดเป็นเรื่องของ Digital Asset ไม่เกี่ยวข้องกับระบบ Banking Industry ซึ่งระบบธนาคารต้องรักษาความไว้วางใจของประชาชน (Public Trust) ด้วยมาตรการป้องกันหลายชั้น