
สภาพคล่อง คืออะไร ดูจากปัจจัยอะไร บริหารอย่างไรไม่ให้ขาดมือ ?
เคยสงสัยไหมว่าทำไมเดือนนี้รายได้เข้าตามปกติ ไม่มีอะไรผิดพลาด แต่พอถึงกลางเดือนกลับรู้สึกเงินขาดมือ จ่ายบิลไม่ทัน หรือต้องหมุนเงินไปมาให้พอใช้ ทั้งที่ดูตัวเลขรายได้รวมทั้งปีแล้วก็ไม่ได้น้อย ปัญหานี้ไม่ได้เกี่ยวกับว่า "มีเงินพอไหม" แต่เกี่ยวกับ "มีเงินพร้อมใช้ในจังหวะที่ต้องใช้หรือเปล่า" ซึ่งคือหัวใจของคำว่า สภาพคล่อง
สภาพคล่อง คือ อะไร ?
สภาพคล่อง หรือ Liquidity คือ ความสามารถในการมีเงินสดหรือเปลี่ยนสินทรัพย์ให้เป็นเงินสดได้ทันเวลาที่ต้องใช้จ่าย ไม่ใช่แค่ “มีเงิน” แต่ต้อง “มีเงินตอนที่ต้องใช้” ด้วย หลายคนสับสน และมีความงงระหว่าง 4 คำนี้ ซึ่งจริงๆ แล้วมีความต่างกัน
- สภาพคล่อง มีเงินสดพร้อมใช้ทันเวลาหรือไม่
- รายได้ เงินที่เข้ามาในแต่ละงวด ไม่ได้บอกว่าพร้อมใช้ตอนไหน
- กำไร ส่วนต่างระหว่างรายรับกับรายจ่ายตามบัญชี ซึ่งอาจอยู่ในรูปสินทรัพย์ที่ยังแปลงเป็นเงินสดไม่ได้ทันที
- เงินสำรองฉุกเฉิน เงินก้อนที่กันไว้เฉพาะสถานการณ์ไม่คาดคิด มาแบบไม่ทันได้ตั้งตัว ซึ่งเป็นส่วนหนึ่งของการบริหารสภาพคล่อง แต่ไม่ใช่สภาพคล่องทั้งหมด
พูดให้เข้าใจง่ายคือ คนที่รายได้สูงก็ขาดสภาพคล่องได้ ถ้าเงินส่วนใหญ่ผูกอยู่กับสินทรัพย์ที่แปลงเป็นเงินสดยาก หรือมีรายจ่ายก้อนใหญ่มาชนกับจังหวะที่เงินยังไม่เข้านั่นเอง
ตัวอย่างสถานการณ์ที่สะท้อนปัญหาสภาพคล่อง
- ค่าใช้จ่ายก้อนใหญ่มาถึงก่อนเงินเดือนออก เช่น ค่าเทอมลูก ค่าซ่อมบ้าน หรือบิลก้อนใหญ่ที่ครบกำหนดกลางเดือน ขณะที่เงินเดือนยังไม่เข้า
- รายได้จากงานอิสระที่ไม่สม่ำเสมอ เดือนไหนงานเยอะเงินเข้าเยอะ เดือนไหนงานน้อยก็แทบไม่มีรายรับ ทำให้วางแผนรายจ่ายประจำได้ยาก
- มีหนี้หลายรายการพร้อมกัน เช่น ผ่อนบ้าน ผ่อนรถ บัตรเครดิตหลายใบ ทำให้ยอดผ่อนขั้นต่ำรวมกันแต่ละเดือนสูง จนเหลือเงินสดหมุนเวียนน้อยลง
ทั้ง 3 สถานการณ์นี้ไม่ได้แปลว่าการเงินโดยรวมแย่ แต่สะท้อนว่า จังหวะของเงินเข้ากับเงินออกไม่สอดคล้องกัน ซึ่งเป็นจุดที่ต้องบริหารสภาพคล่องให้ดี
วิธีดูแลสภาพคล่องให้อยู่หมัด
อยากมีสภาพคล่องการเงินที่ลงตัว แนะนำ ทำบัญชีเงินเข้าออก เพื่อเห็นภาพรวมว่าเงินเข้าวันไหน ออกวันไหน จะได้ประเมินช่วงที่เสี่ยงขาดสภาพคล่องล่วงหน้า ควรแยกค่าใช้จ่ายจำเป็นออกจากค่าใช้จ่ายที่เลื่อนได้ เพื่อรู้ว่าเดือนไหนต้องกันเงินไว้เท่าไรเป็นอย่างต่ำ ที่สำคัญกำหนดเงินสำรองสภาพคล่อง อย่างน้อย 3-6 เท่าของรายจ่ายจำเป็นต่อเดือน เผื่อช่วงรายได้สะดุด และอย่าลืมวางแผนวันชำระหนี้ให้สอดคล้องกับวันเงินเข้า ลดความเสี่ยงจ่ายไม่ทันหรือต้องหมุนเงินกะทันหัน
ข้อควรย้ำใจตัวเองทุกครั้ง คือ การใช้วงเงินบัตรเครดิตหรือสินเชื่อไม่ใช่เงินที่เพิ่มขึ้นมา แต่เป็นเครื่องมือช่วยบริหารจังหวะการชำระเงินเท่านั้น ทุกครั้งที่ใช้วงเงินควรประเมินความสามารถในการชำระคืนของตัวเองก่อนเสมอ ไม่เช่นนั้นปัญหาสภาพคล่องระยะสั้นอาจกลายเป็นภาระหนี้ระยะยาว

เครื่องมือช่วยบริหารจังหวะการชำระเงิน
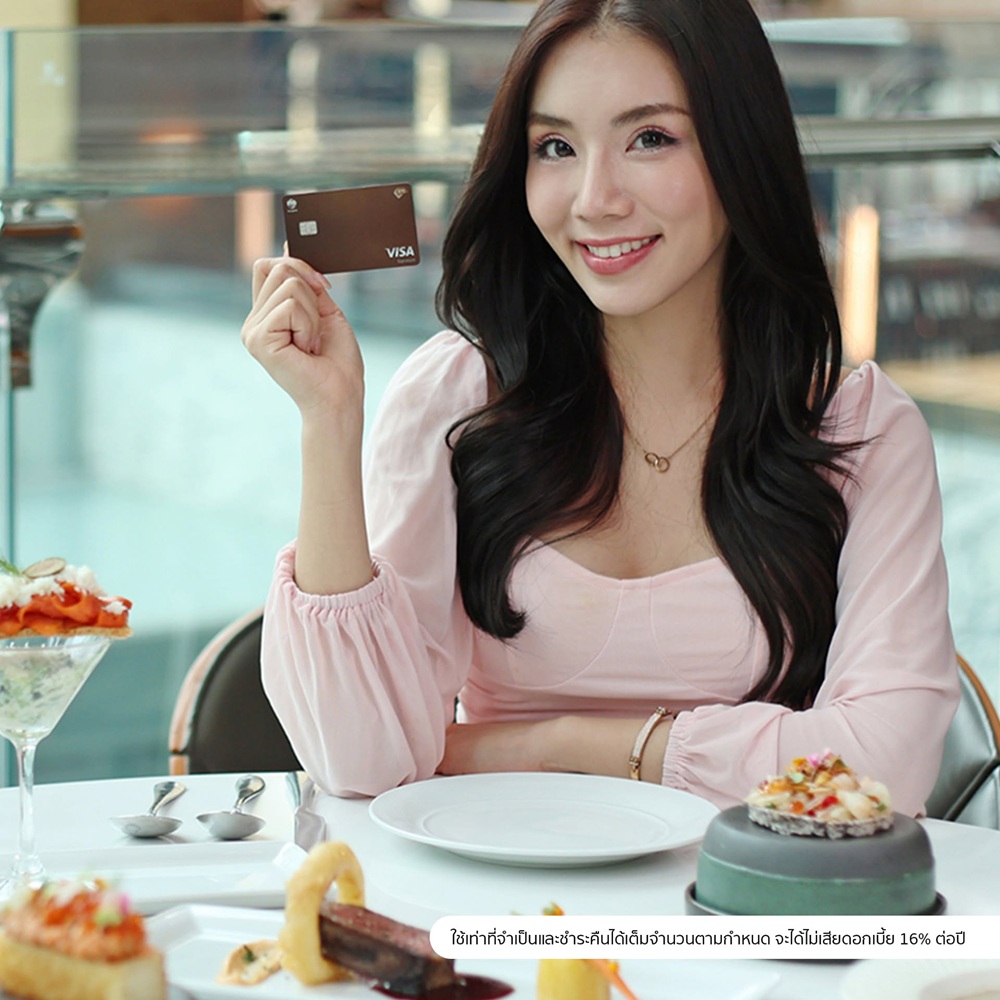
เมื่อรู้แล้วว่าปัญหาสภาพคล่องส่วนใหญ่เกิดจากจังหวะไม่ตรงกัน ระหว่างเงินเข้ากับเงินออก การสมัครบัตรเครดิตเลือกให้เหมาะกับพฤติกรรมใช้จ่ายก็ช่วยยืดจังหวะการชำระเงินได้โดยไม่ต้องเสียดอกเบี้ยหากจ่ายเต็มจำนวนตรงเวลา และนี่คือ ตัวอย่างบัตรเครดิตที่มีไว้เพื่อตอบโจทย์ไลฟ์สไตล์ที่หลากหลาย เพราะเครือข่ายบัตรเครดิต แต่ละแบรนด์มีสิทธิประโยชน์ที่แตกต่างกัน การเลือกให้ตรงกับพฤติกรรมการใช้จ่ายจึงช่วยให้ใช้ประโยชน์ได้คุ้มค่ามากขึ้น
- Visa : เหมาะกับคนที่ชอบรับประทานอาหารและช้อปปิ้ง โดยมีสิทธิประโยชน์ทั้งส่วนลดที่ห้องอาหารของโรงแรมชั้นนำทั่วไทย รวมถึงข้อเสนอสำหรับการช้อปออนไลน์ และบริการสั่งอาหารเดลิเวอรี่ตลอดปี
- Mastercard : ตอบโจทย์สายกินและไลฟ์สไตล์ ด้วยสิทธิพิเศษจากร้านอาหารระดับพรีเมียมทั่วไทย พร้อมข้อเสนอจาก Mastercard Priceless Specials ที่ครอบคลุมร้านค้าและประสบการณ์ต่าง ๆ ทั่วโลก
- JCB : เหมาะสำหรับคนที่เดินทางหรือใช้จ่ายในญี่ปุ่นเป็นประจำ มีสิทธิประโยชน์และส่วนลดในญี่ปุ่น ขณะเดียวกันก็มีข้อเสนอสำหรับการกิน ช้อป และท่องเที่ยวในประเทศไทย
- UnionPay : เหมาะกับผู้ที่เดินทางหรือมีค่าใช้จ่ายในประเทศและเมืองท่องเที่ยวในเอเชีย โดยมีสิทธิประโยชน์ และส่วนลดใน จีน ฮ่องกง มาเก๊า และไต้หวัน
สิ่งสำคัญคือควรเลือกบัตรจาก สิทธิประโยชน์ที่ตรงกับพฤติกรรมใช้จ่ายจริง ค่าธรรมเนียม และกำลังในการชำระคืนของตัวเอง ไม่ใช่เลือกเพราะบัตรใบไหนให้วงเงินสูงที่สุด เพราะวงเงินสูงไม่ได้แปลว่าเหมาะกับเรา หากใช้เกินกำลังชำระก็กลายเป็นตัวบั่นทอนสภาพคล่องแทนที่จะช่วยเสริมได้
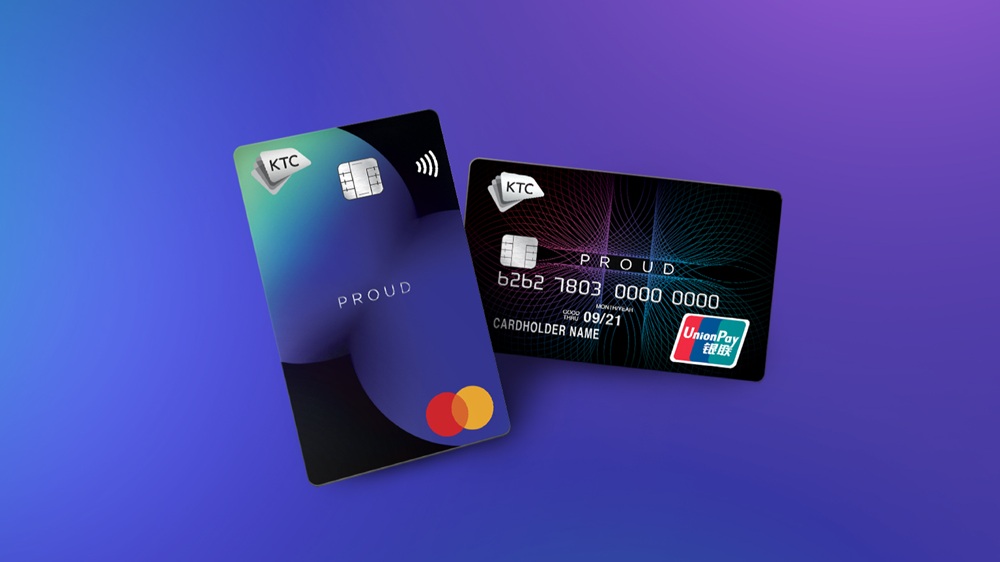
ในกรณีที่ต้องการ “เงินสด” มากกว่าวงเงินซื้อสินค้า เช่น ต้องสำรองจ่ายค่าใช้จ่ายเร่งด่วนที่ต้องเป็นเงินสด สมัครบัตรกดเงินสด KTC PROUD ก็เป็นอีกทางเลือกหนึ่งที่ไม่ต้องมีหลักทรัพย์ค้ำประกัน
- รูดซื้อสินค้า ช้อปได้สะดวกที่ร้านค้า และช้อปออนไลน์ ได้ทั่วโลก
- กดเงินที่ตู้ ATM ทั่วไทย ฟรีค่าธรรมเนียม
- โอนเข้าบัญชีผ่านแอป KTC Mobile ได้ตลอด 24 ชั่วโมง
- ผ่อนสินค้าและบริการ ด้วยอัตราดอกเบี้ยพิเศษ 0% นาน 24 เดือน (เฉพาะร้านค้าที่ร่วมรายการ) พร้อมรับโปรโมชันพิเศษทั้งปี
แต่ก่อนตัดสินใจใช้ควรตรวจสอบให้ครบทั้งอัตราดอกเบี้ย ค่าธรรมเนียมที่เกี่ยวข้อง เงื่อนไขการใช้ และยอดชำระคืนรวมว่าตัวเองรับไหวจริงหรือไม่ เพราะการกดเงินสดคือการเพิ่มหนี้อีกรูปแบบหนึ่ง เมื่อกดมาใช้แล้วก็ต้องจ่ายคืนให้ตรงตามเงื่อนไขที่กำหนดไว้เสมอ
สภาพคล่องที่ดีไม่ได้วัดจากตัวเลขรายได้อย่างเดียว แต่อยู่ที่การมีเงินสดพร้อมใช้ทันเวลาที่ต้องการ ก่อนจะรู้ว่าสภาพคล่องของตัวเองอยู่ในระดับไหน ลองประเมินง่ายๆ จากเงินสดคงเหลือในมือ และในบัญชีตอนนี้ ค่าใช้จ่ายประจำต่อเดือนรวมทั้งหมด ภาระหนี้และยอดผ่อนขั้นต่ำต่อเดือนที่มีอยู่ วงเงินที่ใช้ได้จริงโดยไม่กระทบความสามารถชำระคืน และเงินสำรองที่มีอยู่รองรับค่าใช้จ่ายจำเป็นได้กี่เดือน การมีเครื่องมือทางการเงินอย่างบัตรเครดิต หรือบัตรกดเงินสดช่วยยืดจังหวะได้ก็จริง แต่สิ่งที่ขาดไม่ได้คือวินัยทางการเงิน ประเมินรายรับรายจ่ายสม่ำเสมอ ใช้วงเงินเท่าที่จำเป็น และวางแผนชำระคืนให้ตรงเวลาทุกครั้ง
บัตรกดเงินสด : กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 25% ต่อปี
บัตรเครดิต : ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี