
BBL ร่วง 5% เซ่นกำไร Q2 หดตัว 20% แตะ 9.4 พันล้าน หลังค่าใช้จ่ายพุ่ง
BBL ลบ 5% หลังรายงานกำไรไตรมาส 2 ที่ 9.50 พันล้านบาท ปรับตัวลดลง 20% จากช่วงเดียวกันของปีก่อน และต่ำกว่าที่ตลาดคาดการณ์ไว้ จากค่าใช้จ่ายดำเนินงานและการตั้งสำรองที่สูงขึ้น
ผู้สื่อข่าวรายงานว่า วันนี้ (22 ก.ค.69) ราคาหุ้น ธนาคารกรุงเทพ จำกัด (มหาชน) หรือ BBL ณ เวลา 10:05 น. อยู่ที่ระดับ 189.50 บาท ลบ 10.50 บาท หรือ 5.25% สูงสุดที่ระดับ 193 บาท ต่ำสุดที่ระดับ 188.50 บาท ด้วยมูลค่าการซื้อขาย 2.61 พันล้านบาท
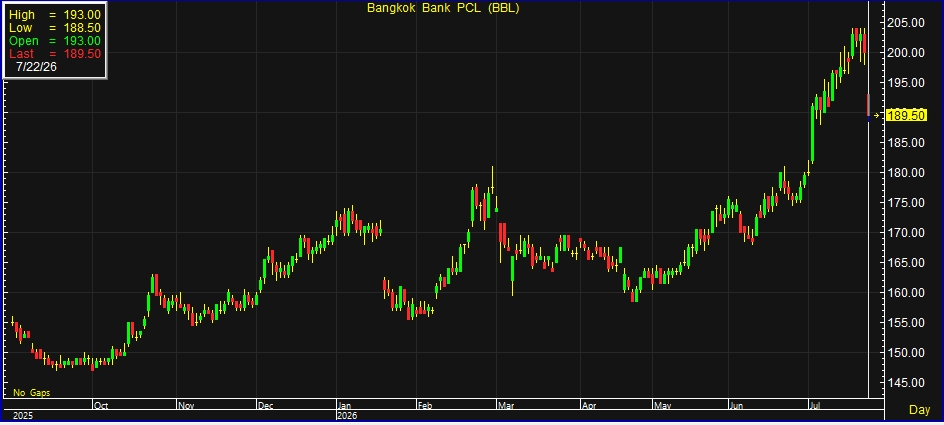
ทั้งนี้ ราคาหุ้น BBL ปรับตัวลดลงหลังรายงานกำไรสุทธิในไตรมาส 2 ปี 2569 อยู่ที่ 9.50 พันล้านบาท ลดลงจากช่วงเดียวกันของปีก่อน
ทั้งนี้ บริษัทหลักทรัพย์ที่ปรึกษาการลงทุน เอฟเอสเอส อินเตอร์เนชั่นแนล จำกัด (FSSIA) ระบุว่า กำไรไตรมาส 2 ของ BBL ต่ำกว่าที่ฝ่ายวิจัย และตลาดคาดการณ์ไว้ 11% โดยปรับตัวลดลง 13.6% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 19.8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ปัจจัยหลักที่ฉุดรั้งผลประกอบการมาจากการเพิ่มขึ้นของค่าใช้จ่ายในการดำเนินงานและผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ที่สูงกว่าคาด แม้จะได้รับผลบวกจากรายได้ดอกเบี้ยสุทธิ (NII) ที่มาจากสินเชื่อและส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ที่ทำได้ดีกว่าคาด รวมถึงรายได้ที่มิใช่ดอกเบี้ย (Non-NII) ที่สูงกว่าคาดการณ์ (โดยรายได้ค่าธรรมเนียมเป็นไปตามคาด) มาช่วยชดเชย แต่ก็ไม่สามารถหักล้างผลกระทบเชิงลบได้ทั้งหมด
ด้านคุณภาพสินทรัพย์โดยรวมยังคงมีทิศทางด้อยลง ซึ่งถือเป็นเรื่องปกติของ BBL ที่ไม่เน้นการขายหนี้และตัดหนี้สูญในระหว่างปี การเพิ่มขึ้นของหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) โดยรวมยังคงเกิดจากกลุ่มหนี้ปรับโครงสร้างที่สามารถกลับมาเป็นหนี้เสีย (Relapse) ได้ตลอดเวลา ส่งผลให้ภาพรวมกำไรสุทธิในช่วงครึ่งแรกของปี 2569 อยู่ที่ 2.05 หมื่นล้านบาท หดตัว 16.2% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และคิดเป็น 47% ของประมาณการกำไรสุทธิทั้งปี 2569
อย่างไรก็ตาม FSSIA ยังคงประมาณการผลการดำเนินงานในช่วงปี 2569-2571 พร้อมคงคำแนะนำ “ซื้อ” และเลือกให้เป็นหุ้นเด่น (Top Pick) คู่กับธนาคารกรุงไทย (KTB) ทั้งนี้ ได้มีการปรับเพิ่มราคาเป้าหมายปี 2569 ขึ้นเป็น 240 บาท (จากเดิม 188 บาท) อิงจากวิธี GGM ที่ระดับ PBV 0.77 เท่า (จากเดิม 0.60 เท่า) ภายใต้สมมติฐานผลตอบแทนต่อส่วนผู้ถือหุ้นระยะยาว (L-T ROE) คงที่ที่ 7.3% แต่ปรับลดต้นทุนเงินทุน (COE) ลงเหลือ 9.2% (จากเดิม 11.5%) ปัจจุบันราคาหุ้น BBL มีระดับ PBV ที่ 0.6 เท่า ซึ่งยังมีอัพไซด์ถึง 20% และคาดการณ์อัตราผลตอบแทนจากเงินปันผลเฉลี่ยที่ 5% ต่อปี
สำหรับกำไรจากการดำเนินงานก่อนหักสำรอง (PPOP) อยู่ที่ 2.04 หมื่นล้านบาท ลดลง 9.6% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 16.2% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยถูกกดดันจากรายได้รวมที่ลดลงเล็กน้อยเมื่อเทียบกับไตรมาสก่อนหน้า นำโดยรายได้ที่มิใช่ดอกเบี้ยซึ่งลดลง 2.0% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 1.1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ส่วนรายได้ค่าธรรมเนียมอยู่ที่ 6.97 พันล้านบาท อ่อนตัวลงเล็กน้อย 0.2% เมื่อเทียบกับไตรมาสก่อนหน้า (แต่เพิ่มขึ้น 14.7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน) โดยยังคงได้รับแรงส่งเชิงบวกจากรายได้จากการซื้อขายหลักทรัพย์ตามภาวะตลาดทุนที่แข็งแกร่ง ขณะที่รายได้ค่าธรรมเนียมจากธุรกรรมบริหารความมั่งคั่ง (Wealth Management) ยังเป็นกลุ่มที่ BBL พยายามผลักดันการเติบโต ส่งผลให้ภาพรวมรายได้ค่าธรรมเนียมในช่วงครึ่งแรกของปี 2569 เติบโตแผ่วลงเพียง 2.0% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งยังสอดคล้องกับเป้าหมาย (Guidance) ปี 2569 ของ BBL ที่คาดว่าจะเติบโตในระดับเลขหลักเดียวระดับต่ำ (Low-single digit) และสอดคล้องกับประมาณการของฝ่ายวิเคราะห์ที่ 2.0% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ส่วนรายได้ดอกเบี้ยสุทธิ (NII) อยู่ที่ 2.78 หมื่นล้านบาท สูงกว่าที่คาดการณ์ไว้เล็กน้อย โดยลดลง 0.7% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 12.4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งเป็นผลกระทบจากการปรับลดอัตราดอกเบี้ยในช่วงปลายไตรมาส 1 ปี 2569 ที่เข้ามารับรู้เต็มไตรมาสในงวดนี้ แต่ยังได้รับผลบวกจากการเติบโตของสินเชื่ออย่างต่อเนื่องเมื่อเทียบกับไตรมาสก่อนหน้าเข้ามาช่วยชดเชยบางส่วน ด้านส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) อยู่ที่ 2.36% สูงกว่าที่คาดการณ์ไว้ที่ 2.26% แต่ยังคงปรับตัวลดลง 0.04% เมื่อเทียบกับไตรมาสก่อนหน้า สาเหตุหลักมาจากผลตอบแทนจากสินเชื่อ (Loan yield) ที่ได้รับผลกระทบจากอัตราดอกเบี้ยที่ลดลง ในขณะที่ต้นทุนดอกเบี้ยจ่ายค่อนข้างทรงตัวเมื่อเทียบกับไตรมาสก่อนหน้า ทั้งนี้ BBL ชี้แจงว่าแนวโน้มต้นทุนดอกเบี้ยยังมีโอกาสปรับตัวลดลงได้อีก เนื่องจากสัดส่วนเงินฝากประจำที่มีสูงถึง 39% ของเงินฝากรวม (สูงกว่าธนาคารพาณิชย์ขนาดใหญ่อื่นๆ) จะสามารถทยอยปรับอัตราดอกเบี้ย (Reprice) ลดลงได้อีก ภาพรวมของ NIM ในช่วงครึ่งแรกของปี 2569 อยู่ที่ 2.40% สอดคล้องกับเป้าหมายของ BBL ที่ 2.40-2.50% และใกล้เคียงกับคาดการณ์ที่ 2.43%
ด้านสินเชื่อในไตรมาส 2 ปี 2569 เติบโตดีกว่าที่คาดการณ์ไว้ โดยขยายตัว 0.6% เมื่อเทียบกับไตรมาสก่อนหน้า, หดตัว 1.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และขยายตัว 2.7% นับตั้งแต่ต้นปี ซึ่งยังคงสอดคล้องกับเป้าหมายของ BBL ที่คาดว่าจะเติบโต 2-3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (คาดหมายในกรอบบน) แต่สูงกว่าประมาณการของฝ่ายวิเคราะห์ที่ 2.0% เมื่อเทียบกับช่วงเดียวกันของปีก่อน การเติบโตของสินเชื่อเมื่อเทียบกับไตรมาสก่อนหน้าในงวดนี้ มีปัจจัยสนับสนุนหลักมาจากการขยายตัวของสินเชื่อธุรกิจขนาดใหญ่ (กลุ่มสาธารณูปโภค) และสินเชื่อต่างประเทศ
สำหรับค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้นมากกว่าที่คาดการณ์ โดยขยายตัว 9.3% เมื่อเทียบกับไตรมาสก่อนหน้า (แต่ลดลง 0.7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน) ปัจจัยหลักมาจากค่าใช้จ่ายด้านอาคารสถานที่ อุปกรณ์ และค่าใช้จ่ายอื่นๆ โดย BBL ชี้แจงว่ายังคงเกี่ยวข้องกับค่าใช้จ่ายด้านไอทีคงเหลือที่บันทึกในลักษณะค้างจ่าย ซึ่งยังคงมีเข้ามาแต่ไม่สูงเท่ากับช่วงที่มีการลงทุนหนักใน 1-2 ปีที่ผ่านมา อย่างไรก็ตาม จากฐานรายได้รวมที่ลดลงในงวดนี้ ส่งผลให้อัตราส่วนค่าใช้จ่ายต่อรายได้ (Cost-to-income ratio) เพิ่มขึ้นเมื่อเทียบกับไตรมาสก่อนหน้า มาอยู่ที่ 49.5% จาก 44.7% ในไตรมาส 1 ปี 2569 ภาพรวมอัตราส่วนค่าใช้จ่ายต่อรายได้ในช่วงครึ่งแรกของปี 2569 อยู่ที่ 47.1% ซึ่งยังต่ำกว่าเป้าหมายของ BBL ที่ระดับปลาย 40% และต่ำกว่าประมาณการของฝ่ายวิเคราะห์ที่ 49.8% เนื่องจากคาดหมายว่าค่าใช้จ่ายจะเร่งตัวขึ้นในช่วงที่เหลือของปี 2569
ในส่วนของคุณภาพสินทรัพย์โดยรวมยังคงด้อยลง แต่ถือเป็นปกติของ BBL ที่ไม่ได้มุ่งเน้นการบริหารจัดการเชิงรุกในระหว่างปี ยอด NPL รวม (Gross NPLs) เพิ่มขึ้น 5.0% เมื่อเทียบกับไตรมาสก่อนหน้า (ลดลง 0.2% เมื่อเทียบกับช่วงเดียวกันของปีก่อน) ส่งผลให้อัตราส่วน NPL ขยับเพิ่มขึ้นมาอยู่ที่ 3.93% จาก 3.77% ณ สิ้นไตรมาส 1 ปี 2569 ซึ่งยังคงสูงกว่าที่ฝ่ายวิเคราะห์คาดการณ์ไว้ที่ 3.66% เนื่องจากคาดหมายว่าจะมีการบริหารจัดการเชิงรุกในไตรมาส 4 ปี 2569 ขณะที่ค่าใช้จ่าย ECL สูงกว่าคาดเล็กน้อย แต่ยังลดลง 6.3% เมื่อเทียบกับไตรมาสก่อนหน้า และลดลง 21.5% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สอดคล้องกับฐานรายได้รวมที่ปรับตัวลง โดยมีต้นทุนความเสี่ยงจากการให้สินเชื่อ (Credit costs) อยู่ที่ 1.26% ลดลงจาก 1.37% ในไตรมาส 1 ปี 2569 อย่างไรก็ตาม จากการเพิ่มขึ้นของ Gross NPLs ในอัตราที่เร่งตัวกว่า ส่งผลให้อัตราส่วนค่าเผื่อหนี้สงสัยจะสูญต่อสินเชื่อด้อยคุณภาพ (Coverage ratio) ลดลงมาอยู่ที่ 306%
ภาพรวมต้นทุนความเสี่ยงจากการให้สินเชื่อในช่วงครึ่งแรกของปี 2569 อยู่ที่ 1.29% ซึ่งยังคงสูงกว่าเป้าหมายของ BBL ที่ 1.00% และสูงกว่าคาดการณ์ของฝ่ายวิเคราะห์ที่ 1.10% เนื่องจากคาดหมายว่าต้นทุนความเสี่ยงนี้จะสามารถทยอยปรับตัวลดลงได้อีก จากปัจจัยสำรองส่วนเกินที่ได้ตั้งไว้จำนวนมากในช่วงที่ผ่านมา เพื่อนำมาใช้บริหารฐานกำไรที่ได้รับผลกระทบจากภาพรวมรายได้ที่อาจยังมีแนวโน้มอ่อนตัว โดย BBL ชี้แจงว่าสถานการณ์ดังกล่าวอาจส่งผลให้ Coverage ratio ลดลงต่ำกว่า 300% ซึ่งธนาคารมองว่ายังไม่ใช่ประเด็นที่น่ากังวลแต่อย่างใด