
PTTGC พุ่ง 7% ลุ้นกำไร Q2 แตะ 1.05 หมื่นล้าน รับปิโตรเคมีฟื้น โบรกแนะ “ซื้อ” เป้า 42 บาท
PTTGC พุ่งแรง 7% รับคาดกำไรไตรมาส 2/69 แตะ 1.05 หมื่นล้านบาท เพิ่มขึ้นกว่า 3 เท่าจากไตรมาสก่อน หลังธุรกิจโอเลฟินส์-โพลีเมอร์ฟื้น ขณะที่โบรกแนะ “ซื้อ” เป้า 42 บาท
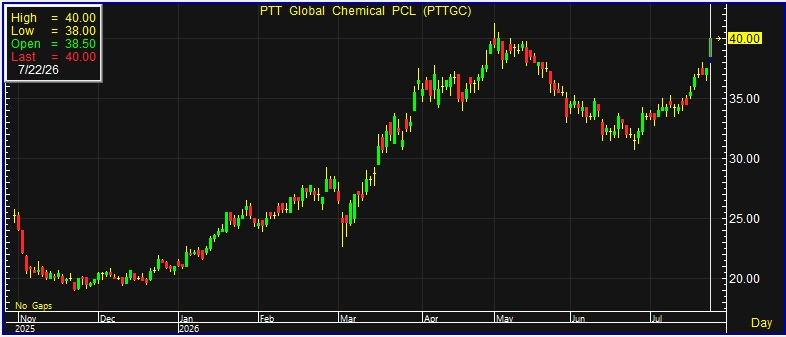
ผู้สื่อข่าวรายงานว่า วันนี้ (22 ก.ค.69) ราคาหุ้น บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC ณ เวลา 10:34 น. อยู่ที่ระดับ 40.00 บาท บวก 2.50 บาท หรือ 6.67% ราคาสูงสุด 40.00 บาท ราคาต่ำสุด 38.00 บาท ด้วยมูลค่าซื้อขาย 1,458.50 ล้านบาท
บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์ว่า PTTGC มีแนวโน้มรายงานกำไรสุทธิไตรมาส 2/2569 ประมาณ 1.05 หมื่นล้านบาท เพิ่มขึ้นอย่างมีนัยสำคัญจากกำไรสุทธิ 3.2 พันล้านบาทในไตรมาสก่อนหน้า โดยได้รับแรงหนุนหลักจากผลการดำเนินงานปกติที่ฟื้นตัวแข็งแกร่ง
ฝ่ายวิจัยคาดว่า หากพิจารณาเฉพาะกำไรจากการดำเนินงานปกติ PTTGC จะพลิกมีกำไรประมาณ 1.5 หมื่นล้านบาท เพิ่มขึ้น 131% จากไตรมาสก่อนหน้าที่มีกำไรปกติ 6.4 พันล้านบาท หลังธุรกิจหลักทุกกลุ่มกลับมามีกำไร โดยเฉพาะธุรกิจปิโตรเคมีสายโอเลฟินส์และโพลีเมอร์ที่มีผลประกอบการโดดเด่น
สำหรับปัจจัยสนับสนุนสำคัญมาจากส่วนต่างราคาผลิตภัณฑ์ปิโตรเคมีที่เพิ่มขึ้นเฉลี่ยประมาณ 200–400 ดอลลาร์ต่อตัน ประกอบกับการใช้ก๊าซอีเทนเป็นวัตถุดิบในสัดส่วนประมาณ 50% ซึ่งมีต้นทุนต่ำกว่าแนฟทา ช่วยเพิ่มความสามารถในการทำกำไรของธุรกิจ

ขณะเดียวกัน อัตราการใช้กำลังการผลิตของธุรกิจโอเลฟินส์เพิ่มขึ้นเป็นประมาณ 94% จาก 79% ในไตรมาสก่อนหน้า ส่วนอัตราการใช้กำลังการผลิตของธุรกิจโพลีเมอร์เพิ่มขึ้นเป็น 109% จาก 98% สะท้อนประสิทธิภาพการผลิตและความต้องการผลิตภัณฑ์ที่ปรับตัวดีขึ้น
ด้านธุรกิจอะโรเมติกส์ได้รับปัจจัยบวกจากส่วนต่างราคาผลิตภัณฑ์ต่อวัตถุดิบ หรือ Product-to-Feed Margin ซึ่งเพิ่มขึ้นเป็นประมาณ 320 ดอลลาร์ต่อตัน จาก 276 ดอลลาร์ต่อตันในไตรมาสก่อนหน้า ขณะที่ธุรกิจผลิตภัณฑ์ขั้นกลางมีผลประกอบการดีขึ้นตามส่วนต่างราคาผลิตภัณฑ์ ส่วนธุรกิจเคมีภัณฑ์สมรรถนะสูงคาดปรับตัวดีขึ้นเล็กน้อยจากผลประกอบการของ Allnex
อย่างไรก็ตาม ธุรกิจโรงกลั่นมีแนวโน้มรายงานกำไรลดลงจากไตรมาสก่อนหน้า หลังค่าการกลั่นลดลงมาอยู่ที่ประมาณ 16 ดอลลาร์ต่อบาร์เรล จาก 16.7 ดอลลาร์ต่อบาร์เรล รวมถึงได้รับผลกระทบจากต้นทุนส่วนเพิ่มของน้ำมันดิบ หรือ Crude Premium ที่สูงขึ้น และมาตรการลดราคาน้ำมันหน้าโรงกลั่นตามนโยบายภาครัฐ ซึ่งคาดส่งผลกระทบต่อผลประกอบการประมาณ 2.3 พันล้านบาท
นอกจากนี้ อัตราการใช้กำลังการผลิตของโรงกลั่นลดลงมาอยู่ที่ประมาณ 96% จาก 103% ในไตรมาสก่อนหน้า ภายหลังภาครัฐมีมาตรการจำกัดการส่งออกน้ำมันในช่วงที่เกิดความขัดแย้งระหว่างประเทศ
สำหรับรายการพิเศษในไตรมาส 2/2569 คาดบันทึกเป็นค่าใช้จ่ายสุทธิรวมประมาณ 4.2 พันล้านบาท ประกอบด้วยขาดทุนจากสต๊อกน้ำมันและผลิตภัณฑ์อะโรเมติกส์ รวมผลกระทบจากมูลค่าสินค้าคงเหลือสุทธิ หรือ NRV ประมาณ 2.1 พันล้านบาท เทียบกับไตรมาสก่อนหน้าที่มีกำไรจากรายการดังกล่าว 7.2 พันล้านบาท
ขณะเดียวกัน คาดมีผลขาดทุนจากการทำสัญญาป้องกันความเสี่ยงด้านส่วนต่างราคาน้ำมันสำเร็จรูป โดยเฉพาะน้ำมันดีเซล น้ำมันอากาศยาน และน้ำมันดิบประมาณ 320 ล้านบาท ลดลงอย่างมากจากขาดทุน 8 พันล้านบาทในไตรมาสก่อนหน้า รวมถึงการตั้งสำรองจากการปรับโครงสร้างบริษัท GCP Polyal ประมาณ 1.8 พันล้านบาท
บล.เอเซีย พลัส ปรับเพิ่มประมาณการกำไรสุทธิปี 2569 ของ PTTGC เป็นประมาณ 1.9 หมื่นล้านบาท เพื่อสะท้อนผลประกอบการไตรมาส 2/2569 ที่คาดว่าจะสูงกว่าประมาณการเดิมอย่างมีนัยสำคัญ พร้อมปรับเพิ่มสมมติฐานส่วนต่างราคาผลิตภัณฑ์ในกลุ่มโอเลฟินส์
อย่างไรก็ตาม ฝ่ายวิจัยคาดว่าผลประกอบการช่วงครึ่งหลังปี 2569 จะชะลอตัวจากครึ่งปีแรก ภายใต้สมมติฐานว่าสถานการณ์ความขัดแย้งขนาดใหญ่คลี่คลายลง แม้อาจเกิดความตึงเครียดเป็นระยะ โดยกำไรปกติในไตรมาส 3/2569 มีแนวโน้มลดลงจากไตรมาสก่อนหน้า ตามค่าการกลั่นที่คาดว่าจะลดลงมาอยู่บริเวณ 15 ดอลลาร์ต่อบาร์เรล
นอกจากนี้ ยังมีแรงกดดันจากต้นทุน Crude Premium ที่อยู่ในระดับสูง รวมถึงส่วนต่างราคาผลิตภัณฑ์ปิโตรเคมีทั้งกลุ่มโอเลฟินส์และอะโรเมติกส์ที่มีแนวโน้มกลับเข้าสู่ระดับปกติหลังสถานการณ์ความขัดแย้งผ่อนคลาย ขณะที่กำไรสุทธิอาจเผชิญความเสี่ยงจากการกลับมาบันทึกขาดทุนสต๊อกน้ำมัน จึงเป็นประเด็นที่ต้องติดตามในช่วงครึ่งหลังของปี
ทั้งนี้ บล.เอเซีย พลัส แนะนำ “ซื้อ” PTTGC พร้อมปรับไปใช้ราคาเป้าหมายปี 2570 ที่ 42 บาทต่อหุ้น โดยได้รับปัจจัยสนับสนุนจากกระแสเงินทุนที่ไหลเข้าสู่หุ้นกลุ่มพลังงานและปิโตรเคมี ผลประกอบการไตรมาส 2/2569 ที่มีแนวโน้มดีกว่าคาด รวมถึงโอกาสจ่ายเงินปันผลระหว่างกาล พร้อมคาดเงินปันผลทั้งปี 2569 ประมาณ 1.50 บาทต่อหุ้น คิดเป็นอัตราผลตอบแทนเงินปันผลราว 4% อย่างไรก็ตาม แนะนำลงทุนหุ้นสินค้าโภคภัณฑ์ในลักษณะซื้อขายตามรอบราคาผลิตภัณฑ์และทิศทางกระแสเงินทุน