
SJWD วิ่งต่อ 3% ลุ้นกำไรไตรมาส 2 นิวไฮ โบรกเชียร์ซื้อเป้าสูงสุด 12 บาท
SJWD บวกต่อ 3% รับแรงเก็งกำไรผลประกอบการไตรมาส 2/69 โตโดดเด่น จากธุรกิจขนส่งและคลังสินค้า ขณะที่โบรกให้ราคาเป้าหมายสูงสุด 12 บาท
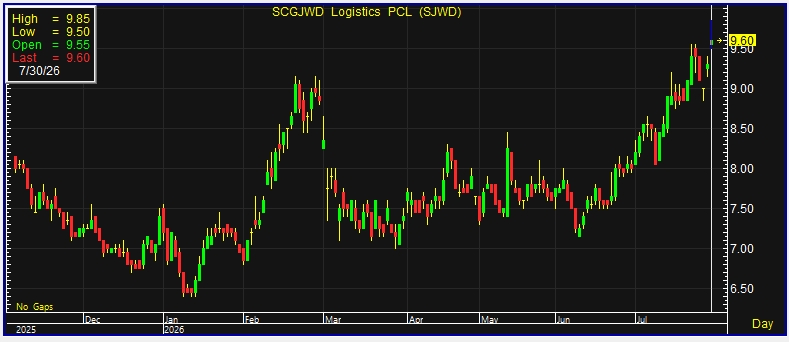
ผู้สื่อข่าวรายงานว่า วันนี้ (30 ก.ค.69) ราคาหุ้น บริษัท เอสซีจี เจดับเบิ้ลยูดี โลจิสติกส์ จำกัด (มหาชน) หรือ SJWD ณ เวลา 11:34 น. อยู่ที่ระดับ 9.60 บาท บวก 0.30 บาท หรือ 3.23% ราคาสูงสุด 9.85 บาท ราคาต่ำสุด 9.50 บาท ด้วยมูลค่าซื้อขาย 55.94 ล้านบาท
ด้านบริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ประเมินว่า SJWD จะมีกำไรปกติไตรมาส 2/2569 อยู่ที่ 360 ล้านบาท เพิ่มขึ้น 26% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 35% จากไตรมาสก่อน โดยได้รับแรงหนุนหลักจากธุรกิจขนส่งและธุรกิจคลังสินค้าทั่วไป ซึ่งได้อานิสงส์จากความไม่แน่นอนของสถานการณ์ในตะวันออกกลาง
สำหรับธุรกิจขนส่ง คาดว่าจะเติบโตโดดเด่นจากงานลูกค้าธุรกิจ หรือ B2B โดยเฉพาะการขนส่งถ่านหิน หลังผู้ประกอบการบางส่วนหันมาใช้ถ่านหินทดแทนน้ำมันที่มีราคาสูงขึ้น รวมถึงการขนส่งสินค้ากลุ่มบรรจุภัณฑ์ ซีเมนต์ และวัสดุก่อสร้าง ขณะที่งานขนส่งถึงผู้บริโภคโดยตรง หรือ D2C มีปริมาณเพิ่มขึ้น จากการเร่งขนส่งสินค้าท่ามกลางความกังวลเรื่องสินค้าขาดแคลนและแนวโน้มราคาสินค้าที่อาจปรับตัวสูงขึ้น
ขณะเดียวกัน ธุรกิจคลังสินค้าทั่วไป หรือ General Warehouse มีแนวโน้มเติบโตโดดเด่น เนื่องจากความไม่แน่นอนด้านการค้าและระบบโลจิสติกส์ในตะวันออกกลาง ทำให้ลูกค้าบางส่วนชะลอการส่งมอบสินค้า ส่งผลให้ระยะเวลาจัดเก็บสินค้าในคลังเพิ่มขึ้น ประกอบกับบริษัทได้รับงานจากลูกค้ารายใหม่เพิ่มเติม

ส่วนธุรกิจในต่างประเทศมีแนวโน้มเติบโตในทิศทางเดียวกับธุรกิจในประเทศไทย โดยเฉพาะกัมพูชาที่มีปริมาณการขนส่งถ่านหินเพิ่มขึ้น และเวียดนามที่ยังขยายตัวได้ดี ขณะที่ธุรกิจให้บริการรับฝากและบริหารสินค้าอันตราย หรือ DG มีปริมาณสินค้าในพื้นที่จัดเก็บเพิ่มขึ้นจากการส่งออกที่ล่าช้า
นอกจากนี้ ธุรกิจห้องเย็นคาดว่าอัตราการใช้พื้นที่จะเพิ่มขึ้นใกล้ระดับ 80% จาก 72.9% ในไตรมาส 1/2569 ขณะที่ธุรกิจยานยนต์มีแนวโน้มฟื้นตัวจากไตรมาสก่อน ตามปริมาณรถยนต์ที่นำมาฝากรอการส่งออกเพิ่มขึ้น โดยเฉพาะการส่งออกไปยังภูมิภาคตะวันออกกลางที่ล่าช้ากว่าปกติ
บล.ดาโอ จึงปรับเพิ่มประมาณการกำไรปกติปี 2569 ขึ้น 5% เป็น 1.2 พันล้านบาท เพิ่มขึ้น 10% จากปีก่อน หลังแนวโน้มผลการดำเนินงานไตรมาส 2/2569 มีโอกาสดีกว่าคาด พร้อมประเมินว่ากำไรปกติครึ่งปีแรกจะอยู่ที่ 627 ล้านบาท ลดลง 3% จากปีก่อน หรือคิดเป็น 51% ของประมาณการกำไรทั้งปี
สำหรับแนวโน้มครึ่งหลังของปี 2569 คาดว่ากำไรยังเติบโตจากช่วงเดียวกันของปีก่อน ตามกิจกรรมด้านโลจิสติกส์ที่อยู่ในระดับสูง การขยายฐานลูกค้าใหม่ และแผนลดต้นทุนอย่างต่อเนื่อง ทั้งการลดค่าใช้จ่ายขายและบริหารประมาณ 100 ล้านบาทต่อปี รวมถึงการลดต้นทุนทางการเงินจากแผนลดภาระหนี้ อย่างไรก็ตาม ผลประกอบการอาจชะลอลงเมื่อเทียบกับครึ่งปีแรก ซึ่งได้รับประโยชน์จากความไม่แน่นอนในตะวันออกกลางค่อนข้างมาก
ทั้งนี้ บล.ดาโอ ปรับราคาเป้าหมาย SJWD ขึ้นเป็น 12.00 บาท จากเดิม 10.50 บาท หลังปรับเพิ่มประมาณการกำไร โดยมีปัจจัยหนุนจากผลประกอบการไตรมาส 2/2569 ที่คาดว่าจะเติบโตโดดเด่น และกำไรครึ่งปีหลังที่ยังมีแนวโน้มขยายตัวจากปีก่อน รวมถึงโอกาสเพิ่มขึ้นของกำไรหากการควบรวมและซื้อกิจการ หรือ M&A ประสบความสำเร็จ
ด้านบริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ประเมินกำไรปกติไตรมาส 2/2569 ของ SJWD อยู่ที่ 341 ล้านบาท เพิ่มขึ้น 20% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 28% จากไตรมาสก่อน สูงกว่าประมาณการเดิม หลังได้รับประโยชน์จากการเร่งนำเข้าและส่งออกทั้งในประเทศไทยและต่างประเทศ จากสถานการณ์ความขัดแย้งที่ส่งผลต่อระบบการค้าและโลจิสติกส์
บล.กรุงศรี คาดว่ารายได้รวมจะเพิ่มขึ้น 8% จากปีก่อน และเพิ่มขึ้น 10% จากไตรมาสก่อน โดยมีการเติบโตในธุรกิจขนส่ง คลังสินค้า ธุรกิจ Freight และธุรกิจขนส่งในต่างประเทศ ขณะที่การเพิ่มขึ้นของอัตราการใช้คลังสินค้าและปริมาณงานขนส่งจะช่วยหนุนอัตรากำไรขั้นต้นเพิ่มขึ้นเป็น 14.7% จาก 14.0% ในไตรมาส 2/2568 และ 14.1% ในไตรมาส 1/2569
ปัจจัยดังกล่าวคาดว่าจะชดเชยผลกระทบจากการหยุดให้บริการขนส่งผลิตภัณฑ์ปิโตรเคมีในเวียดนามและอินโดนีเซียได้ทั้งหมด โดยหากผลประกอบการเป็นไปตามคาด กำไรปกติครึ่งปีแรกจะคิดเป็นประมาณ 47% ของประมาณการกำไรทั้งปี
สำหรับไตรมาส 3/2569 บล.กรุงศรีคาดว่ากำไรปกติจะยังเติบโตจากช่วงเดียวกันของปีก่อน ตามการเร่งนำเข้าและส่งออกที่ยังดำเนินต่อเนื่อง แต่มีแนวโน้มลดลงเล็กน้อยจากไตรมาสก่อน เนื่องจากเข้าสู่ฤดูฝน ซึ่งเป็นช่วงต่ำสุดของปีสำหรับธุรกิจขนส่ง รวมถึงการหยุดรับรู้รายได้จากงานขนส่งปิโตรเคมีในโครงการ Long Son ประเทศเวียดนามเต็มไตรมาส
ทั้งนี้ บล.กรุงศรี คงประมาณการกำไรปี 2569 ที่ 1.294 พันล้านบาท เพิ่มขึ้น 16% จากปีก่อน พร้อมคงคำแนะนำ “ซื้อ” และราคาเป้าหมาย 11.00 บาท โดยมองว่าราคาหุ้นยังซื้อขายในระดับต่ำกว่าค่าเฉลี่ยในอดีต และผลประกอบการมีแนวโน้มฟื้นตัวกลับมาใกล้เคียงระดับกำไรรวมของ JWD และ SCG Logistics ก่อนการควบรวมกิจการ
ขณะที่บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ประเมินกำไรสุทธิไตรมาส 2/2569 ของ SJWD อยู่ที่ 369 ล้านบาท เพิ่มขึ้น 31% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 34% จากไตรมาสก่อน ซึ่งจะเป็นระดับสูงสุดนับตั้งแต่การควบรวมกิจการกับ SCG Logistics
ผลประกอบการที่เติบโตได้รับแรงหนุนจากรายได้รวมที่คาดว่าจะเพิ่มขึ้นเกือบ 10% จากไตรมาสก่อน จากการขยายตัวของหลายธุรกิจ โดยเฉพาะคลังสินค้าทั่วไปและเขตปลอดอากร หรือ Free Zone ซึ่งได้ประโยชน์จากการที่ลูกค้าเพิ่มปริมาณสินค้าสำรอง เพื่อรองรับความเสี่ยงด้านห่วงโซ่อุปทาน
นอกจากนี้ บริษัทยังได้รับงานเพิ่มจากลูกค้าเดิมและลูกค้ารายใหม่ที่ให้ความสำคัญกับความน่าเชื่อถือในการส่งมอบสินค้า ขณะที่ธุรกิจสินค้าอันตราย ธุรกิจขนส่งแบบ B2B โครงสร้างพื้นฐานด้านโลจิสติกส์ และธุรกิจต่างประเทศยังขยายตัวแข็งแกร่ง โดยเฉพาะงานขนส่งสินค้าโภคภัณฑ์ของลูกค้าในเครือเอสซีจี
บล.เอเซีย พลัส คาดว่าอัตรากำไรขั้นต้นจะเพิ่มขึ้นเป็นประมาณ 14.6% จาก 14.1% ในไตรมาส 1/2569 จากประโยชน์ของการประหยัดต่อขนาด หรือ Operating Leverage ตามการเติบโตของรายได้ โดยเฉพาะธุรกิจขนส่งที่มีทั้งปริมาณงานและสัดส่วนงานที่ให้อัตรากำไรสูงเพิ่มขึ้น
ขณะเดียวกัน ค่าใช้จ่ายขายและบริหารคาดว่าจะเพิ่มขึ้นเพียง 5% จากไตรมาสก่อน ซึ่งต่ำกว่าอัตราการเติบโตของรายได้ ส่งผลให้อัตราค่าใช้จ่ายขายและบริหารต่อยอดขายลดลงเหลือ 7.7% จาก 8.2% ในไตรมาสก่อน สะท้อนประสิทธิภาพการบริหารต้นทุนที่ดีขึ้น
ฝ่ายวิจัยมองว่าผลประกอบการไตรมาส 2/2569 สะท้อนการเปลี่ยนผ่านของ SJWD จากการเติบโตที่พึ่งพาธุรกิจบางประเภท ไปสู่การเติบโตจากระบบนิเวศด้านโลจิสติกส์ที่มีความเชื่อมโยงกันมากขึ้น โดยบริษัทสามารถต่อยอดลูกค้ารายเดียวไปสู่การให้บริการหลายประเภทตลอดห่วงโซ่คุณค่าได้อย่างมีประสิทธิภาพ
สำหรับไตรมาส 3/2569 คาดว่ากำไรจะชะลอลงจากไตรมาสก่อนตามปัจจัยฤดูกาลและผลกระทบจากฤดูฝน แต่ยังมีแนวโน้มเติบโตจากช่วงเดียวกันของปีก่อน จากฐานรายได้ที่เพิ่มขึ้น การได้ลูกค้าใหม่ และการขยายขอบเขตบริการแก่ลูกค้าเดิม
ส่วนแผนขายสินทรัพย์ Alpha เข้ากองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ หรือ REIT ยังเป็นปัจจัยบวกเพิ่มเติมต่อมูลค่าหุ้น แม้ธุรกรรมอาจเลื่อนจากช่วงปลายปี 2569 ไปเป็นปี 2570 แต่คาดว่าจะไม่มีนัยสำคัญต่อประมาณการกำไรในปีนี้
ทั้งนี้ บล.เอเซีย พลัสคงคำแนะนำ “ซื้อ” SJWD พร้อมราคาเป้าหมาย 10.50 บาท โดยมองว่าราคาหุ้นปัจจุบันยังไม่สะท้อนความแข็งแกร่งของโครงสร้างธุรกิจที่กระจายตัวมากขึ้น รวมถึงประโยชน์จาก Operating Leverage ที่เริ่มเห็นผลชัดเจน ขณะที่ดีล Alpha REIT ยังเป็นปัจจัยหนุนที่อาจช่วยปลดล็อกมูลค่าหุ้นในระยะถัดไป