

รับเหมาเปิดเกมโตใหม่! ลุ้นโปรเจกต์รัฐ–Data Center ดันงานทะลัก ชู STECON-PYLON เด่น
หุ้นกลุ่มรับเหมาก่อสร้างรับแรงหนุนจากกำไร Q2/69 เติบโต หลังทยอยรับรู้รายได้จาก Backlog ขณะที่งบรัฐเร่งลงทุนและคลื่น Data Center ตามกระแส AI หนุนโอกาสรับงานใหม่ โบรกชู STECON-PYLON เด่นในระยะกลาง
ผู้สื่อข่าวรายงานว่า หุ้นกลุ่มรับเหมาก่อสร้าง มีปัจจัยสนับสนุนจากผลการดำเนินงานไตรมาส 2/2569 ที่เติบโตแข็งแกร่ง หลังหลายบริษัทสามารถทยอยรับรู้รายได้จากโครงการในมือได้ต่อเนื่อง ขณะที่แนวโน้มการลงทุนภาครัฐและการขยายตัวของโครงสร้างพื้นฐานดิจิทัล โดยเฉพาะ Data Center และเทคโนโลยีปัญญาประดิษฐ์ (AI) จะเป็นแรงขับเคลื่อนสำคัญต่ออุตสาหกรรมในระยะกลางถึงระยะยาว
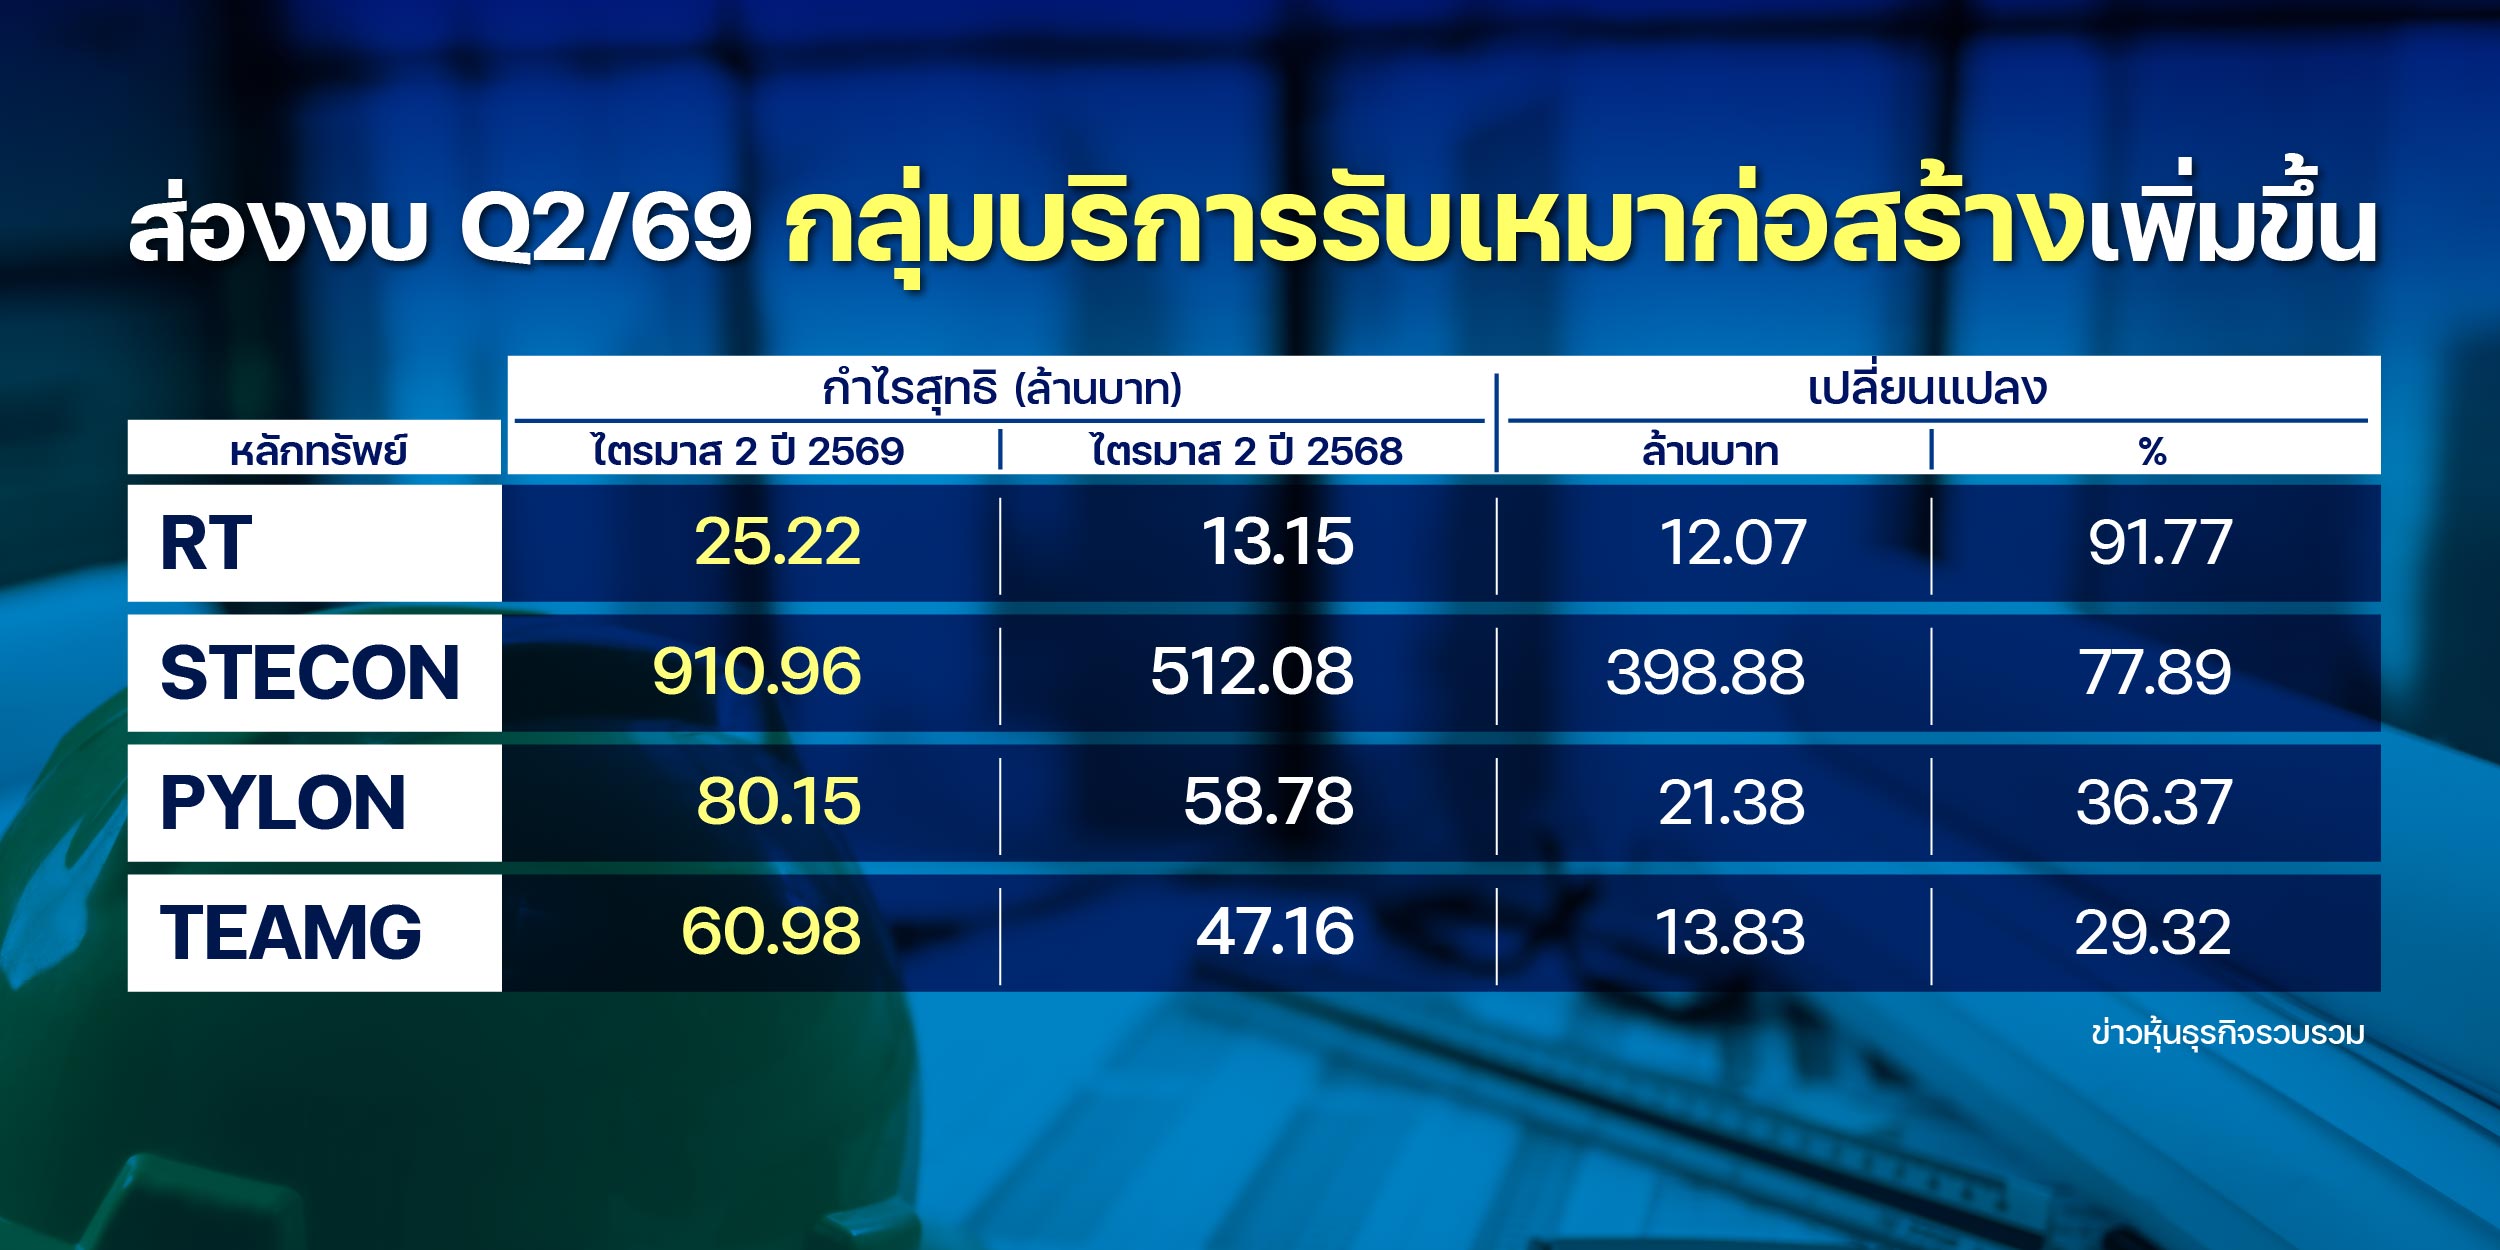
สำหรับผลประกอบการไตรมาส 2/2569 ของหุ้นกลุ่มบริการรับเหมาก่อสร้าง พบว่าส่วนใหญ่มีทิศทางเติบโต โดย บริษัท ไร้ท์ทันเน็ลลิ่ง จำกัด (มหาชน) หรือ RT มีกำไรสุทธิ 25.22 ล้านบาท เพิ่มขึ้น 91.77% จากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 13.15 ล้านบาท
บริษัท สเตคอน กรุ๊ป จำกัด (มหาชน) หรือ STECON มีกำไรสุทธิ 910.96 ล้านบาท เพิ่มขึ้น 77.89% จากปีก่อนที่มีกำไรสุทธิ 512.08 ล้านบาท
บริษัท ไพลอน จำกัด (มหาชน) หรือ PYLON มีกำไรสุทธิ 80.15 ล้านบาท เพิ่มขึ้น 36.37% จากปีก่อนที่มีกำไรสุทธิ 58.78 ล้านบาท
บริษัท ทีม คอนซัลติ้ง เอนจิเนียริ่ง แอนด์ แมเนจเมนท์ จำกัด (มหาชน) หรือ TEAMG มีกำไรสุทธิ 60.98 ล้านบาท เพิ่มขึ้น 29.32% จากงวดเดียวกันของปีก่อนที่มีกำไรสุทธิ 47.16 ล้านบาท

สะท้อนภาพรวมกิจกรรมก่อสร้างที่ทยอยฟื้นตัว และการรับรู้รายได้จากโครงการที่อยู่ระหว่างดำเนินงาน
อีกหนึ่งปัจจัยสนับสนุนสำคัญมาจากการเร่งเบิกจ่ายงบประมาณภาครัฐ โดยกระทรวงการคลังเปิดเผยว่า ตั้งแต่ต้นปีงบประมาณจนถึงวันที่ 31 สิงหาคม 2569 ภาครัฐเบิกจ่ายงบประมาณรายจ่ายประจำปี 2569 แล้วจำนวน 3.39 ล้านล้านบาท คิดเป็น 89.64% ของวงเงินงบประมาณรวม 3.78 ล้านล้านบาท
แบ่งเป็นรายจ่ายประจำที่เบิกจ่ายแล้ว 2.87 ล้านล้านบาท คิดเป็น 96.41% ของวงเงินรายจ่ายประจำ 2.98 ล้านล้านบาท และรายจ่ายลงทุน 517,875 ล้านบาท คิดเป็น 64.52% ของวงเงินรายจ่ายลงทุน 802,689 ล้านบาท
ขณะที่เงินกันไว้เบิกเหลื่อมปีงบประมาณ 2568 มีการเบิกจ่ายแล้ว 258,493 ล้านบาท คิดเป็น 80.61% ของวงเงินรวม 320,689 ล้านบาท
ทั้งนี้ กรมบัญชีกลางได้เร่งรัดให้หน่วยงานของรัฐดำเนินการจัดซื้อจัดจ้าง ตรวจรับงาน และเบิกจ่ายงบประมาณให้แล้วเสร็จภายในวันที่ 30 กันยายน 2569 เพื่อให้การใช้จ่ายเป็นไปตามเป้าหมายของรัฐบาล ซึ่งกำหนดเป้าหมายการเบิกจ่ายภาพรวม 93% รายจ่ายประจำ 98% และรายจ่ายลงทุน 75%
สำหรับปีงบประมาณ 2570 หน่วยงานภาครัฐสามารถเตรียมกระบวนการจัดซื้อจัดจ้างล่วงหน้า ตั้งแต่การจัดทำแผน การคัดเลือกผู้รับจ้าง และเมื่อพระราชบัญญัติงบประมาณรายจ่ายประจำปี 2570 มีผลบังคับใช้ พร้อมได้รับการจัดสรรงบประมาณ จะสามารถลงนามสัญญาได้ทันที
แนวทางดังกล่าวช่วยลดช่วงรอยต่อของการลงทุนภาครัฐ และเพิ่มโอกาสให้ผู้รับเหมาที่มีศักยภาพเข้าร่วมประมูลงานโครงสร้างพื้นฐานขนาดใหญ่ได้รวดเร็วขึ้น
ด้าน บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ประเมินว่า ประเทศไทยกำลังเข้าสู่วัฏจักรการลงทุน Data Center ครั้งใหญ่ ตามการเติบโตของเทคโนโลยี AI ทั่วโลก โดยมูลค่าคำขอรับการส่งเสริมการลงทุนด้านโครงสร้างพื้นฐานดิจิทัลสะสมมีมากกว่า 1 ล้านล้านบาท
ฝ่ายวิจัยประเมินว่า เม็ดเงินลงทุนดังกล่าวมีโอกาสสร้างงานก่อสร้างและงานระบบมูลค่าประมาณ 150,000 ล้านบาท ในช่วง 2-3 ปีข้างหน้า ครอบคลุมทั้งผู้รับเหมาหลัก ผู้รับเหมางานระบบ ผู้รับเหมาฐานราก ผู้พัฒนานิคมอุตสาหกรรม และผู้ให้บริการสาธารณูปโภค
โดย STECON เป็นหนึ่งในผู้รับเหมาที่มีโอกาสได้รับประโยชน์โดยตรงจากการลงทุน Data Center ขณะที่ PYLON จะได้รับอานิสงส์จากความต้องการงานฐานรากที่เพิ่มขึ้น
สำหรับ STECON ด้าน บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุว่า บริษัทคงเป้าหมายรายได้ปี 2569 ที่ 35,000 ล้านบาท เพิ่มขึ้น 5% จากปีก่อน หลังครึ่งปีแรกมีรายได้แล้ว 16,788 ล้านบาท คิดเป็น 48% ของเป้าหมายทั้งปี
รายได้หลักมาจากงานก่อสร้าง Data Center โครงการรถไฟทางคู่สายเด่นชัย–เชียงราย–เชียงของ และโครงการรถไฟฟ้าสายสีส้มฝั่งตะวันตก
ปัจจุบัน STECON มี Backlog คงเหลือ ณ สิ้นไตรมาส 2/2569 จำนวน 116,440 ล้านบาท รองรับรายได้อย่างน้อย 2 ปี หลังรับรู้รายได้ระหว่างไตรมาส 2/2569 จำนวน 9,343 ล้านบาท และได้รับงานใหม่ 3 โครงการ มูลค่ารวม 2,916 ล้านบาท
นอกจากนี้ บริษัทอยู่ระหว่างยื่นประมูลงานมูลค่ารวมกว่า 85,000 ล้านบาท ประกอบด้วย งานบริหารและบำรุงรักษามอเตอร์เวย์ M82 มูลค่า 15,700 ล้านบาท งาน Data Center 3 โครงการ มูลค่ารวม 49,800 ล้านบาท งานโรงไฟฟ้า 16,000 ล้านบาท และงานอาคารสนามบิน 3,000 ล้านบาท
ด้าน บล.เอเซีย พลัส ให้น้ำหนัก STECON จากธุรกิจ Data Center โดยมองว่า หากบริษัทได้รับงานตามแผน จะช่วยเพิ่มประมาณการรายได้ก่อสร้างปี 2570 เนื่องจากโครงการมีระยะเวลาก่อสร้างประมาณ 1 ปีครึ่ง และสามารถรับรู้รายได้รวดเร็ว
ขณะเดียวกัน STECON มีแผนลงทุน Data Center ในจังหวัดชลบุรี มูลค่าประมาณ 2,000 ล้านบาท คาดปิดดีลภายในปีนี้ และมีโอกาสรับเงินปันผลประมาณ 180-190 ล้านบาทต่อปี ตั้งแต่ปี 2570 เพื่อสนับสนุนเป้าหมายเพิ่มสัดส่วนกำไรจากรายได้ประจำ (Recurring Income) เป็น 50% ภายในปี 2573
ทั้งนี้ บล.กรุงศรี แนะนำ “ซื้อ” STECON พร้อมปรับราคาเป้าหมายปี 2570 เป็น 24.90 บาท จากเดิม 20.60 บาท ขณะที่ บล.เอเซีย พลัส ให้ราคาเหมาะสม 23 บาท
ด้าน PYLON บล.กรุงศรี ระบุว่า ภาพรวมอุตสาหกรรมงานฐานรากยังมีทิศทางที่ดีอย่างน้อย 1 ปีข้างหน้า โดยบริษัทเตรียมเพิ่มเครื่องจักรอีก 2 ชุด ส่งผลให้กำลังการผลิตเพิ่มขึ้นประมาณ 10% เพื่อรองรับโครงการใหม่ โดยเฉพาะ Data Center
ปัจจุบัน PYLON มี Backlog ประมาณ 1,500 ล้านบาท หลังได้รับงานเพิ่ม 333 ล้านบาท โดยประมาณ 60% เป็นงานค่าแรงเพียงอย่างเดียว ซึ่งมีอัตรากำไรสูง ครอบคลุมโครงการ Data Center โรงพยาบาลรามาธิบดี และโรงงานอุตสาหกรรม
ฝ่ายวิจัยคาดกำไรปี 2569 อยู่ที่ 281 ล้านบาท เพิ่มขึ้น 33% จากปีก่อน พร้อมแนะนำ “ซื้อ” ราคาเป้าหมายปี 2570 ที่ 4.70 บาท
ขณะที่ บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) มองว่า PYLON มี Backlog แข็งแกร่งประมาณ 1,500 ล้านบาท รองรับการใช้เครื่องจักรระดับ 20-22 ชุด ตั้งแต่เดือนสิงหาคมถึงต้นไตรมาส 4/2569 โดย 87% เป็นโครงการภาคเอกชน ได้แก่ โรงงาน โรงพยาบาล และ Data Center
ฝ่ายวิจัยคาดกำไรปกติปี 2569 อยู่ที่ 256 ล้านบาท เพิ่มขึ้น 23% จากปีก่อน พร้อมคงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 4 บาท
ทั้งนี้ กลุ่มรับเหมาก่อสร้างยังมีแรงหนุนจากทั้งผลประกอบการที่เติบโต การเร่งลงทุนภาครัฐ และเม็ดเงินลงทุน Data Center ที่เข้ามาเป็นปัจจัยขับเคลื่อนใหม่ของอุตสาหกรรมในระยะกลางถึงระยะยาว