
KResearch ชี้ 8 แบงก์ไตรมาส 3 เริ่มฟื้น NIM ขยับแตะ 3%
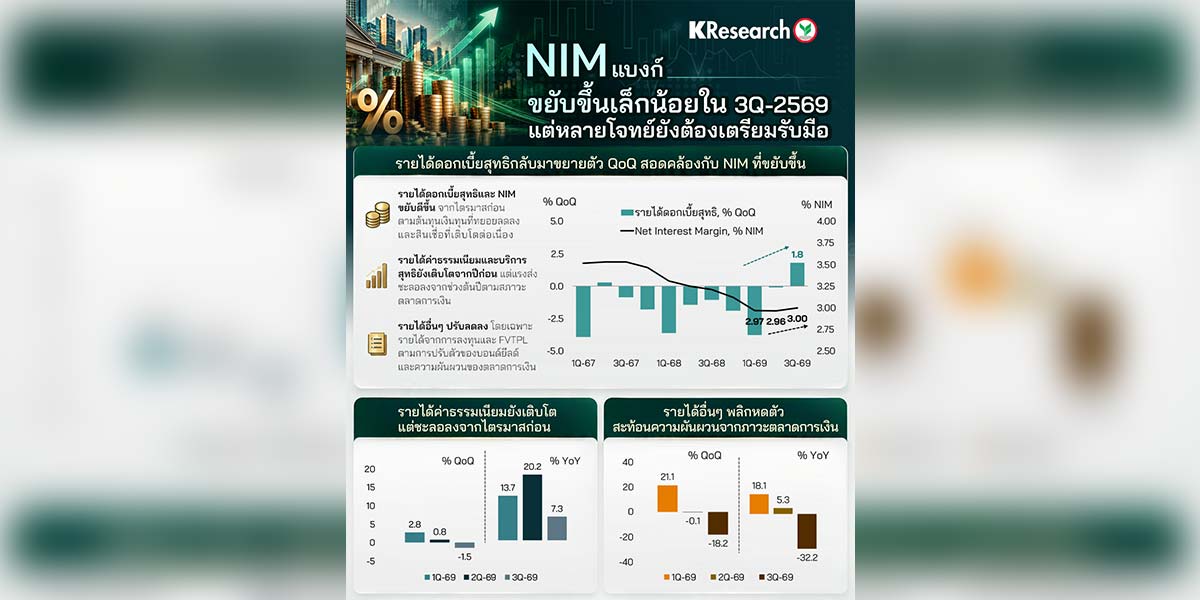
KResearch เผยผลประกอบการ 8 แบงก์ไตรมาส 3/2569 เริ่มมีสัญญาณบวก รายได้ดอกเบี้ยสุทธิฟื้น หนุน NIM ขยับขึ้นแตะ 3.00% จาก 2.96% ในไตรมาสก่อน ขณะที่ NPL ทรงตัว 3.11% แต่รายได้ค่าธรรมเนียมและรายได้ลงทุนยังผันผวน จับตาโจทย์ใหญ่ช่วงที่เหลือของปี ทั้งการฟื้นตัวของสินเชื่อ การรักษาฐานรายได้ และการรับมือความเสี่ยงคุณภาพหนี้ โดยคาด NIM ทั้งปียังต่ำกว่าปีก่อนที่ 3.21%
บริษัท ศูนย์วิจัยกสิกรไทย จำกัด (KResearch) ในกลุ่มธุรกิจธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK ระบุว่า ภาพรวมผลการดำเนินงานของกลุ่มธนาคารพาณิชย์ (8 แบงก์) ที่จดทะเบียนในตลาดหลักทรัพย์ในไตรมาส 3/2569 มีสัญญาณที่ดีขึ้นในบางด้าน โดยเฉพาะรายได้ดอกเบี้ยสุทธิที่กลับมาขยายตัวเมื่อเทียบกับไตรมาสก่อน สอดคล้องกับทิศทางของส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ที่ขยับขึ้นเล็กน้อยมาอยู่ที่ 3.00% จาก 2.96% ในไตรมาส 2/2569 หลังต้นทุนเงินทุนของธนาคารทยอยลดลงตามการปรับลดอัตราดอกเบี้ยเงินฝาก ส่วนสินเชื่อยังคงขยายตัวต่อเนื่อง นำโดยกลุ่มสินเชื่อธุรกิจรายใหญ่และสินเชื่อภาครัฐ
สำหรับรายได้ที่มิใช่ดอกเบี้ย ภาพในไตรมาส 3/2569 มีความแตกต่างกันในแต่ละองค์ประกอบ
โดยในส่วนของรายได้ค่าธรรมเนียมและบริการสุทธิลดลงจากไตรมาสก่อนหน้า และขยายตัวในอัตราที่ชะลอลงจากช่วงเดียวกันปีก่อน สะท้อนว่ารายได้ค่าธรรมเนียมยังมีบทบาทช่วยกระจายฐานรายได้ของธนาคารท่ามกลางข้อจำกัดในการฟื้นตัวของรายได้ดอกเบี้ย อย่างไรก็ดี รายได้ค่าธรรมเนียม โดยเฉพาะที่เชื่อมโยงกับธุรกิจ Wealth Management และตลาดทุน ยังมีความอ่อนไหวต่อภาวะตลาดการเงิน ด้านรายได้อื่น ๆ พลิกกลับมาหดตัวในไตรมาส 3/2569
นำโดย การลดลงของรายได้จากการลงทุนและกำไรจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) ท่ามกลางการปรับตัวของ Bond Yield และความผันผวนของตลาดการเงิน ภาพดังกล่าวสะท้อนว่า แม้รายได้ที่มิใช่ดอกเบี้ยจะมีความสำคัญมากขึ้นในการช่วยกระจายแหล่งรายได้ของธนาคาร แต่รายได้บางส่วนอาจมีความผันผวนสูงกว่ารายได้จากธุรกิจหลัก จึงทำให้การสร้างฐานรายได้ค่าธรรมเนียมที่มีความต่อเนื่องจากฐานลูกค้าเดิมมีความสำคัญมากขึ้น
ขณะที่คุณภาพสินทรัพย์โดยรวมยังอยู่ในระดับที่บริหารจัดการได้ โดยสัดส่วนสินเชื่อด้อยคุณภาพ (NPL Ratio) ในไตรมาส 3/2569 ทรงตัวเท่ากับไตรมาสก่อนหน้าที่ 3.11% แต่ยังคงเห็นการบริหารจัดการคุณภาพหนี้ในเชิงรุกของหลายธนาคาร ทั้งการปรับโครงสร้างหนี้ การตัดหนี้สูญ และการจำหน่ายหนี้เสีย ขณะเดียวกัน ธนาคารยังคงดำรงเงินสำรองในระดับสูง โดย Coverage Ratio ขยับขึ้นต่อเนื่องมาที่ระดับ 199.0% สะท้อนการเตรียมการรับมือกับความไม่แน่นอนของคุณภาพสินทรัพย์ในระยะข้างหน้า โดยเฉพาะในกลุ่มลูกหนี้ SMEs และครัวเรือนบางกลุ่มที่ฐานะทางการเงินและความสามารถในการชำระหนี้ยังเปราะบาง
ศูนย์วิจัยกสิกรไทย มองว่า ธุรกิจธนาคารพาณิชย์ยังมีหลายโจทย์ที่ต้องรับมือต่อเนื่องตลอดช่วงที่เหลือของปี 2569 เพราะแม้ NIM จะมีทิศทางดีขึ้นตามต้นทุนทางการเงินที่ลดลง แต่กรอบการฟื้นตัวยังค่อนข้างจำกัดท่ามกลางภาวะดอกเบี้ยต่ำและการฟื้นตัวที่ยังล่าช้าของพอร์ตสินเชื่อที่ให้ผลตอบแทนสูง (คาดว่า NIM ปี 2569 อาจยังคงต่ำกว่าระดับ 3.21% ในปี 2568) ขณะที่รายได้ที่มิใช่ดอกเบี้ยแม้จะช่วยกระจายฐานรายได้ แต่ยังต้องติดตามผลจากการทยอยปรับใช้มาตรฐานใหม่ด้านการจัดเก็บค่าธรรมเนียม ซึ่งอาจมีผลต่อโครงสร้างรายได้ค่าธรรมเนียมของธนาคารในระยะถัดไป
นอกจากนี้ รายได้อื่น ๆ ก็ยังมีความอ่อนไหวตามภาวะตลาดการเงิน ประกอบกับคุณภาพสินทรัพย์ยังเป็นประเด็นที่ต้องติดตามท่ามกลางแนวโน้มเศรษฐกิจที่มีความไม่แน่นอน (คาดว่า Coverage ratio ณ สิ้นปี 2569 จะยังคงอยู่ใกล้ระดับ 200%) โดยสรุป โจทย์สำคัญของธนาคารจึงไม่ได้อยู่เพียงการประคองการเติบโตของผลการดำเนินงาน แต่จะต้องสร้างฐานรายได้ที่มีความต่อเนื่อง ควบคู่กับการดูแลคุณภาพสินทรัพย์ การบริหารต้นทุน และการเพิ่มประสิทธิภาพการดำเนินงาน เพื่อรักษาสมดุลระหว่างการเติบโตและการบริหารความเสี่ยงในระยะข้างหน้า