
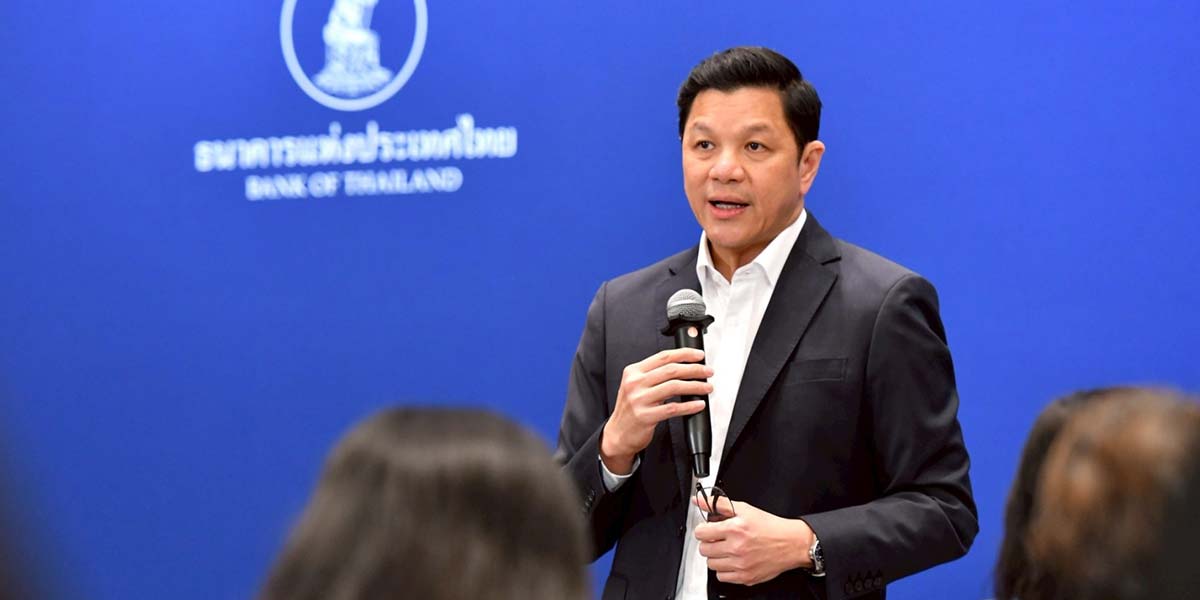
“วิทัย” ชี้ SME ซอมบี้เฟิร์มพุ่งเกือบ 6% ลุยแก้ 4 ปัญหาเชิงโครงสร้าง
ผู้ว่าแบงก์ชาติ ชี้เศรษฐกิจไทยโตถดถอยต่อเนื่อง คาดปี 69 ขยายตัวเพียง 2.3% ต่ำกว่าศักยภาพจริง เร่งเดินหน้าแก้ 4 ปัญหาเชิงโครงสร้าง พร้อมเผยภาคธุรกิจเอสเอ็มอี “กระดูกสันหลังชาติ” 3.28 ล้านราย กำลังเผชิญวิกฤตหนัก หนี้เสียพุ่งแตะ 9.5% กลายเป็น “Zombie Firm” เกือบ 6% เหตุแบกรับดอกเบี้ยสูง สวนทางรายใหญ่กู้ฉลุยดอกเบี้ยต่ำ
ผู้สื่อข่าวรายงานว่า วันนี้ (9 ก.ย.69) นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย(ธปท.) เปิดเผยว่า เศรษฐกิจไทยในอนาคตยังคงต้องพึ่งแรงส่งจากผู้ประกอบการรายย่อย (SMEs) และกำลังซื้อของประชาชน แต่ปัจจุบันผู้ประกอบการรายย่อยอยู่ในช่วงที่มีกำลังอ่อนแรงและประชาชนกำลังเผชิญกับวิกฤต ซึ่งต้องเร่งเร่งแก้ปัญหาในภาพรวม เพื่อให้ GDP ของประเทศไทยกลับมามีอัตราการเติบโตขาขึ้นอีกครั้ง
โดย ธปท. ให้ความสำคัญกับการแก้ปัญหาเชิงโครงสร้าง 4 เรื่องหลัก ได้แก่ 1. ปัญหาหนี้ครัวเรือน 2. การเข้าถึงสินเชื่อของ SMEs และรายย่อย 3. ความเหลื่อมล้ำทางการเงิน เช่น ค่าธรรมเนียมหรือดอกเบี้ยแพง และ 4.ปัญหาเงินเทาที่ใช้ช่องทางของสถาบันการเงิน เนื่องจากเชื่อมโยงและส่งผลกระทบผ่านสถาบันการเงิน ซึ่งธปท. มีหน้าที่กำกับดูแลโดยตรง
ทั้งนี้ เศรษฐกิจไทย มีอัตราการเติบโต GDP ที่ลดต่ำลงต่อเนื่อง หลังจากการเผชิญวิกฤตเศรษฐกิจในแต่ละรอบ โดยก่อนปี2540 เคยขยายตัวเฉลี่ย 7-8% หลังวิกฤตโควิด-19 ขยายตัว 2.4% และในปี 2569 มีวิกฤตพลังงานน่าจะขยายตัวได้เพียง 2.3% ถือว่าต่ำกว่าศักยภาพจริงของเศรษฐกิจไทยที่ควรอยู่ที่ 3-4% ส่งผลให้รายได้ของครัวเรือนและธุรกิจเติบโตไม่ทันกับรายจ่ายที่สูงขึ้น
ขณะเดียวกัน ธปท. มองว่าปัญหาเชิงโครงสร้างในหลายมิติของประเทศไทยถูกสะสมมานาน โดยเฉพาะภาคธุรกิจเอสเอ็มอี (SMEs) ซึ่งเป็นกระดูกสันหลัง (Backbone) ของประเทศกำลังอยู่ในภาวะอ่อนแรงอย่างหนัก มีโอกาสรอดต่ำ และกดดันเศรษฐกิจลดลงอย่างมีนัยสำคัญ โดยปัจจุบันประเทศไทยมี SMEs รวมกว่า 3.28 ล้านกิจการ และมีมูลค่าทางเศรษฐกิจ 1.73 ล้านล้านบาท หรือคิดเป็น 35.1% ของ GDP
สำหรับการขับเคลื่อนการเติบโตของ SMEs ต่อ GDP ลดลงจาก 1.9% ในช่วงก่อนโควิด-19 เหลือเพียง 1.0% ในช่วงหลังโควิด-19 อีกทั้งในส่วนของการเข้าถึงสินเชื่อ SMEs ยังอยู่ในภาวะติดลบต่อเนื่องมาถึง 16 ไตรมาส สะท้อนให้เห็นว่า ภายใน 10 ปี SMEs ที่เปิดใหม่อาจจะเหลือรอดเพียง 50% และหากผ่านไป 25 ปีจะเหลือรอดเพียง 30% เท่านั้น

ขณะที่สถานการณ์หนี้เสีย (NPL) ของกลุ่มธุรกิจ SMEs ขยับพุ่งสูงขึ้นต่อเนื่องจนแตะระดับ 9.5% สวนทางกับธุรกิจขนาดใหญ่ที่ NPL ต่ำกว่า 2% สะท้อนภาพเศรษฐกิจฟื้นตัวแบบรวยกระจุกจนกระจาย (K-shaped) ซึ่งพบว่า SMEs ที่มีศักยภาพระดับ Top 30% เข้าถึงแหล่งเงินทุนได้เพียง 21% แต่บริษัทขนาดใหญ่ระดับเดียวกันกลับเข้าถึงสินเชื่อได้มากถึง 60%
นอกจากนี้ กลุ่ม SMEs รายใหม่ยังกู้เงินได้เพียง 11% และต้องแบกรับอัตราดอกเบี้ยเฉลี่ยสูงถึง 6.9% เทียบกับธุรกิจรายใหญ่ที่เสียดอกเบี้ยเพียง 3% ซึ่งปัจจัยต้นทุนที่สูงดังกล่าว ทำให้ธุรกิจ SMEs ที่ตกอยู่ในภาวะ “Zombie Firm” หรือกลุ่มที่มีกำไรไม่พอจ่ายดอกเบี้ย ปรับตัวเพิ่มขึ้นจาก 2% เป็นเกือบ 6% สะท้อนความเปราะบางขั้นรุนแรง
ธปท. ประเมินว่าการสนับสนุนสินเชื่อแก่ SMEs ไม่สามารถปล่อยให้ได้ทุกราย และต้องใช้กลไก “มุ่งเป้า” ช่วยเหลือเฉพาะ กลุ่มที่มีศักยภาพและมีกำไรเติบโตได้ ซึ่งปัจจุบันมีอยู่ประมาณ 38% ของกลุ่ม SMEs ทั้งหมดในประเทศ ส่วนกลุ่มที่ปรับตัวไม่ได้ แข่งขันไม่ได้หรือถูกดิสรัปชัน (Disruption) จำเป็นต้องปล่อยให้เป็นไปตามกลไกตลาดเพื่อควบคุมความเสี่ยงของระบบโดยรวม