
STECON บวกต่อ 2% ลุ้นกำไร Q2 โต 162% โบรกเคาะเป้า 21.10 บาท รับเทรนด์ดาต้าเซ็นเตอร์
STECON วิ่งต่อ 2% หลังโบรกคาดกำไรสุทธิไตรมาส 2/69 แตะ 919 ล้านบาท เพิ่มขึ้น 161.9% จากไตรมาสก่อน รับเงินปันผล GULF หนุน พร้อมชูแบ็กล็อก 1.23 แสนล้านบาท รองรับงานดาต้าเซ็นเตอร์และโรงไฟฟ้า เคาะเป้า 21.10 บาท
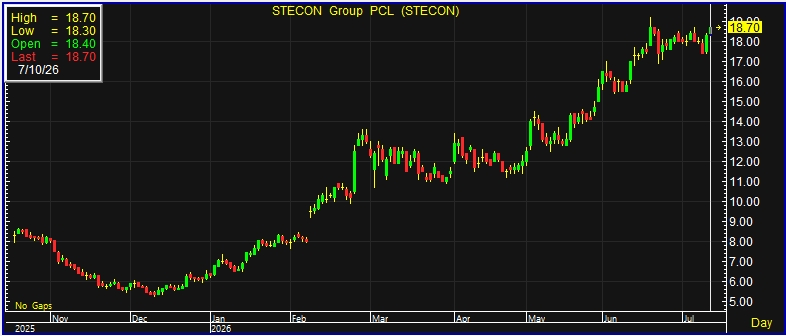
ผู้สื่อข่าวรายงานว่า วันนี้ (10 ก.ค.69) ราคาหุ้น บริษัท สเตคอน กรุ๊ป จำกัด (มหาชน) หรือ STECON ณ เวลา 12:19 น. อยู่ที่ระดับ 246.00 บาท บวก 5.00 บาท หรือ 2.07% ราคาสูงสุด 246.00 บาท ราคาต่ำสุด 242.00 บาท ด้วยมูลค่าซื้อขาย 1,040.36 ล้านบาท
บริษัทหลักทรัพย์ ทิสโก้ จำกัด ระบุในบทวิเคราะห์ว่า แม้การสิ้นสุดข้อตกลงหยุดยิงระหว่างสหรัฐฯ และอิหร่านเมื่อวันที่ 8 กรกฎาคม 2569 จะทำให้ตลาดกลับมากังวลต่อความเสี่ยงด้านต้นทุนสินค้าโภคภัณฑ์ โดยเฉพาะกลุ่มรับเหมาก่อสร้าง แต่คาดว่าผลกระทบต่อ STECON จะอยู่ในวงจำกัด เนื่องจากบริษัทมีโครงสร้างต้นทุนที่สามารถป้องกันความเสี่ยงได้ในระดับหนึ่ง
ขณะเดียวกัน คำวินิจฉัยของศาลรัฐธรรมนูญเมื่อวันที่ 9 กรกฎาคม 2569 ที่ให้พระราชกำหนดกู้เงินวงเงิน 4 แสนล้านบาทมีผลบังคับใช้ ช่วยลดความไม่แน่นอนด้านนโยบายและฟื้นความเชื่อมั่นของตลาด แม้เม็ดเงินดังกล่าวจะไม่ได้ส่งผลโดยตรงต่อโครงการก่อสร้างหลักของ STECON มากนัก เนื่องจากมุ่งใช้กับมาตรการช่วยเหลือผู้บริโภคและการเปลี่ยนผ่านสู่พลังงานสะอาด มากกว่าการลงทุนโครงสร้างพื้นฐานหรือศูนย์ข้อมูล
บล.ทิสโก้ประเมินว่า STECON ยังมีปัจจัยพื้นฐานระยะยาวแข็งแกร่ง จากมูลค่างานในมือ หรือ Backlog ที่ 1.228 แสนล้านบาท คิดเป็นประมาณ 3.6 เท่าของรายได้ที่คาดการณ์ในปี 2569 รวมถึงโครงการโครงสร้างพื้นฐานภาครัฐจำนวนมากที่อยู่ระหว่างรอการลงทุน

นอกจากนี้ บริษัทยังมีโอกาสรับประโยชน์จากวัฏจักรการลงทุนภาคเอกชนรอบใหม่ โดยเฉพาะโครงการ Data Center และโรงไฟฟ้า จากความสัมพันธ์ด้านงานก่อสร้างที่แข็งแกร่งกับบริษัท กัลฟ์ ดีเวลลอปเมนท์ จำกัด (มหาชน) หรือ GULF ซึ่งมีแผนเพิ่มกำลังการผลิตรวมประมาณ 43.6% ภายในปี 2578
ฝ่ายวิจัยมองว่า ปัจจัยดังกล่าวทำให้ STECON อยู่ในตำแหน่งที่เหมาะสมต่อการรับงานจากคลื่นการลงทุนภาคเอกชนครั้งใหญ่ของประเทศไทยในรอบทศวรรษ และจะเป็นแรงขับเคลื่อนการเติบโตของรายได้และผลประกอบการในระยะกลางถึงยาว
สำหรับผลกระทบจากสถานการณ์ความขัดแย้งในตะวันออกกลาง บล.ทิสโก้ไม่คาดว่าจะส่งผลต่อต้นทุนของ STECON อย่างมีนัยสำคัญ เนื่องจากบริษัทมีสัดส่วนการจ้างผู้รับเหมาช่วงประมาณ 50–60% และมีการล็อกต้นทุนวัสดุก่อสร้างล่วงหน้าประมาณ 6 เดือน ช่วยลดความผันผวนของราคาวัตถุดิบในระยะสั้น
ด้านแนวโน้มผลประกอบการไตรมาส 2 ปี 2569 คาดว่า STECON จะมีกำไรสุทธิ 919 ล้านบาท เพิ่มขึ้น 79.4% จากงวดเดียวกันของปีก่อน และเพิ่มขึ้น 161.9% จากไตรมาสก่อน โดยได้รับแรงหนุนสำคัญจากรายได้เงินปันผลจาก GULF จำนวน 736 ล้านบาท
บล.ทิสโก้ปรับลดประมาณการกำไรสุทธิปี 2569 ลงเล็กน้อย 2% เหลือ 1.85 พันล้านบาท อย่างไรก็ตาม หากไม่รวมรายการพิเศษ คาดว่ากำไรจากการดำเนินงานปกติจะเติบโตถึง 65% จากปีก่อน ขณะที่การลดลงของกำไรสุทธิที่รายงานเป็นผลจากฐานปี 2568 ซึ่งมีกำไรพิเศษครั้งเดียวในระดับสูง
ส่วนปี 2570 คาดกำไรสุทธิอยู่ที่ 1.33 พันล้านบาท ลดลงจากปี 2569 เนื่องจากไม่มีรายได้เงินปันผลจาก GULF ในระดับสูงเป็นพิเศษเหมือนปีนี้
ทั้งนี้ บล.ทิสโก้คงคำแนะนำ “ซื้อ” STECON พร้อมปรับราคาเป้าหมายตามวิธีผลรวมส่วนธุรกิจ หรือ SOTP ขึ้นเป็น 21.10 บาท จากเดิม 20 บาท หลังปรับมูลค่าเงินลงทุนใน GULF ตามราคาเป้าหมายใหม่ที่ 82 บาทต่อหุ้น สะท้อนอัพไซด์ประมาณ 15% จากราคาหุ้นที่ 18.30 บาท
สำหรับปัจจัยเสี่ยงที่ต้องติดตาม ได้แก่ ต้นทุนก่อสร้างที่อาจปรับตัวสูงขึ้นหากความขัดแย้งระหว่างสหรัฐฯ และอิหร่านยืดเยื้อ การแข่งขันจากผู้รับเหมาจีนในการประมูลงาน Data Center ความล่าช้าในการได้รับงาน ความไม่แน่นอนของสมมติฐานเงินปันผลจาก GULF และภาระหนี้ที่อาจเพิ่มขึ้นจากการออกหุ้นกู้