

SCC เด้ง 3% ขานรับ ROC หวนเดินเครื่อง-รับวัฏจักรปิโตรเคมีฟื้น โบรกชูเป้า 315 บาท
SCC เด้ง 3% รับโรง ROC กลับมาเดินเครื่องตามแผน หลังจัดหา Feedstock นอกตะวันออกกลางได้เพียงพอ หนุนอัตราการผลิตรวมเกิน 80% ด้าน KSS คงคำแนะนำ “ซื้อ” เป้า 315 บาท
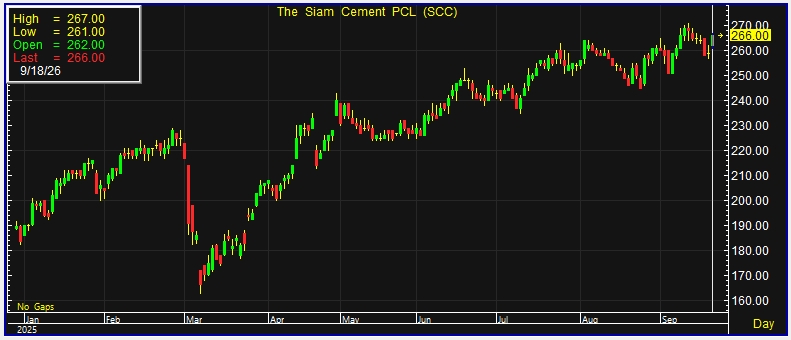
ผู้สื่อข่าวรายงานว่า วันนี้ (18 ก.ย.69) ราคาหุ้น บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCC ณ เวลา 10:19 น. อยู่ที่ระดับ 266.00 บาท บวก 7.00 บาท หรือ 2.70% ราคาสูงสุด 267.00 บาท ราคาต่ำสุด 261.00 บาท ด้วยมูลค่าซื้อขาย 492.53 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) หรือ KSS ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อ บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCC หลังบริษัทประกาศกลับมาเดินเครื่องผลิตโรง ROC ซึ่งมีกำลังการผลิตโอเลฟินส์ประมาณ 1.35 ล้านตันต่อปี ตั้งแต่วันที่ 17 กันยายน 2569 หลังสามารถจัดหาวัตถุดิบ (Feedstock) จากแหล่งนอกตะวันออกกลาง อาทิ มาเลเซีย แอฟริกา และแหล่งอื่น ๆ ได้เพียงพอสำหรับการผลิตอย่างต่อเนื่อง
ทั้งนี้ SCC ตั้งเป้าอัตราการใช้กำลังการผลิต (Utilization Rate) รวมกับโรง MOC ซึ่งมีกำลังการผลิตประมาณ 2.05 ล้านตันต่อปี ไว้ที่มากกว่า 80% ใกล้เคียงกับระดับก่อนเกิดสงคราม โดย KSS มองว่าการกลับมาเดินเครื่อง ROC ได้ภายในช่วงปลายไตรมาส 3/2569 เป็นไปตามเป้าหมายของบริษัท และสะท้อนถึงความสามารถในการบริหารจัดการวัตถุดิบภายใต้ภาวะราคาที่ผันผวน
นอกจากนี้ การที่ SCC สามารถเพิ่มช่องทางจัดหา Feedstock จากนอกตะวันออกกลาง ยังช่วยเพิ่มเสถียรภาพในการผลิต ท่ามกลางความไม่แน่นอนของสถานการณ์สงครามในตะวันออกกลาง และความเสี่ยงด้านห่วงโซ่อุปทานที่ยังคงอยู่
KSS ยังมองว่า การยกเลิกภาวะ Force Majeure และกลับมาเดินเครื่องผลิตได้ อาจสะท้อนว่าการศึกษาความร่วมมือในรูปแบบกิจการร่วมค้า (JV) ธุรกิจโอเลฟินส์กับ PTTGC มีทางเลือกในการดำเนินงานที่ไม่จำเป็นต้องลดอัตราการเดินเครื่องโรงงาน ซึ่งจะช่วยให้ SCC สามารถรับประโยชน์จากวงจรการฟื้นตัวของอัตรากำไรธุรกิจปิโตรเคมีได้มากขึ้น
ด้วยปัจจัยดังกล่าว KSS ยังคงคำแนะนำ “ซื้อ” SCC ราคาเป้าหมายปี 2570 ที่ 315 บาท พร้อมยกให้เป็นหนึ่งในหุ้นเด่น (Top Pick) โดยมองว่า SCC เป็นหนึ่งในบริษัทที่มีโอกาสได้รับประโยชน์เด่นจากวงจรฟื้นตัวของอุตสาหกรรมปิโตรเคมี
ขณะเดียวกัน ความสามารถในการแข่งขันด้านต้นทุนของ SCC มีแนวโน้มปรับตัวดีขึ้น หลังโครงการอีเทนมีกำหนดเริ่มดำเนินการเชิงพาณิชย์ (COD) ในช่วงครึ่งหลังปี 2570 ขณะที่การขยายกำลังการผลิตจากโรง LSP จะช่วยหนุนปริมาณขายให้เติบโตเฉลี่ยประมาณ 10% ในช่วงปี 2569-2571
สำหรับธุรกิจอื่น KSS คาดว่าธุรกิจซีเมนต์จะมีแนวโน้มกำไรเพิ่มขึ้นจากการเพิ่มสัดส่วนผลิตภัณฑ์ Low Carbon Cement รวมถึงแรงหนุนจากโครงการลงทุนภาครัฐต่อปริมาณขาย ขณะที่ธุรกิจบรรจุภัณฑ์มีแนวโน้มได้ประโยชน์จากการแข่งขันของผู้ผลิตจีนที่ลดลงและอัตรากำไรที่ฟื้นตัว โดยคาดว่ากำไรปกติของ SCC ในช่วงปี 2569-2571 จะเติบโตเฉลี่ย 110% ต่อปี (CAGR)