

5 หุ้นโรงกลั่นร่วงหนัก! หวั่นรัฐรื้อสูตรน้ำมัน ตัด “ต้นทุนทิพย์” ฉุดกำไร
5 หุ้นกลุ่มโรงกลั่น-ปิโตรเคมีปรับตัวลงยกแผง นำโดย PTTGC ร่วง 6% ตามด้วย TOP ลดลง 5% และ BCP ลดลง 5% ท่ามกลางความกังวลมาตรการรัฐปรับสูตรราคาน้ำมัน ยกเลิกต้นทุนทิพย์ กระทบแนวโน้มกำไรโรงกลั่น
ผู้สื่อข่าวรายงานว่า วันนี้ (29 ต.ค.69) ราคาหุ้นกลุ่มโรงกลั่น นำโดย บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC ณ เวลา 10:14 น. อยู่ที่ระดับ 47.75 บาท ลบ 3.25 บาท หรือ 6.37% ราคาสูงสุด 50.75 บาท ราคาต่ำสุด 47.50 บาท ด้วยมูลค่าซื้อขาย 914.29 ล้านบาท
บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP อยู่ที่ระดับ 62.25 บาท ลบ 3.00 บาท หรือ 4.60% ราคาสูงสุด 64.00 บาท ราคาต่ำสุด 62.00 บาท ด้วยมูลค่าซื้อขาย 655.86 ล้านบาท
บริษัท บางจาก คอร์ปอเรชั่น จำกัด (มหาชน) หรือ BCP อยู่ที่ระดับ 47.25 บาท ลบ 2.25 บาท หรือ 4.55% ราคาสูงสุด 49.25 บาท ราคาต่ำสุด 47.00 บาท ด้วยมูลค่าซื้อขาย 320.87 ล้านบาท
บริษัท ไออาร์พีซี จำกัด (มหาชน) หรือ IRPC อยู่ที่ระดับ 13.80 บาท ลบ 0.40 บาท หรือ 2.82% ราคาสูงสุด 14.20 บาท ราคาต่ำสุด 13.80 บาท ด้วยมูลค่าซื้อขาย 125.28 ล้านบาท
บริษัท สตาร์ ปิโตรเลียม รีไฟน์นิ่ง จำกัด (มหาชน) หรือ SPRC อยู่ที่ระดับ 2.70 บาท ลบ 0.10 บาท หรือ 3.57% ราคาสูงสุด 2.76 บาท ราคาต่ำสุด 2.64 บาท ด้วยมูลค่าซื้อขาย 123.67 ล้านบาท
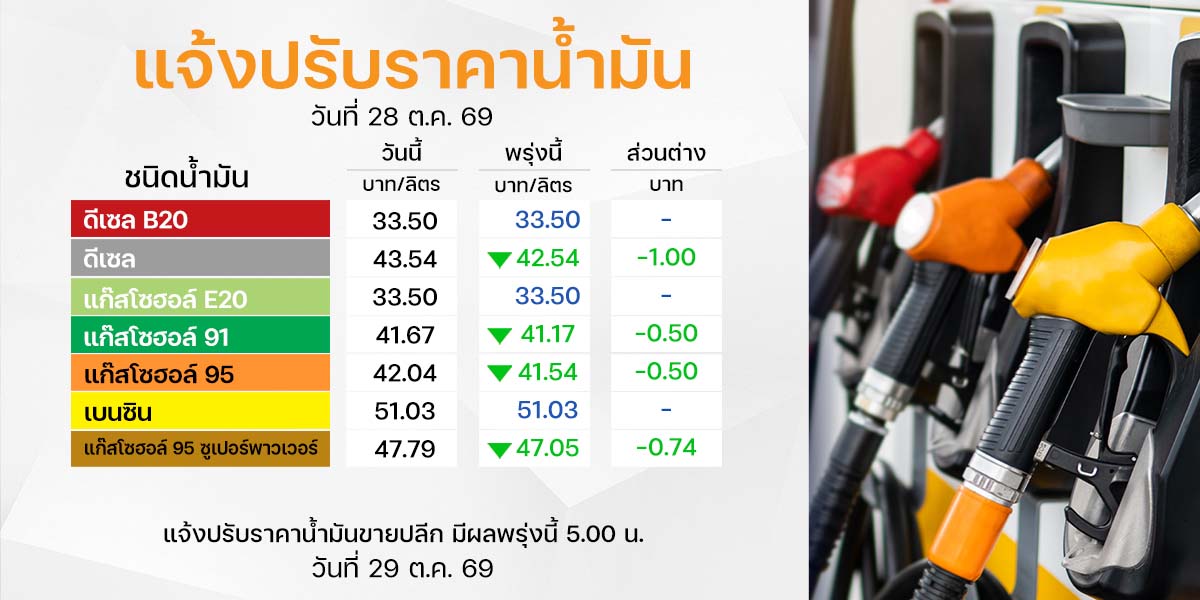
หุ้นกลุ่มโรงกลั่นน้ำมันของไทยเผชิญแรงกดดันจากความกังวลเกี่ยวกับแนวโน้มอัตรากำไรของผู้ประกอบการ ภายหลังนายเอกนัฏ พร้อมพันธุ์ รัฐมนตรีว่าการกระทรวงพลังงาน ประกาศปรับโครงสร้างราคาน้ำมัน โดยยกเลิกรายการต้นทุนสมมุติ หรือที่เรียกว่า “ต้นทุนทิพย์” ออกจากสูตรคำนวณราคาน้ำมัน ณ โรงกลั่น ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 29 ตุลาคม 2569 เป็นต้นไป ส่งผลให้นักลงทุนจับตาผลกระทบต่อรายได้และความสามารถในการทำกำไรของธุรกิจโรงกลั่นในระยะถัดไป
สำหรับมาตรการดังกล่าว กระทรวงพลังงานระบุว่า เป็นการปรับปรุงสูตรคำนวณราคาน้ำมันที่ใช้มาตั้งแต่ปี 2547 โดยยกเลิกค่าใช้จ่ายสมมุติที่ไม่ได้เกิดขึ้นจริงบางรายการ ได้แก่ ค่าขนส่ง ค่าประกันภัย และค่าสูญเสียระหว่างการขนส่งน้ำมันจากสิงคโปร์มายังประเทศไทย พร้อมปรับค่าสำรองน้ำมันให้สอดคล้องกับต้นทุนที่เกิดขึ้นจริง คาดว่าจะช่วยลดภาระต้นทุนพลังงานของประเทศได้ประมาณ 10,839 ล้านบาทต่อปี
ทั้งนี้ การปรับหลักเกณฑ์ดังกล่าวถือเป็นปัจจัยเสี่ยงเชิงนโยบายที่เพิ่มขึ้นสำหรับผู้ประกอบการโรงกลั่น เนื่องจากอาจกระทบต่อส่วนต่างราคาจำหน่ายผลิตภัณฑ์น้ำมันและความสามารถในการทำกำไร ขณะที่นักลงทุนยังต้องประเมินผลกระทบที่แท้จริงต่อบริษัทจดทะเบียนแต่ละแห่ง ประกอบกับแนวโน้มค่าการกลั่นในตลาดโลกที่เริ่มมีสัญญาณชะลอตัว
ด้าน บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์หุ้น SPRC ว่า แนวโน้มอัตรากำไรขั้นต้นจากการกลั่น (Gross Refining Margin: GRM) มีโอกาสผ่านจุดสูงสุดไปแล้ว และคาดว่าจะเริ่มปรับตัวลดลงในช่วง 3-6 เดือนข้างหน้า จากอุปทานผลิตภัณฑ์น้ำมันที่ทยอยกลับเข้าสู่ภาวะปกติ ประกอบกับความต้องการใช้น้ำมันทั่วโลกที่ชะลอตัว และต้นทุนการขนส่งทางเรือที่อยู่ในระดับสูง
สำหรับแนวโน้มค่าการกลั่นในตลาดสิงคโปร์ (Singapore GRM) ฝ่ายวิจัยยังคงสมมติฐานปี 2569 ที่ระดับ 18 ดอลลาร์ต่อบาร์เรล ก่อนคาดว่าจะลดลงเหลือ 8 ดอลลาร์ต่อบาร์เรลในปี 2570 และ 6 ดอลลาร์ต่อบาร์เรลในปี 2571 สะท้อนทิศทางการกลับเข้าสู่ภาวะปกติของตลาดน้ำมัน หลังค่าการกลั่นปรับตัวอยู่ในระดับสูงจากความขัดแย้งในตะวันออกกลาง
แม้สถานการณ์ความขัดแย้งในตะวันออกกลางยังคงดำเนินอยู่ แต่ บล.เมย์แบงก์ ประเมินว่า ความต้องการใช้น้ำมันทั่วโลกที่อ่อนตัวลงจะเป็นปัจจัยจำกัดการปรับเพิ่มขึ้นของค่าการกลั่น โดยคาดว่าอุปสงค์น้ำมันทั่วโลกในปี 2569 จะลดลงประมาณ 2.6 ล้านบาร์เรลต่อวัน ก่อนกลับมาฟื้นตัวประมาณ 2 ล้านบาร์เรลต่อวันในปี 2570
ขณะเดียวกัน ปริมาณการกลั่นน้ำมันดิบทั่วโลกมีแนวโน้มฟื้นตัวประมาณ 2.8 ล้านบาร์เรลต่อวันในปี 2570 เทียบกับปี 2569 ที่คาดว่าจะลดลงประมาณ 2.3 ล้านบาร์เรลต่อวัน ซึ่งจะส่งผลให้อุปทานผลิตภัณฑ์น้ำมันเพิ่มขึ้น และจำกัดโอกาสการปรับตัวสูงขึ้นของราคาผลิตภัณฑ์น้ำมันและส่วนต่างราคาผลิตภัณฑ์ (Crack Spread)
นอกจากนี้ ต้นทุนการขนส่งทางเรือที่ปรับตัวเพิ่มขึ้นจนทำสถิติสูงสุดยังเป็นอีกปัจจัยสำคัญที่กดดันความสามารถในการทำกำไรของธุรกิจโรงกลั่น โดยเฉพาะ SPRC ซึ่งฝ่ายวิจัยระบุว่า ไม่มีสัญญาขนส่งระยะยาว ทำให้บริษัทต้องเผชิญกับความผันผวนของอัตราค่าระวางเรือในตลาดซื้อขายทันที (Spot Market) โดยตรง ส่งผลให้ต้นทุนการดำเนินงานมีความเสี่ยงเพิ่มขึ้นในช่วงที่อัตราค่าขนส่งทรงตัวอยู่ในระดับสูง
สำหรับแนวโน้มผลประกอบการไตรมาส 3/2569 บล.เมย์แบงก์ คาดว่า SPRC จะมีกำไรจากการดำเนินงานหลัก (Core Profit) ประมาณ 4,100 ล้านบาท เพิ่มขึ้น 242% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แต่ลดลง 43% จากไตรมาสก่อนหน้า โดยได้รับแรงสนับสนุนจากค่าการกลั่นที่ยังอยู่ในระดับสูง ซึ่งคาดว่า GRM ของบริษัทจะอยู่ที่ประมาณ 15 ดอลลาร์ต่อบาร์เรล เพิ่มขึ้น 178% จากช่วงเดียวกันของปีก่อน แต่ลดลง 37% จากไตรมาสก่อนหน้า
ทั้งนี้ ฝ่ายวิจัยประเมินว่า กำไรหลักสะสมในช่วง 9 เดือนแรกของปี 2569 จะคิดเป็นสัดส่วนประมาณ 80% ของประมาณการกำไรทั้งปี อย่างไรก็ตาม แนวโน้มผลประกอบการในไตรมาส 4/2569 ยังมีความเสี่ยงชะลอตัวต่อเนื่อง ตามทิศทางค่าการกลั่นที่คาดว่าจะปรับลดลง ประกอบกับต้นทุนค่าขนส่งทางเรือที่อยู่ในระดับสูงและเริ่มส่งผลกระทบต่อความสามารถในการทำกำไรของบริษัท
ในด้านมูลค่าหุ้น บล.เมย์แบงก์ มองว่า แม้ SPRC จะเป็นหนึ่งในหุ้นที่สร้างผลตอบแทนโดดเด่นในปี 2569 และยังมีอัตราผลตอบแทนจากเงินปันผลในระดับน่าสนใจ แต่เมื่อพิจารณาราคาหุ้นในปัจจุบันเทียบกับผู้ประกอบการรายอื่นในกลุ่มโรงกลั่น พบว่า BCP มีความน่าสนใจด้านมูลค่ามากกว่า
โดย BCP ซื้อขายที่อัตราส่วนราคาต่อมูลค่าทางบัญชี (P/BV) ประมาณ 0.7 เท่า ต่ำกว่า SPRC ที่ซื้อขายประมาณ 1.3 เท่า ขณะที่ BCP คาดว่าจะให้อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) อยู่ที่ 9.8% ในปี 2569 และ 7.5% ในปี 2570 สูงกว่า SPRC ที่คาดว่าจะให้ผลตอบแทนจากเงินปันผลประมาณ 6.6% ในทั้งสองปี
นอกจากนี้ ฝ่ายวิจัยยังคงมุมมองเชิงบวกต่อ TOP เนื่องจากหุ้นซื้อขายที่ระดับ P/BV ต่ำกว่า SPRC แม้อัตราผลตอบแทนจากเงินปันผลจะต่ำกว่าก็ตาม สะท้อนว่าการพิจารณาลงทุนในหุ้นกลุ่มโรงกลั่นจำเป็นต้องให้ความสำคัญกับระดับมูลค่าหุ้นและความสามารถในการสร้างผลตอบแทนแก่ผู้ถือหุ้นควบคู่กัน
อย่างไรก็ตาม บล.เมย์แบงก์ ปรับลดคำแนะนำการลงทุนใน SPRC เป็น “ถือ” จากมุมมองว่าค่าการกลั่นผ่านจุดสูงสุดแล้ว และมีแนวโน้มอ่อนตัวในช่วง 3-6 เดือนข้างหน้า แม้บริษัทยังมีโอกาสสร้างกำไรสูงกว่าระดับเฉลี่ย และให้อัตราผลตอบแทนจากเงินปันผลประมาณ 7% รวมถึงมีโอกาสเพิ่มผลตอบแทนแก่ผู้ถือหุ้นหากฝ่ายบริหารปรับเพิ่มอัตราการจ่ายเงินปันผล โดยคงราคาเป้าหมาย SPRC ที่ 14.70 บาทต่อหุ้น ขณะที่ยังคงคำแนะนำ “ซื้อ” TOP และมองว่า BCP มีความน่าสนใจมากกว่า SPRC จากระดับมูลค่าหุ้นที่ต่ำกว่าและอัตราผลตอบแทนจากเงินปันผลที่สูงกว่า
ขณะเดียวกัน บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์ BCP ว่า คาดการณ์ผลการดำเนินงานไตรมาส 3/2569 จะเติบโตอย่างแข็งแกร่ง โดยประเมินกำไรสุทธิที่ 10,600 ล้านบาท เพิ่มขึ้น 854% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แต่ลดลง 14% จากไตรมาสก่อนหน้า เนื่องจากคาดว่าจะรับรู้ผลขาดทุนจากสต็อกน้ำมันและการป้องกันความเสี่ยงรวมประมาณ 2,000 ล้านบาท
อย่างไรก็ตาม หากไม่รวมรายการพิเศษดังกล่าว คาดว่าบริษัทจะมีกำไรปกติอยู่ที่ 12,300 ล้านบาท เพิ่มขึ้น 214% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และทรงตัวจากไตรมาสก่อนหน้า โดยได้รับแรงสนับสนุนจากผลประกอบการธุรกิจโรงกลั่น ธุรกิจผลิตไฟฟ้า และธุรกิจค้าปลีกที่มีแนวโน้มเติบโตอย่างต่อเนื่อง
สำหรับปัจจัยสนับสนุนการเติบโตเมื่อเทียบกับช่วงเดียวกันของปีก่อน มาจากธุรกิจโรงกลั่นที่ได้รับประโยชน์จากส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมที่ปรับตัวเพิ่มขึ้นอย่างมีนัยสำคัญ เนื่องจากการหยุดชะงักของอุปทานน้ำมันในตะวันออกกลางและรัสเซีย ประกอบกับการขยายกำลังการผลิตหน่วยเชื้อเพลิงอากาศยานยั่งยืน (Sustainable Aviation Fuel: SAF) ส่งผลให้ฝ่ายวิจัยคาดว่า ค่าการกลั่น (GRM) ของ BCP ในไตรมาส 3/2569 จะเพิ่มขึ้น 144% เมื่อเทียบกับช่วงเดียวกันของปีก่อน มาอยู่ที่ 18 ดอลลาร์สหรัฐต่อบาร์เรล
นอกจากนี้ ธุรกิจผลิตไฟฟ้ายังเป็นอีกหนึ่งปัจจัยสนับสนุนกำไร จากการรับรู้ส่วนแบ่งกำไรโครงการโรงไฟฟ้าพลังงานลมมอนซูนในสาธารณรัฐประชาธิปไตยประชาชนลาว (สปป.ลาว) ขนาดกำลังการผลิต 600 เมกะวัตต์เต็มไตรมาส หลังเริ่มดำเนินการเชิงพาณิชย์ในเดือนสิงหาคม 2568 รวมถึงความต้องการใช้ไฟฟ้าที่เพิ่มขึ้นจากโรงไฟฟ้าพลังงานก๊าซธรรมชาติในสหรัฐอเมริกา ขนาดกำลังการผลิต 857 เมกะวัตต์
ส่วนแนวโน้มกำไรเมื่อเทียบกับไตรมาสก่อนหน้า ฝ่ายวิจัยคาดว่าจะยังทรงตัวอยู่ในระดับสูง โดยมีแรงหนุนจากธุรกิจค้าปลีกน้ำมันที่ได้รับประโยชน์จากส่วนแบ่งตลาดภายในประเทศที่เพิ่มขึ้น และการขยายธุรกิจในฮ่องกง ขณะที่ธุรกิจผลิตไฟฟ้ามีแนวโน้มรับรู้กำไรเพิ่มขึ้นจากโรงไฟฟ้าพลังน้ำและพลังงานลมใน สปป.ลาว รวมถึงโรงไฟฟ้าก๊าซธรรมชาติในสหรัฐอเมริกา
ทั้งนี้ ปัจจัยบวกดังกล่าวคาดว่าจะช่วยชดเชยผลประกอบการธุรกิจโรงกลั่นที่อ่อนตัวลง หลังอัตราการเดินเครื่องลดลงมาอยู่ที่ 92% จากระดับ 93% ในไตรมาส 2/2569 ประกอบกับอัตรากำไรจากธุรกิจค้าปลีกที่ลดลง และราคาขายเฉลี่ยของธุรกิจสำรวจและผลิตปิโตรเลียม (Exploration and Production: E&P) ที่ปรับตัวลดลง
อย่างไรก็ตาม บล.กสิกรไทย ประเมินว่า แนวโน้มกำไรของ BCP ในไตรมาส 4/2569 มีความเสี่ยงชะลอตัวลง จากความไม่แน่นอนของมาตรการกำหนดเพดานราคาน้ำมันหน้าโรงกลั่นในประเทศ ซึ่งอาจมีการขยายระยะเวลาบังคับใช้ ประกอบกับส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมที่มีแนวโน้มแคบลง โดยเฉพาะหากจีนกลับมาเพิ่มการส่งออกผลิตภัณฑ์น้ำมัน อาจส่งผลให้ค่าการกลั่นปรับตัวลดลงสู่ระดับตัวเลขหลักเดียว หรือระดับต่ำกว่า 10 ดอลลาร์ต่อบาร์เรล
ขณะเดียวกัน ความต้องการใช้เชื้อเพลิงเพื่อทำความร้อนที่มีแนวโน้มเพิ่มขึ้นในช่วงฤดูหนาว รวมถึงการหยุดชะงักของอุปทานน้ำมันจากรัสเซียที่ยังคงยืดเยื้อ อาจช่วยประคองส่วนต่างราคาผลิตภัณฑ์น้ำมันและบรรเทาความเสี่ยงด้านลบต่อผลประกอบการของบริษัทได้บางส่วน
สำหรับแนวโน้มการเติบโตระยะยาว ฝ่ายวิจัยมองว่า BCP มีความได้เปรียบจากโครงสร้างธุรกิจที่หลากหลาย ครอบคลุมธุรกิจสำรวจและผลิตปิโตรเลียม ธุรกิจการค้าน้ำมัน ธุรกิจเชื้อเพลิงอากาศยานยั่งยืน ธุรกิจการตลาดน้ำมัน ตลอดจนธุรกิจผลิตไฟฟ้าและโครงสร้างพื้นฐาน ซึ่งจะช่วยกระจายความเสี่ยงจากความผันผวนของธุรกิจโรงกลั่น และสนับสนุนความสามารถในการสร้างกำไรในระยะยาว
ทั้งนี้ บล.กสิกรไทย คงคำแนะนำ “ถือ” หุ้น BCP พร้อมคงราคาเป้าหมายที่ 49 บาทต่อหุ้น โดยอ้างอิงอัตราส่วนราคาต่อมูลค่าทางบัญชี (P/BV) ที่ 0.7 เท่า หรือสูงกว่าค่าเฉลี่ยระยะยาว 0.5 ส่วนเบี่ยงเบนมาตรฐาน (SD) พร้อมประเมินว่าการกระจายธุรกิจจะเป็นปัจจัยสำคัญที่ช่วยรักษาความสามารถในการทำกำไรและลดความผันผวนของผลประกอบการในอนาคต