
KBANK โชว์กำไรครึ่งปีแรกโตแตะ 2.79 หมื่นล้าน รับรายได้ธุรกิจ “เวลธ์” พุ่ง
KBANK งบครึ่งแรกของปี 69 กำไรสุทธิ 27,915 ล้านบาท เติบโต 6.22% จากปีก่อน รับอานิสงส์รายได้ที่มิใช่ดอกเบี้ยพุ่ง 29.81% จากการให้บริการบริหารความมั่งคั่งและประกันภัย พร้อมตั้งสำรองฯ กว่าหมื่นล้านบาทรองรับความผันผวนทางเศรษฐกิจอย่างรัดกุม
ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK รายงานผลการดำเนินงานงวดไตรมาส 2 และงวด 6 เดือนแรกของปี 2569 มีกำไรสุทธิ ดังนี้
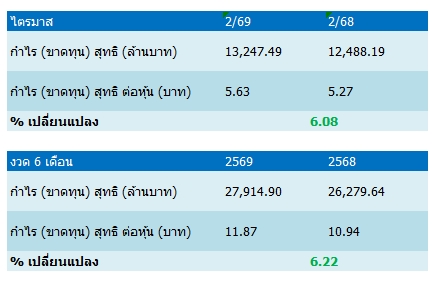
โดยผลการดำเนินงานสำหรับงวด 6 เดือนแรกของปี 2569 มีกำไรสุทธิส่วนที่เป็นของธนาคารจำนวน 27,915 ล้านบาท เพิ่มขึ้นจำนวน 1,635 ล้านบาท หรือ 6.22% เมื่อเทียบกับช่วงเดียวกันของปีก่อน หากไม่รวมรายได้จากค่าชดเชยมูลค่าเงินลงทุนที่เกิดขึ้นเพียงครั้งเดียวในไตรมาสก่อนหน้า กำไรสุทธิจะเพิ่มขึ้น 1.25%
ขณะที่รายได้ดอกเบี้ยสุทธิมีจำนวน 63,390 ล้านบาท ลดลง 9.55% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ตามแนวโน้มอัตราดอกเบี้ยที่ลดลงเพื่อช่วยเสริมสภาพคล่องและลดภาระค่าใช้จ่ายให้ลูกค้า ส่งผลให้อัตราผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิอยู่ที่ระดับ 2.91% ลดลงจาก 3.36%
อย่างไรก็ตาม KBANK มีรายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้นอย่างโดดเด่นถึง 29.81% แตะระดับ 35,855 ล้านบาท โดยมีปัจจัยหลักจากการให้บริการบริหารความมั่งคั่ง ผลการดำเนินงานด้านประกันภัยที่ดีขึ้น รวมถึงรายได้จากการลงทุน นอกจากนี้ ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ลดลง 2.02% จากการบริหารจัดการเพิ่มประสิทธิภาพการดำเนินงาน (Productivity) ในหลายมิติ ส่งผลให้อัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิอยู่ที่ 40.33%
สำหรับผลการดำเนินงานงวดไตรมาส 2 ปี 2569 KBANK มีกำไรสุทธิ 13,247 ล้านบาท ลดลง 9.68% เมื่อเทียบกับไตรมาสก่อนหน้า (หากไม่รวมรายได้พิเศษในไตรมาส 1 จะลดลงเพียง 0.98%) โดยรายได้ดอกเบี้ยสุทธิอยู่ที่ 31,432 ล้านบาท ลดลง 1.64% เมื่อเทียบกับไตรมาสก่อนหน้า ในขณะที่รายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้น 4.14% แตะระดับ 18,291 ล้านบาท ตามภาวะตลาดที่เอื้อต่อการทำกำไรจากการลงทุน ส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ เพิ่มขึ้น 7.63% เมื่อเทียบกับไตรมาสก่อนหน้า ส่วนใหญ่เกิดจากค่าใช้จ่ายทางการตลาดและเทคโนโลยี
ด้านฐานะการเงิน ณ วันที่ 30 มิถุนายน 2569 KBANK มีสินทรัพย์รวม 4,570,971 ล้านบาท เพิ่มขึ้น 0.27% นับตั้งแต่ต้นปี โดยการเติบโตหลักมาจากสินเชื่อธุรกิจขนาดใหญ่ ขณะที่อัตราส่วนเงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่ออยู่ที่ระดับ 3.18%
ทั้งนี้ KBANK ยังคงเดินหน้าตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นตามหลักความระมัดระวังอย่างต่อเนื่อง โดยในงวด 6 เดือนแรกตั้งสำรองฯ จำนวน 19,842 ล้านบาท (เฉพาะไตรมาส 2/2569 จำนวน 10,019 ล้านบาท) ส่งผลให้อัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยอยู่ที่ 1.58% สอดคล้องกับเป้าหมายทางการเงิน และดันอัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage ratio) เพิ่มขึ้นมาอยู่ที่ระดับ 173.90% เพื่อรองรับความไม่แน่นอนของเศรษฐกิจไทยที่ยังเผชิญปัจจัยท้าทายจากต่างประเทศ