
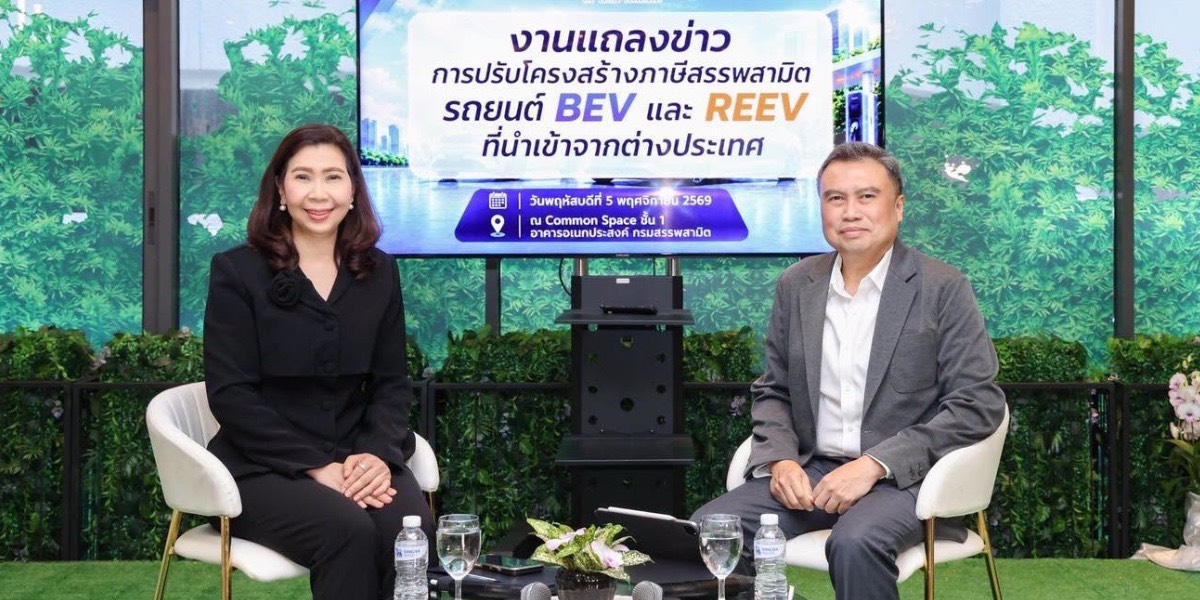
“สรรพสามิต” ขึ้นภาษี EV นำเข้า 35% ปี 70 ชู 3 ยุทธศาสตร์ดึงลงทุน
กรมสรรพสามิต ปรับภาษี BEV–REEV นำเข้าทั้งคันเป็น 35% เริ่ม 1 ม.ค. 70 ชู 3 ยุทธศาสตร์ดึงค่ายรถตั้งฐานผลิตในไทย พร้อมพิจารณาเพิ่มภาษีอีก 2 ระดับเพื่อจูงใจให้ใช้ชิ้นส่วนในประเทศ
นายพรชัย ฐีระเวช อธิบดีกรมสรรพสามิต เปิดเผยว่า กรมสรรพสามิตเตรียมปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) และรถยนต์ไฟฟ้าแบบเพิ่มระยะทาง (REEV) ที่นำเข้าจากต่างประเทศทั้งคัน (CBU) เป็นอัตรา 35% จากเดิม BEV เสียภาษี 10% และ REEV เสียภาษี 15% โดยจะมีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป เพื่อสร้างความเป็นธรรมในการแข่งขันระหว่างรถยนต์นำเข้ากับรถยนต์ที่ผลิตในประเทศ พร้อมสร้างแรงจูงใจให้ค่ายรถยนต์ต่างชาติเข้ามาลงทุนตั้งฐานการผลิตในประเทศไทย
ทั้งนี้ ภาครัฐได้ส่งเสริมการลงทุนและการใช้รถยนต์ไฟฟ้าอย่างต่อเนื่องผ่านมาตรการ EV 3.0 และ EV 3.5 ส่งผลให้ผู้บริโภคเริ่มคุ้นเคยกับการใช้รถยนต์ไฟฟ้ามากขึ้น อย่างไรก็ตาม การขยายตัวของการนำเข้ารถยนต์ไฟฟ้ายังมีอัตราเร่งสูงกว่าการผลิตภายในประเทศ ทำให้จำเป็นต้องปรับโครงสร้างภาษีเพื่อสร้างสมดุลให้อุตสาหกรรม โดยข้อมูลการจดทะเบียนรถยนต์ไฟฟ้าระหว่างเดือนมกราคมถึงวันที่ 1 กันยายน 2569 มีจำนวนรวมประมาณ 188,000 คัน แบ่งเป็นรถยนต์ที่ผลิตในประเทศกว่า 60,000 คัน และรถยนต์นำเข้ากว่า 120,000 คัน
นายพรชัยกล่าวว่า ปัญหาสำคัญของอุตสาหกรรมในปัจจุบันคือการผลิตรถยนต์ไฟฟ้าภายในประเทศยังเติบโตไม่ทันกับการนำเข้า ขณะที่ผู้ผลิตชิ้นส่วนยานยนต์ไทยส่วนใหญ่มีความเชี่ยวชาญและฐานการผลิตรองรับรถยนต์เครื่องยนต์สันดาปภายใน (ICE) อยู่เดิม การเปลี่ยนผ่านไปสู่การผลิตชิ้นส่วนรถยนต์ไฟฟ้าจึงต้องใช้เวลาและเงินลงทุน ทั้งการจัดทำแม่พิมพ์ (Mold) ใหม่ การปรับปรุงวัสดุให้ทนความร้อนจากแบตเตอรี่ ตลอดจนการพัฒนาอุปกรณ์อิเล็กทรอนิกส์และแผงหน้าปัดรถยนต์รูปแบบใหม่
สำหรับยุทธศาสตร์ยกระดับอุตสาหกรรมยานยนต์ไทย ประกอบด้วย 3 เสาหลัก ได้แก่ 1. Test Market to Investment เปิดโอกาสให้ผู้ประกอบการนำเข้ารถยนต์รุ่นใหม่เพื่อทดลองตลาด โดยมุ่งหวังให้ต่อยอดสู่การลงทุนและผลิตในประเทศไทย 2. Eco-friendly Automotive Hub รักษาฐานะประเทศไทยในฐานะ Detroit of Asia และฐานการผลิตรถกระบะ พร้อมขยายสู่การเป็นฐานผลิตและส่งออกรถยนต์พลังงานสะอาด ทั้ง Hybrid, BEV และ PHEV และ 3. Deep Local Content & Value Added เพิ่มการใช้ชิ้นส่วนที่ผลิตในประเทศ สร้างมูลค่าเพิ่มและยกระดับเทคโนโลยีอุตสาหกรรมชิ้นส่วนไทย
ขณะเดียวกัน กรมสรรพสามิตได้หารือร่วมกับสภาอุตสาหกรรมแห่งประเทศไทยและกระทรวงอุตสาหกรรม เพื่อกำหนดประเภทชิ้นส่วนยุทธศาสตร์และหลักเกณฑ์ Local Content พร้อมส่งเสริมมาตรฐาน Made in Thailand (MiT) โดยเน้นการผลิตชิ้นส่วนภายในประเทศจริง ไม่ใช่เพียงนำเข้าชิ้นส่วนแบบ Knock-down มาประกอบเท่านั้น


ส่วนความคืบหน้าการปรับโครงสร้างภาษีครั้งนี้ ได้รับความเห็นชอบในหลักการจากที่ประชุมคณะรัฐมนตรีอย่างเป็นทางการนอกสถานที่ หรือ ครม.สัญจร ณ จังหวัดอุดรธานี เมื่อวันที่ 3 พฤศจิกายน 2569 โดยดำเนินการผ่านร่างกฎกระทรวงปรับเปลี่ยนอัตราภาษี ซึ่งสำนักงานคณะกรรมการกฤษฎีกาตรวจพิจารณาเสร็จสิ้นแล้ว ปัจจุบันอยู่ระหว่างเสนอรัฐมนตรีว่าการกระทรวงการคลังลงนาม ก่อนประกาศในราชกิจจานุเบกษา เพื่อให้มีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2570
ทั้งนี้ ช่วงเวลาก่อนมาตรการมีผลบังคับใช้ประมาณ 2 เดือน จะเป็นระยะเปลี่ยนผ่านให้ผู้ผลิต ผู้นำเข้า และผู้บริโภคเตรียมปรับตัว โดยคาดว่าจะเริ่มเห็นทิศทางการปรับแผนธุรกิจของผู้ประกอบการชัดเจนขึ้นในงาน Motor Expo หรือ Motor Show ช่วงปลายปี ขณะที่การตัดสินใจลงทุนและปรับสายการผลิตเพื่อจัดตั้งโรงงานในประเทศไทยต้องใช้เวลาประมาณ 1-2 ปี ปัจจุบันมีผู้ประกอบการที่สนใจเข้ามาหารือรายละเอียดเพิ่มเติมแล้วมากกว่า 10 ราย
นอกจากนี้ กรมสรรพสามิตเตรียมเพิ่มอัตราภาษีแบบแบ่งระดับ (Tax Tiers) อีก 2 ระดับ จากปัจจุบันมีอัตรา 2% สำหรับรถยนต์ผลิตในประเทศที่ใช้ชิ้นส่วนยุทธศาสตร์ตามเกณฑ์ และ 35% สำหรับรถยนต์นำเข้าทั้งคัน โดยอยู่ระหว่างพิจารณาอัตราใหม่ในช่วง 2-35% ซึ่งมีแนวทางตัวอย่างระดับ 10% กว่า ๆ เพื่อเปิดทางให้ผู้ผลิตที่ยังไม่สามารถใช้แบตเตอรี่ผลิตในประเทศ สามารถเลือกใช้ชิ้นส่วนยุทธศาสตร์อื่นที่ผลิตในไทย เช่น มอเตอร์ เกียร์ลดรอบ (Reducer) ระบบสมองกลควบคุมอิเล็กทรอนิกส์ (ECU) และระบบจ่ายไฟ เพื่อรับสิทธิอัตราภาษีที่ต่ำกว่า 35% และจูงใจให้เกิดการใช้ชิ้นส่วนในประเทศมากขึ้น ทั้งนี้ อัตราภาษีใหม่ยังอยู่ระหว่างการพิจารณา
ด้านรายละเอียดการคำนวณภาษีสรรพสามิตรถยนต์ไฟฟ้า ตามกฎหมายสรรพสามิตกำหนดระบบการจัดเก็บภาษีแบบภาษีรวมใน (Gross Excise Tax System) ซึ่งเป็นการเก็บภาษีจากฝั่งผู้ผลิตและผู้นำเข้า ส่งผลให้ภาษีสรรพสามิตเป็นส่วนหนึ่งของต้นทุนสินค้าโดยตรง ไม่ใช่การนำต้นทุนมารวมแล้วคูณอัตราภาษีในภายหลัง
สำหรับกระบวนการคำนวณราคาและจัดเก็บภาษีตามอัตราใหม่แบ่งเป็น 2 ขั้นตอน ได้แก่ การคิดต้นทุนตั้งต้นรอบแรก โดยนำต้นทุนการผลิตหรือการนำเข้า ค่าใช้จ่ายบริหารจัดการ กำไรคาดการณ์ และอัตราภาษีสรรพสามิต 35% บวกรวมเข้าไปในโครงสร้างต้นทุน เพื่อกำหนดเป็นราคาขายปลีกแนะนำตามกฎหมาย จากนั้นจึงนำราคาขายปลีกแนะนำที่ได้มาคูณด้วยอัตราภาษีสรรพสามิต 35% อีกครั้ง
จากกลไกคำนวณภาษีรวมในแบบสองรอบ เมื่อรวมกับภาษีมูลค่าเพิ่ม (VAT) 7% จะส่งผลให้อัตราภาษีสรรพสามิตแท้จริง (Effective Rate) ของรถยนต์ไฟฟ้านำเข้าทั้งคันเพิ่มขึ้นไปอยู่ที่ประมาณกว่า 40% อย่างไรก็ดี ผู้ประกอบการและผู้นำเข้าสามารถบริหารจัดการปรับลดต้นทุนหรือค่าใช้จ่ายส่วนอื่นในโครงสร้างราคา เพื่อรักษาระดับราคาขายปลีกไว้ได้ โดยไม่จำเป็นต้องผลักภาระภาษีทั้งหมดไปยังผู้บริโภค
นอกจากนี้ กรมสรรพสามิตยังชี้แจงข้อกังวลเรื่องการจัดเก็บภาษีซ้ำซ้อนในส่วนของชิ้นส่วนยานยนต์ โดยระบุว่าชิ้นส่วนที่มีภาษีสรรพสามิตในตัวเอง เช่น แบตเตอรี่ เมื่อชำระภาษีในขั้นชิ้นส่วนแล้ว หากนำมาประกอบเป็นรถยนต์ทั้งคัน กรมสรรพสามิตจะอนุญาตให้นำภาษีที่จ่ายไปแล้วในรอบแรกมาหักเครดิตออกในขั้นตอนสุดท้าย โดยชำระเพิ่มเฉพาะส่วนต่างที่เกินเท่านั้น จึงไม่เกิดการจัดเก็บภาษีซ้ำซ้อน
ขณะเดียวกัน กรมสรรพสามิตเปิดโอกาสให้ผู้ประกอบการนำเข้ารถยนต์เข้ามาหารือเกี่ยวกับเงื่อนไขการปรับตัว การผ่อนปรน และการบริหารจัดการสต๊อกรถยนต์นำเข้า เพื่อให้สามารถวางแผนเปลี่ยนผ่านไปสู่การลงทุนและผลิตในประเทศไทยได้ โดยไม่ทำให้ผู้ประกอบการต้องยุติแผนธุรกิจหรือถอนตัวออกจากตลาด